近日,国家税务总局发布《国家税务总局关于个人所得税有关征管事项的公告》(国家税务总局公告2026年第12号,以下简称“12号公告”),紧扣设备更新、消费品以旧换新政策导向,针对自然人报废产品反向开票经营所得预缴个税、居民换购住房退还个税两大业务明确征管新规。本文拟对上述两项政策的原规定与新变化进行对比分析,以帮助纳税人准确理解政策要点,为自然人、资源回收企业、房产交易纳税人、财税从业人员提供完整合规操作指引。
一
“三流合一反向开票”政策解析
(一)
政策背景及适用范围
《国家税务总局关于资源回收企业向自然人报废产品出售者“反向开票”有关事项的公告》(国家税务总局公告2024年第5号,以下简称“2024年第5号公告”)自2024年4月29日实施以来,进一步提升资源回收企业向自然人收购报废产品时取得发票的便利性,在助力“两新”政策落地、规范行业秩序、促进循环经济发展等方面持续释放效应。
截至2025年底,“反向开票”的资源回收企业达到1.48万户,2025年的“反向开票”金额近9000亿元。2025年前10个月,国内报废汽车回收量同比超过50%;规范拆解的电视机、电冰箱、洗衣机、空调和电脑约8600万台(套),产出约190万吨再生资源,已接近2024年全年产出量,反映出“反向开票”在助力大规模设备更新和消费品以旧换新中发挥了积极作用。实施资源回收企业向出售报废产品的自然人“反向开票”,是税务部门助力大规模设备更新和消费品以旧换新、支持资源回收行业发展的重要举措,有利于通过拓宽资源回收企业获取发票的途径,解决其“第一张票”难取得以及由此带来的增值税进项税款难抵扣、成本费用在所得税前难扣除的问题,从而打通企业运行堵点。
各地方税务局不断优化“反向开票”政策落地,为持续增进企业开票办税便利,有效减轻自然人的办税负担,积极推动回收行业规范发展,国家税务总局发布“12号公告”,再次降低经营所得个税预缴率,缓解经营者个人的预缴税款压力。“12号公告”主要适用于自然人向资源回收企业销售报废产品,企业“三流合一反向开票”对应的经营所得个税预缴管理。
(二)
原政策规定
根据“2024年第5号公告”规定,自然人报废产品出售者通过“反向开票”方式销售报废产品,按照销售额(不含增值税)的0.5%预缴经营所得个人所得税。资源回收企业在“反向开票”时代为办理个人所得税预缴申报,于次月申报期内报送相关报告表并缴纳税款。出售者在“反向开票”的次年3月31日前,自行向经营管理所在地主管税务机关办理经营所得汇算清缴。
(三)
新政策变化
“12号公告”第一条明确,自2026年7月1日起,自然人报废产品出售者通过“三流合一反向开票”向资源回收企业销售收购的报废产品,对“三流合一反向开票”年销售额(不含增值税)不超过60万元的部分,减按0.25%预缴经营所得个人所得税;超过60万元的部分,仍按照0.5%预缴。自然人出售者通过其他方式“反向开票”销售报废产品,仍按销售额的0.5%预缴。
(四)
变化要点对比
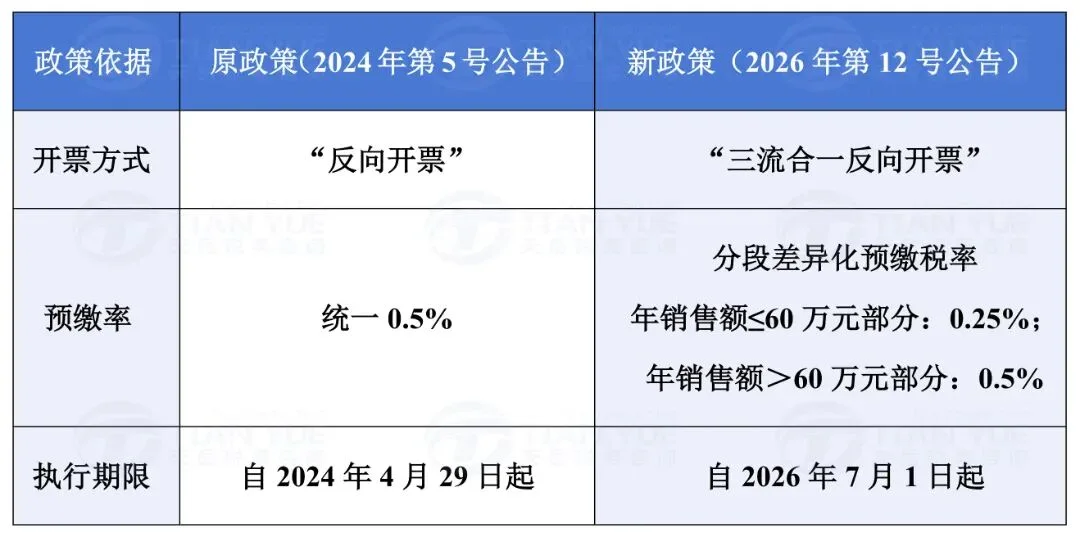
核心变化:对于选择“三流合一反向开票”模式的自然人出售者,年销售额60万元以内的部分,经营所得个税预缴率降低一半,从0.5%降至0.25%,大幅降低小额废旧物资出售自然人税负。
(五)
新政要点提示
什么是“三流合一反向开票”
“三流合一反向开票”主要是指通过将税务规则嵌入线上支付平台,直连废品回收活动信息,实现资源回收企业在线上支付平台向自然人报废产品出售者(以下简称自然人出售者)发起付款时,系统自动完成自然人出售者应纳税款计算、扣缴入库和预填开票,做到支付发票流、人企流、资金流“三流合一”,实现“支付即开票、开票即缴税、缴税即入库”。
这是国家税务总局在全国成品油零售领域全面推广“交易即开票”之后,再次提出的“支付即开票”全面应用领域——资源回收领域。“三流合一反向开票”这一模式对于资源回收企业来讲具有次月无需再为自然人出售者代办申报、无需单独建立各类证明业务真实性的收购台账、流程更为规范等优点,对于自然人出售者来讲也具有开票即缴税、涉税风险更小等优点。
各地方税务局早已积极推动“三流合一反向开票”,这次为鼓励更多的回收企业和自然人出售者选择“三流合一反向开票”模式,国家税务总局针对“三流合一反向开票”模式下的自然人出售者降低了经营所得预缴税率。
2资源回收企业如何实现“三流合一反向开票”资源回收企业如果想通过“三流合一反向开票”,需要做如下准备工作:
(1)选取相应的支付平台(如银联商务、微信、支付宝、招商银行、工商银行等),开通相关账户。
(2)由支付平台通过电子税务局邀请资源回收企业作为乐企使用单位,资源回收企业通过电子税务局确认同意。
(3)根据资源回收企业的自身业务需求,由支付平台组织接口开发和功能对接。
(4)功能对接完毕后,在资源回收企业线上付款时即可自动触发“三流合一反向开票”。
3自然人出售者如何实现“三流合一反向开票”资源回收企业“三流合一反向开票”时,自然人出售者如何进行操作?各支付平台自然人出售者的操作流程略有差异。以支付宝平台为例,具体流程如下:
(1)资源回收企业从自然人出售者处收购废品,录入货物名称、单价、重量等交易信息后,平台自动计算支付金额、自动预填发票、自动生成待缴税费信息。
(2)资源回收企业向自然人出售者展示“付款码”。
4
新旧政策衔接
2026年1—6月发生的反向开票业务,仍按“2024年第5号公告”0.5%进行预缴,7月1日之后发生销售行为适用分段差异化预缴税率。
适用分段差异化预缴税率时,判断依据是自然人出售者自然年度累计销售额在60万元以内还是超过60万元,跨年度不结转,次年重新计算额度。
资源回收企业财务需建立全年自然人出售者销售额台账或者通过税务系统的“三流合一反向开票”销售额实时累计功能,区分7月前后开票金额,分段计算预缴税额,避免税率适用错误。
(六)
政策延续不变的内容
“12号公告”明确,“三流合一反向开票”除预缴率存在差异外,其他服务与征管规定仍按照“2024年第5号公告”执行。这意味着,预缴个税扣缴义务人、年度经营所得汇算清缴规则、多预缴税款退税流程、跨区域销售申报规则未做调整,延续“2024年第5号公告”政策规定。
资源回收企业作为扣缴义务人需要按规定预扣预缴个税;出售者仍需在“反向开票”的次年3月31日前,自行向经营管理所在地主管税务机关办理经营所得汇算清缴。
(七)
税收建议
对自然人出售者的税收建议
(1)主动选择“三流合一反向开票”模式,充分享受预缴率优惠
在向资源回收企业销售报废产品时,优先选择支持“三流合一反向开票”的支付渠道(如银联商务、微信、支付宝、招商银行、工商银行等)。选择该模式后,年销售额60万元以内的部分预缴率从0.5%降至0.25%,预缴税负直接减半,减少资金占用。
(2)合理规划年度销售额,避免跨档增加预缴负担
关注自身年度内通过“三流合一反向开票”的累计销售额,通过系统查询销售额实时累计,建议定期通过支付平台查询已累计的“三流合一反向开票”销售额,避免各年度销售额差异过大导致部分年度无法享受年销售额60万以内预缴税率减半优惠。
(3)有多家回收企业可供选择时,及时沟通个税预缴税率
在有多家回收企业可供选择时,优先选择已开通“三流合一反向开票”模式的回收企业进行交易,并及时沟通自然人自身能否享受预缴税率减半优惠。
(4)切勿忽视年度汇算清缴义务,据实报税多退少补
虽然发生交易时由资源回收企业代扣代缴预征的个人所得税,但自然人出售者仍需在次年3月31日前自行向经营管理所在地主管税务机关办理经营所得汇算清缴。规范成本归集,汇算清缴时按收入扣除成本费用计算实际应纳税额,多预缴的税款可全额退回,务必完整留存成本凭证。
对资源回收企业的税收建议
(1)尽快完成“三流合一反向开票”的系统准备
积极对接支付平台,开通“三流合一反向开票”功能,选择该模式可实现“支付即开票、开票即缴税、缴税即入库”,可大幅降低企业的合规成本,次月无需再为自然人出售者代办申报、无需单独建立各类证明业务真实性的收购台账。资源回收企业提前完成系统准备,有助于在政策施行后第一时间享受流程简化红利。
(2)向合作的自然人出售者积极推介“三流合一反向开票”模式
主动告知合作的自然人出售者该模式的税收优惠和操作便利,引导其选择“三流合一反向开票”渠道完成交易。自然人出售者选择该模式后预缴率降低,获得感增强,有助于提升其配合意愿和交易活跃度,对企业稳定货源有积极作用。
(3)建立自然人分年度销售额动态台账
建议为各自然人出售者建立台账,台账内容建议包含以下内容:自然人身份证号、交易日期、不含税金额、开票方式(三流合一/普通反向开票)、当年累计销售额、适用预缴税率等。针对不同自然人不同开票方式不同时间段进行台账记录和统计,针对2026年1-6月和7-12月的业务进行分段计税。
(4)其他征管规定仍按原政策执行,勿忘履行相关义务
除预缴率差异外,“三流合一反向开票”的其他服务与征管规定仍按照“2024年第5号公告”执行。企业应继续履行好相关义务,不可因预缴率调整而忽视其他合规要求,按期报送《代办税费明细报告表》,及时入库代扣税款,合规经营,规范落实纳税缴费义务。
(5)合同结算条款优化,税费权责清晰
与自然人出售者约定税费承担方式,明确个税、增值税附加由企业代扣,从货款中扣除,避免后期结算纠纷;减少现金结算、私人转账、禁止现金大额收购,尽量全部通过税务直连线上支付,留存“三流合一”电子凭证备查。
二
“换购住房个税”政策延续
(一)
原政策规定
根据《财政部 税务总局 住房城乡建设部关于延续实施支持居民换购住房有关个人所得税政策的公告》(财政部 税务总局 住房城乡建设部公告2026年第3号),在2026年1月1日至2027年12月31日期间,纳税人出售自有住房并在现住房出售后1年内,在同一城市重新购买住房的,可按规定申请退还其出售现住房已缴纳的个人所得税。其中,新购住房金额大于或等于现住房转让金额的,全部退还已缴纳的个人所得税;新购住房金额小于现住房转让金额的,按新购住房金额占现住房转让金额的比例退还出售现住房已缴纳的个人所得税。该政策的征管事项此前参照《国家税务总局关于支持居民换购住房个人所得税政策有关征管事项的公告》(国家税务总局公告2022年第21号)执行。
(二)
新政策变化
“12号公告”第二条规定,根据2026年第3号公告,在2026年1月1日至2027年12月31日期间,纳税人出售自有住房并在现住房出售后1年内,在同一城市重新购买住房的,可按规定申请退还其出售现住房已缴纳的个人所得税,具体服务与征管规定参照《国家税务总局关于支持居民换购住房个人所得税政策有关征管事项的公告》(2022年第21号)执行。
(三)
变化要点对比
变化要点对比
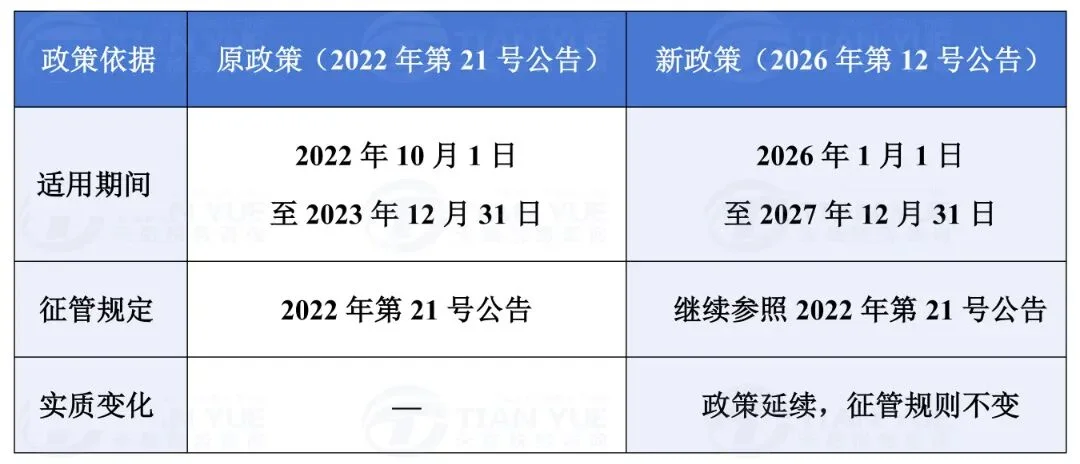
核心变化:“12号公告”本身并未改变换购住房退税政策的实质内容,而是以“重申+延续”的方式,明确了该政策在2026—2027年度的继续适用,并确认征管规定继续参照2022年第21号公告执行。这一定调为纳税人吃下了“定心丸”,确保政策衔接平稳有序。
(四)
政策沿革
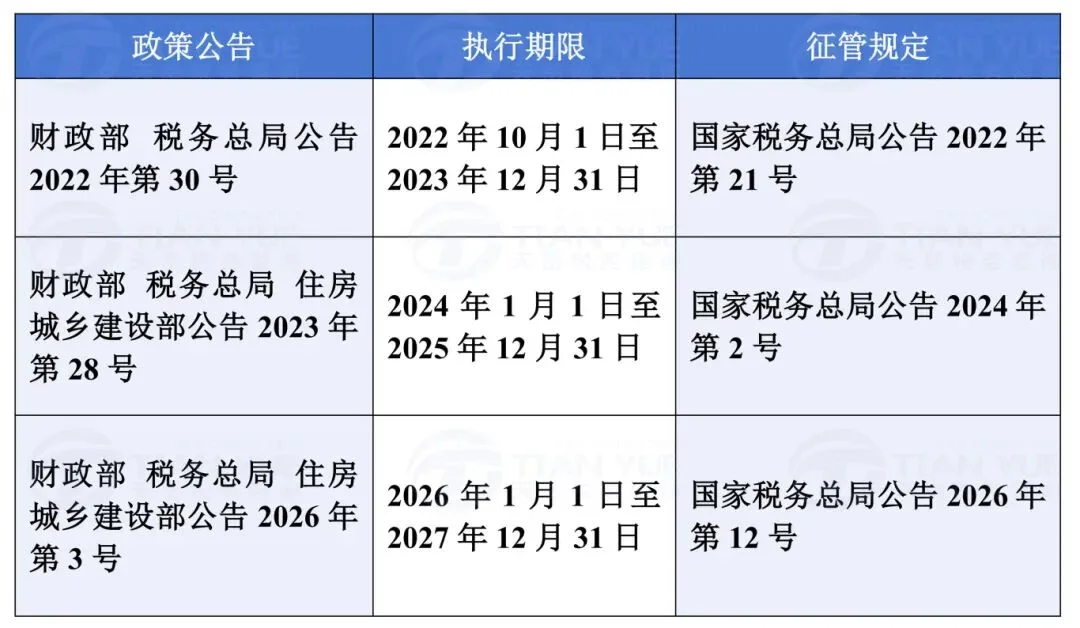
核心内容:国家税务总局公告2024年第2号和本次“12号公告”分别明确在相应期间的具体服务与征管规定参照国家税务总局公告2022年第21号执行。
三
总结与展望
综观“12号公告”,两项政策调整体现了不同的制度逻辑:
其一,激励创新、减负增效。“三流合一反向开票”预缴率的下调,是对数字化征管模式的制度性激励。通过降低税负成本,引导更多市场主体主动选择“支付即开票、开票即缴税、缴税即入库”的规范化流程,既减轻了自然人出售者的资金占用压力,也降低了资源回收企业的合规成本,实现了征纳双方的“双赢”。
其二,稳定预期、延续惠民。换购住房个税退税政策的延续,则是对居民改善性住房需求的持续支持。“12号公告”以征管文件的形式确认了政策的延续性,虽未新增实质内容,却为纳税人提供了明确的政策预期和操作指引。
对于符合条件的自然人出售者、资源回收企业和换购住房纳税人而言,及时了解“12号公告”两项政策变化与不变、准确把握适用条件,将是充分享受政策红利的关键所在。
“12号公告”是配套稳循环经济、促住房改善两大民生政策的征管落地文件,财税从业人员可依托本次新旧政策对比梳理业务操作标准,做好企业与自然人政策辅导,保障个税新政平稳落地执行。
转载请注明文章出自天岳税务并添加原文链接!
视频一:春节聚会必谈:今年换房、养老、带娃能享受哪些税收优惠?
视频二:【重磅】总局增值税法即问即答要点解析来了!
您可以通过查找微信公众号及视频号:天岳税务,或扫描二维码,关注天岳,获取更多免费财税资讯。
欢迎关注企业抖音账号:tianyuetax。
欢迎关注天岳税务网站www.tianyuetax.com,或拨打400-878-6629垂询。
天岳税务,您身边的税务顾问。