加油站是成品油流通的关键枢纽,同时也是税收违法行为的高发区,近年来,部分成品油零售加油站通过加油机作弊、账外经营、隐匿收入等方式偷逃税款,严重扰乱行业秩序。据统计,2025年1月至10月,全国税务部门累计查处高风险加油站3904户,查补税费款和加收滞纳金、罚款共计36.44亿元。税务、市场监管等部门虽已加大查处力度,但为了从源头防范此类违法行为、规范行业秩序、营造公平的税收营商环境并提升消费者的开票体验,国家税务总局于2026年6月8日发布并实施《关于在成品油零售领域全面推广“交易即开票”有关事项的公告》(国家税务总局公告2026年第11号,以下简称“11号公告”),明确成品油零售加油站应当于2026年11月1日前实现“交易即开票”,不断提升开票、用票便利度,为合规经营、依法纳税企业营造公平竞争环境,助力经济高质量发展。
 一、政策出台背景与核心目的
(一)解决“开票难”痛点问题,提升开票便利度
长期以来,成品油零售行业存在消费者开票难的问题,例如需提供信息、事后补票困难,全面推行“交易即开票”服务新模式,可实现加油交易完成后自动生成并推送发票,解决以往消费者需反复提供信息、开票繁琐、补票难等问题,有效打通消费开票“最后一公里”,保障消费者“有据可查、有票可依”,同时减轻加油站人工开票的工作量。
(二)“交易即开票”试点经验可复制推广
自2025年至2026年,全国各地正在分领域快速推进“支付即开票/交易即开票”模式,“交易即开票”场景的持续拓展,将推动发票管理从“以票控税”向“以数治税”转型升级,加快推进税收征管数字化转型步伐。
1、北京“交易即开票”已覆盖多个行业、多个消费场景
北京市税务局聚焦发票投诉的高发领域和关键环节,聚焦终端消费中停车、线下商超零售、网上交易、网络游戏、医疗、高速通行费、加油站、滑雪场等10余个消费场景,截至2026年4月,已有66家企业参与了此项工作,累计开票4200万份、开票金额超8.14亿元,可在交易完成时,由系统自动预填、即时开具并向消费者推送数电发票,可以有效解决发票管理中存在的“不开票、开票难、富余票”等问题,以“交易即开票”试点打通终端消费领域税收监管新路径。
2、山东省多地区已实现“交易即开票”场景化落地推广
淄博市税务局采用“乐企联用”模式,通过“规则嵌入、数据直连”,实现企业通过乐企联用平台在线向自然人发起付款时,同步完成预填开票,实现发票流与支付账户中的实名纳税人流、支付资金流的“三流合一”。德州市税务局已推出“推广‘支付即开票’场景应用”项目,采用乐企联用模式,实现交易支付与发票开具无缝衔接的数字化服务模式,目前主要应用于农产品收购和再生资源回收领域。
3、多地区已率先在“加油站”落地试点“交易即开票”
青岛市税务局以加油站作为试点,成功打通零售管理系统与支付平台的直连对接通道,在青岛地区实现零售管理系统直连“交易即开票”模式落地应用。重庆、宁波、吉林、江苏盱眙、云南楚雄等地也已在“加油站”消费场景推广了“交易即开票”。
(三)降低企业经营管理成本,规避涉税风险
一方面,通过自动化开票流程,减少加油站人工录入、审核等环节,减轻员工负担,企业无需专门安排财务人员处理开票、报税事宜,有效节省人力投入,同时规避人工操作失误导致的发票作废、重开问题,提升财务处理效率。另一方面,接入企业无需自建信息系统,可实现从交易到申报的全链条数字化管控,一定程度上节约了经营成本,提升市场竞争力;通过开票数据与支付金额、交易对象的自动绑定,帮助企业实现“货、款、票”三流一致,有效防范发票开具和收入申报等相关风险,助力企业经营行稳致远。
(四)强化税收监管,提升税收治理效能
对税务部门而言,“交易即开票”构建起数字化、智能化的税收监管与服务新体系,实现征管效能与服务质效双提升。依托乐企平台,税务部门实现交易数据与发票数据的实时绑定,实现“资金流-货物流-发票流”的三流信息自动归集和即时监控,杜绝拒开票、漏开票、错开票、隐匿收入等行为,夯实税源管理基础。同时,可以有效规范成品油零售行业秩序,遏制不法经营者利用技术或制度漏洞逃避纳税,保护依法纳税企业的合法权益,营造公平税收营商环境。
 二、政策分析
“11号公告”对适用主体、开票平台、开票场景以及发票开具规则等内容进行了明确。
(一)什么是“交易即开票”
“交易即开票”,是指成品油零售加油站完成销售成品油交易后,按照交易数据通过税务部门乐企平台即时向购买方全量开具全面数字化电子发票。简言之,消费者在支付款项后,交易信息实时同步传递、发票自动开具并向消费者推送数电发票。
(二)“交易即开票”的适用主体有哪些
成品油零售加油站(包括加油站、水上加油趸船、只销售柴油的农村网点)销售成品油,应当按照本公告规定“交易即开票”。
(三)“交易即开票”覆盖的交易场景有哪些
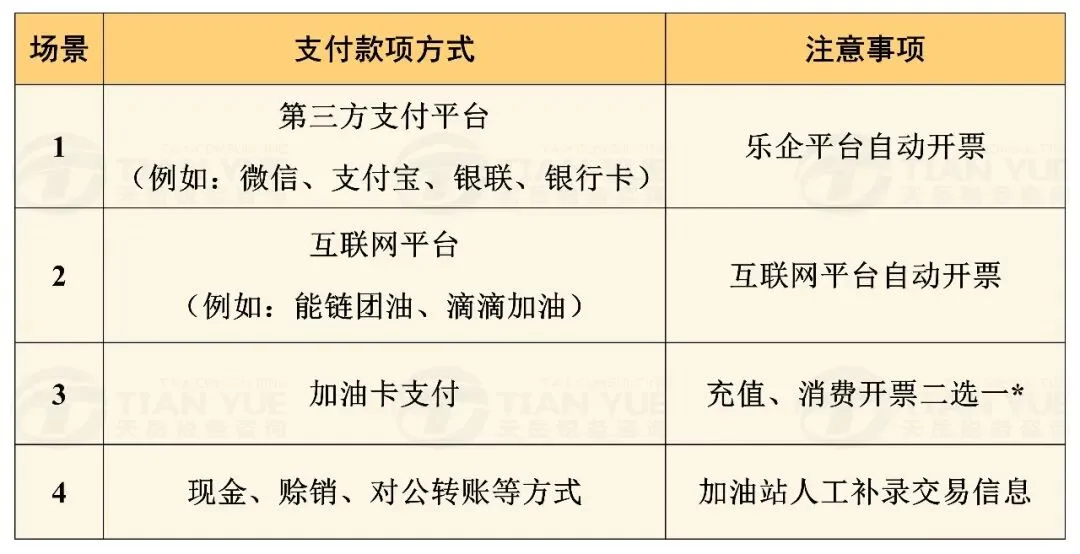
*注释:购买方可以选择在充值时开具不征税普通发票,也可选择在加油时开具普通发票或者增值税专用发票,二者仅能选择其中一种。
(四)“交易即开票”实现模式有哪些
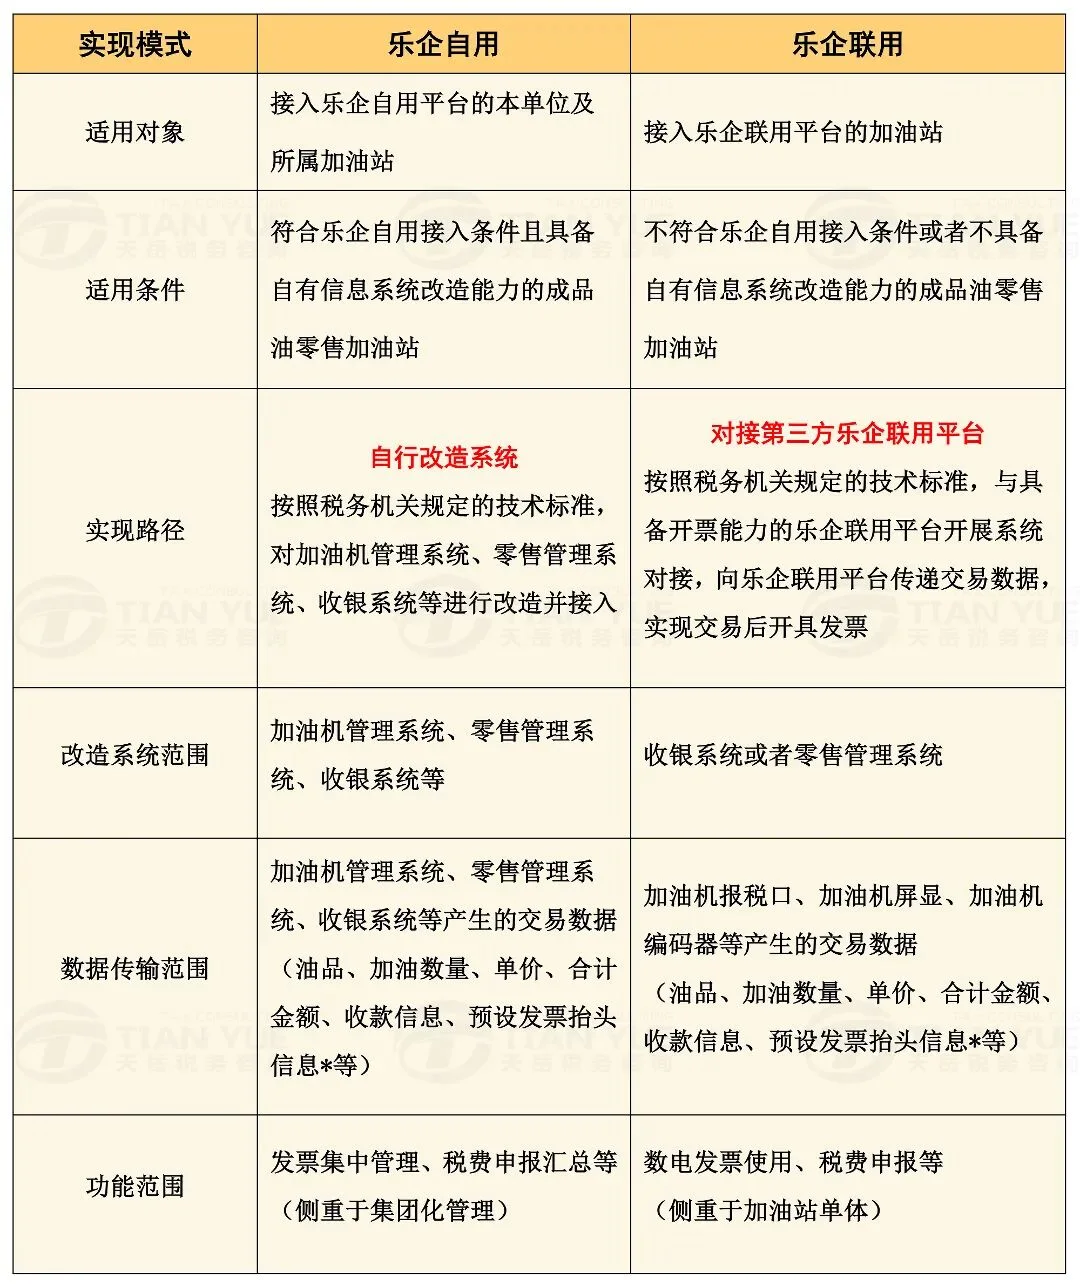
*注释:可自行预设置发票抬头信息(未预设的,发票抬头默认为“个人”)。
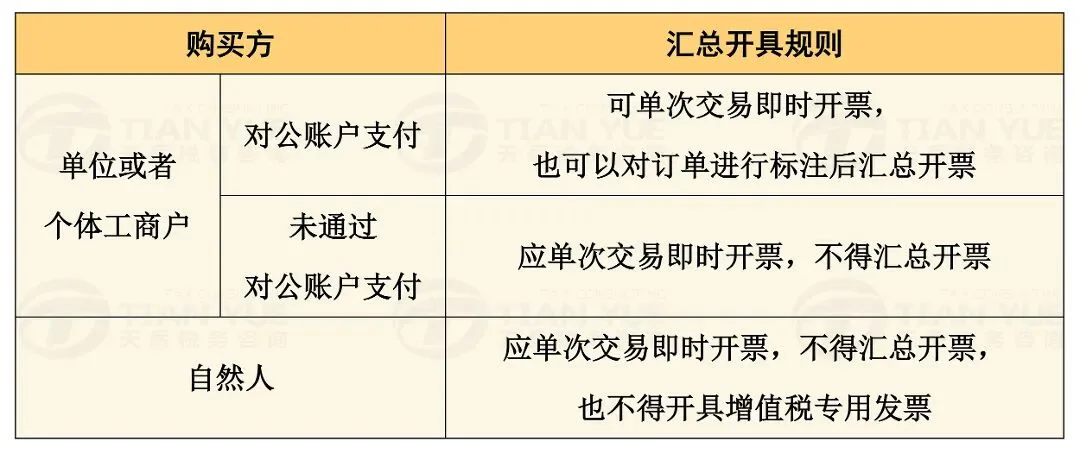
(五)发票换开与发票汇总开具的相关规则有哪些
1发票换开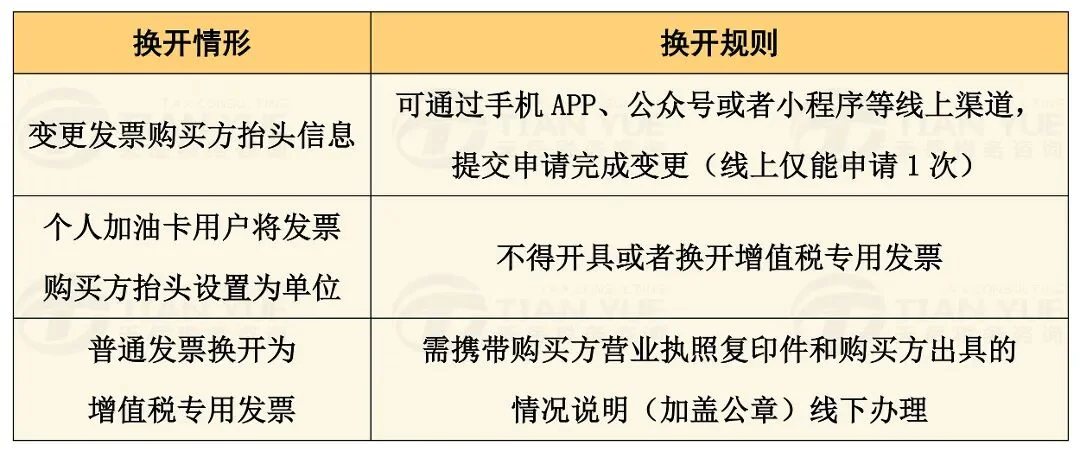 2发票汇总开具
(六)对接入乐企平台的直连单位有哪些要求
接入乐企平台的直连单位,应当按照税务机关规定的技术标准进行系统改造,实现收款信息、订单信息、预设发票抬头信息等数据自动预填,发票即时开具;应当加强成品油零售加油站发票开具情况监控,发现规避税收监管的,及时向成品油零售加油站所属主管税务机关报告;不得以推广“交易即开票”为由向成品油零售加油站违规收取费用,不得勾结、唆使、协助成品油零售加油站规避税收监管。
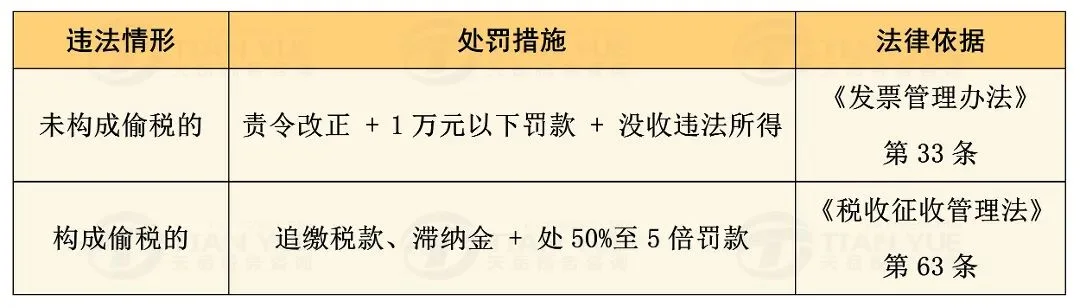
(七)严厉查处使用非本单位收款码收款等行为
“11号公告”明确提出税务机关严厉查处成品油零售加油站使用非本单位收款码收款等各类规避税收监管的行为。一经查实,将面临如下处罚:
(八)政策执行过渡期
为加大成品油零售行业“交易即开票”推广力度,加快全面推行速度,“11号公告”明确了自公告自发布之日起至2026年11月1日为过渡期,并明确指出成品油零售加油站应当于2026年11月1日前实现“交易即开票”;若在过渡期内未全面实现“交易即开票”的,由税务机关责令改正,并按照《中华人民共和国税收征收管理法》《中华人民共和国发票管理办法》等有关规定处理。
 三、税收建议
(一)积极接入乐企平台,完成系统改造
2026年6月8日至2026年11月1日为过渡期,过渡期内,成品油零售加油站应当根据自身信息化条件合理选择乐企接入方式,完成系统改造对接,在过渡期结束前全面实现“交易即开票”。具备系统改造条件、符合乐企自用标准的加油站,应尽快向省级税务机关申请乐企自用,同步改造加油机、零售管理、收银系统三大系统并完成乐企平台接入;不具备改造能力、不满足自用条件的零售站点,应提前筛选正规乐企联用平台,完成系统接口对接,在2026年11月1日前全面实现交易即开票,避免因逾期被税务机关追责。
(二)针对全场景交易模式,调试系统保证数据准确
针对第三方支付、互联网平台、加油卡、现金、对公转账、赊销等全部交易场景,企业应根据不同场景调试系统,确保加油数据、收款数据、订单数据自动同步至乐企平台,杜绝人工操作导致的数据不实。企业应完善现金交易补录机制,确保每笔现金交易都能通过系统人工补录方式触发开票。
(三)规范收款与开票行为,严守涉税红线
成品油零售加油站应全面停用非本单位接入乐企平台数据的收款码、私人账户代收款等方式,所有加油款必须通过对公、合规账户收款,并同步触发自动开票。
企业应向客户清晰告知加油卡的两种开票方式:充值时开不征税普通发票(后续加油不再开票)或加油时开具普通发票、专用发票(充值环节不开票),二种方式选择其中一种开票并做好数据统计,不得重复开票、错开发票类型。
同时,企业应加强员工培训,尤其是收银、加油岗位,熟悉“交易即开票”流程,严格执行即时开票和汇总开票规则,避免操作失误导致漏开、错开。
另外,针对个人消费者,无论采取何种付款方式,都应在加油完成后及时索要发票,如未收到发票或发票信息有误应积极联系销售方补开或者换开发票。加油站零售企业不得以任何理由延迟或拒绝开票。
(四)加油站买赠行为需规范税务处理
加油站推出的加油赠送抽纸等活动,通常会被理解为买赠行为,抽纸赠送给客户形成了有进无销,且开具发票时未将赠品与主商品在同一张发票的“金额”栏中分别注明折扣额,针对此部分业务增值税上需要视同应税交易,避免税收风险。加油站推出的加油赠送洗车服务的,根据《增值税法》及《实施条例》,无偿转让服务,无需视同发生应税交易。
同时,在企业所得税方面,企业将资产用于市场推广或销售、交际应酬等用途,因资产所有权属已发生改变,应按规定视同销售确定企业所得税收入。
(五)主动配合税务监管,防范税务风险
企业应主动提供系统对接文档、交易日志、开票记录等资料,杜绝账外经营,所有销售数据必须进入系统并开票,不得隐匿。同时,应建立内部审计机制,定期比对“交易数据”与“开票数据”,发现差异及时整改。
“交易即开票”新模式打通了数据壁垒,实现交易、资金、发票全程可追溯,是税务部门依托数字化手段、优化纳税服务、强化税收治理的一项重要创新举措。这既是便利消费者的服务升级,也是税务机关堵塞成品油零售领域税收漏洞的关键步骤,此项举措实现了对成品油流通环节的精准监管与风险防控,也为成品油消费税征收环节后移奠定基础。加油站零售企业应积极改造升级系统,摒弃侥幸心理,主动拥抱数字化监管,为构建公平、法治、便利的税收营商环境注入强劲动力。
转载请注明文章出自天岳税务并添加原文链接!
视频一:【重磅消息】油圈涉税产品检测新规来袭
视频二:【重磅】总局增值税法即问即答要点解析来了!
您可以通过查找微信公众号及视频号:天岳税务,或扫描二维码,关注天岳,获取更多免费财税资讯。
欢迎关注企业抖音账号:tianyuetax。
欢迎关注天岳税务网站www.tianyuetax.com,或拨打400-878-6629垂询。
天岳税务,您身边的税务顾问。