随着经济的发展,世界各国对于转让定价报告,即关联交易同期资料已经愈加重视。自从上世纪90年代以来,美国领先立法针对企业使用不符合公平交易原则的转让定价施行沉重的惩罚制度,并对备有转让定价报告的企业网开一面。网开一面的前提条件是,转让定价报告必须明确证明企业所使用的关联交易转让定价方法符合公平交易原则,并在税务机关要求的期限内提供。继美国之后,国际经合组织即OECD于1995年也修改了《转让定价指南》(Transfer Pricing Guidelines),并设置了《证明文件》一章,着重讨论关联交易同期资料。世界上越来越多的国家关注转让定价和关联交易同期资料的重要性,并纷纷制定法规要求有关联交易的企业准备关联交易同期资料。
以往中国企业并未被强制要求准备关联交易同期资料。《特别纳税调整实施办法(试行)》,即国税发[2009]2号文件,首次将关联交易同期资料的准备要求纳入中国反避税法律体系。至此,中国在反避税调查和处理上拥有了包括法、条例、办法在内完整的法律体系,这意味着提供关联交易同期资料已成为纳税人的法定义务,同时也为中国税务机关检查企业转让定价问题提供了程序上的指导。虽然文件大部分条款已经被国家税务总局后续下发的2016年第42号公告及2017年第6号公告所取代,但是在一定的历史时期的确为我们国家转让定价业务规范纳税方面起到了非常积极的引领作用。
本文从关联交易同期资料的条件范围、时间要求、准备要点、税务风险及相关建议等方面着手进行分析和阐述,旨在为需要准备关联交易同期资料的相关企业提供程序及技术上的指导。
一
需要准备关联交易同期资料之企业范围
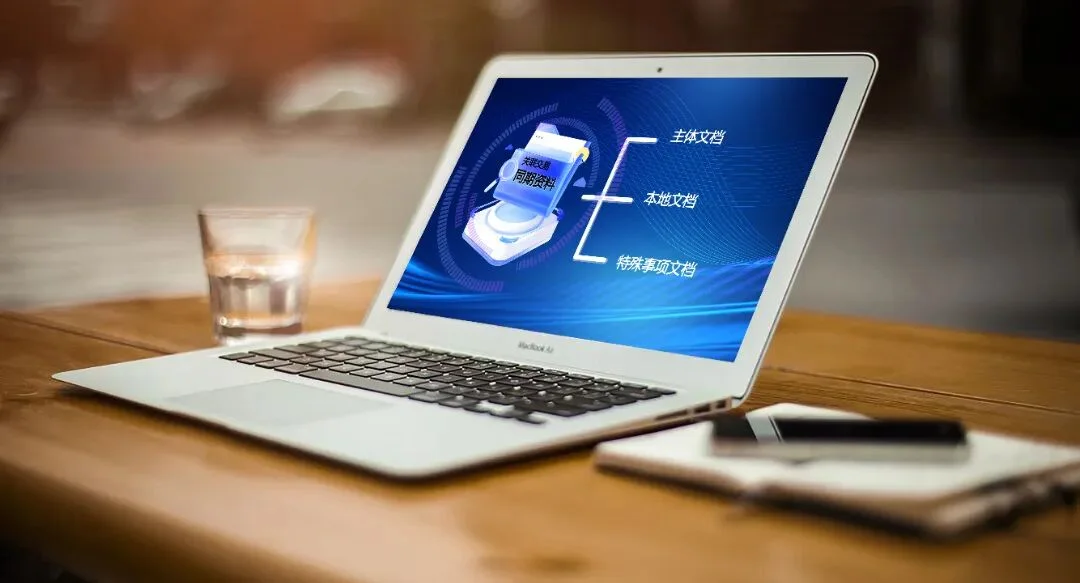
关联交易同期资料,是指企业把实际发生的与关联企业间交易过程中产生的业务资料,采用恰当的方式、方法进行整理,以书面的形式记录并加以存档。前已述及,为进一步完善关联申报和关联交易同期资料管理,国家税务总局于2016年下发了42号公告,与以往不同的是,文件将关联交易同期资料分为主体文档、本地文档和特殊事项文档三种形式。
(一)哪些企业需要准备主体文档
根据政策规定,年度发生跨境关联交易且合并企业财务报表的最终控股企业所属企业集团已准备主体文档,或者年度关联交易总额超过10亿元的企业,应当准备主体文档。由此可见,主体文档主要披露最终控股企业所属企业集团的全球业务整体情况。
(二)哪些企业需要准备本地文档
根据政策规定,年度关联交易金额符合下列条件之一的企业需要准备本地文档:
1、有形资产所有权转让金额超过2亿元,来料加工业务按照年度进出口报关价格计算。有形资产,顾名思义是指那些具有实物形态的资产,例如存货和机器设备。这里的来料加工,是指进口料件由境外企业提供,经营企业不需要付汇进口,按照境外企业的要求进行加工或者装配,只收取加工费,制成品由境外企业销售的经营活动。
2、金融资产转让金额超过1亿元。
3、无形资产所有权转让金额超过1亿元。
4、其他关联交易金额合计超过4000万元。
特别需要注意的是,根据国家税务总局2017年6号公告之规定,企业为境外关联方从事来料加工或者进料加工等单一生产业务,或者从事分销、合约研发业务,原则上应当保持合理的利润水平。一旦企业出现亏损,无论是否达到2016年42号公告中的关联交易同期资料准备条件和标准,均应当就亏损年度准备关联交易同期资料本地文档。税务机关还应当重点审核此类企业的本地文档,加强监控管理。
(三)哪些企业需要准备特殊事项文档
特殊事项文档包括成本分摊协议特殊事项文档和资本弱化特殊事项文档。对于签订或者执行成本分摊协议的企业,应当准备成本分摊协议特殊事项文档;对于关联债资比例超过标准比例需要说明符合独立交易原则的企业,则应当准备资本弱化特殊事项文档。
由此我们可以看到,企业只要满足其中一种文档的准备条件就需要准备该种同期资料,存在企业需要准备多种文档的可能性。此外,企业仅与境内关联方发生关联交易的,可以不准备主体文档、本地文档和特殊事项文档。
二
关联交易同期资料准备要点分析
(一)主体文档准备要点分析
主体文档主要披露最终控股企业所属企业集团的全球业务整体情况,主要包括组织架构、企业集团业务、无形资产、融资活动、财务与税务状况等内容。企业准备主体文档,应重点关注以下几个方面:
1、通过对企业集团概况、注册成立时间、注册资本、股东结构、经营范围、功能和风险、产品、从业人数、发展历程、业务类型、业务流程、行业地位、业务特殊性、行业利润水平、行业普遍状况等企业披露的信息,可以初步判断企业集团及各成员实体在独立交易原则下是否实现同样或类似业务的利润水平,关注价值贡献因素与实际利润是否匹配,是否具备具有说服力的证据支撑。
2、在准备主体文档时,应关注企业是否存在因接受股东服务而支付的股东服务费用以及为服从集团统一管理而支付的集团管理服务费,综合判断真实性、受益性、分配劳务的基数和标准是否合理以及转让定价是否符合独立交易原则。
3、要适当关注主要研发费用支付地和无形资产所有权归属地,分析是否存在真实研发活动,如研发团队、研发人员学历资质证明、研发成果等。如果无形资产所有权归属地实际所得税性质的税负明显低于中国所得税税率,那境内企业支付无形资产使用费则可能会存在一定问题。
企业还应分析合并财务报表,了解企业集团整体的利润水平,以及所属成员实体利润水平及变化情况。
(二)本地文档准备要点分析
本地文档主要披露企业关联交易的详细信息,包括企业概况、关联关系、关联交易、可比性分析及转让定价方法的选择和使用五个部分。企业通过对这五个部分内容的资料准备,通过可比性分析,作出企业是否遵循独立交易原则的说明。
1、对于关联交易业务流程,企业应当根据自身情况,明确信息流、物流和资金流三种关联交易流程在本企业的特定涵义。这里还要关注关联交易业务流程与非关联交易业务流程的异同,根据业务的实际流向,阐述清楚各个流程的具体走向。
2、提醒企业注意的是,关于可比公司的选择,应采用定性与定量相结合的方法进行筛选。首先我们要明确可比公司的样本量如何取得,这里要提到的是有关数据库的问题。目前税务机关认可的是BVD数据库的OSIRIS子库,即全球上市公司数据分析库。国家税务总局2017年6号公告明确指出,税务机关在进行可比性分析时,优先使用公开信息。在选择转让定价方法时,还应充分考虑企业自身及关联方情况,并要分析每个方法的适用范围,以判定企业适合哪种转让定价方法。
3、根据国家税务总局2017年6号公告的相关规定,税务机关实施特别纳税调查,应当对存在长期亏损、微利、跳跃性盈利及低于同行业利润水平等情况的企业进行重点关注。在此我们建议长期亏损或微利企业,一定要结合同行业利润情况,评估自身的盈利水平,制定更为合理的转让定价政策,将主营利润合理保留在中国境内并在中国境内完税,从而规范纳税、降低税收风险。
相比较之前的国税发[2009]年2号文件即《特别纳税调整实施办法》的规定而言,本地文档更加强调披露信息的全面性、准确性和完整性,比之前文件要求披露的信息更加细化。
对于涉及特殊事项文档,即成本分摊协议特殊事项文档和资本弱化特殊事项文档的企业,则需要重点关注其成本分摊及资本弱化事项的真实性、合理性、与收入的相关性,以及资料准备的详实性等多个方面。
三
关联交易同期资料准备的时间要求
所谓同期,是指企业发生关联交易和准备关联交易同期资料的当期,这就要求符合条件的企业必须按照年度,对所发生的关联交易及时准备相关资料,并且对关联交易是否符合独立交易原则进行说明。
原《办法》规定,关联交易同期资料应自关联交易发生年度的次年6月1日起保存10年。目前,关联交易同期资料分为主体文档、本地文档和特殊事项文档三种形式。根据现行政策的要求,主体文档应当在企业集团最终控股企业会计年度终了之日起12个月内准备完毕;本地文档和特殊事项文档应当在关联交易发生年度次年6月30日之前准备完毕。文件规定,关联交易同期资料应当自税务机关要求之日起30日内提供。同时,现行政策规定,同期资料应当自税务机关要求的准备完毕之日起保存10年。企业如果发生合并、分立,应当由合并、分立后的企业来继续保存关联交易同期资料。
四
未按规定准备之税务风险及税收建议
(一)未按规定准备之税务风险
如果经税务机关调查认为,企业实际关联交易金额达到必须准备关联交易同期资料的标准,企业无法及时提供关联交易同期资料的,可能面临补征税款加收利息以及高额罚息的风险。具体来说,如果企业不能按期准备和提供关联交易同期资料,企业将面临以下税务风险:
1、增加税务检查的风险。根据国家税务总局2017年6号公告规定,税务机关实施特别纳税调查时,应当对未按照规定进行关联申报或者准备关联交易同期资料的企业进行重点关注。同时公告规定,被调查企业不提供特别纳税调查相关资料,或者提供虚假、不完整资料的,由税务机关责令限期改正,逾期仍未改正的,税务机关按照税收征管法及其实施细则有关规定进行处理,并依法核定其应纳税所得额。如果企业不及时提供关联交易同期资料,即便关联交易符合独立交易原则,也增加了被税务机关重点调查的税务风险。
另外,需要明确的是,企业在准备并提供关联交易同期资料后,仍有被税务机关进行转让定价调查及调整的可能。税务机关对企业是否进行转让定价调查以及是否进行纳税调整,关键在于企业关联交易制定的转让定价政策是否符合独立交易原则,企业提供的关联交易同期资料只是将企业的关联交易行为进行分析和验证,并不能改变定价政策本身的合理性。
2、加收罚息。政策还规定,税务机关对企业实施特别纳税调整的,应当对发生交易补征的企业所得税按日加收利息。这里的利息率按照税款所属纳税年度12月31日公布的与补税期间同期的中国人民银行人民币贷款基准利率加5个百分点计算,并按照一年365天折算日利息率。而企业按照有关规定提供关联交易同期资料及有关资料的,可以只按照基准利率加收利息。
倘若符合条件的企业按照规定及时准备关联交易同期资料,对于纳税调整部分可以只按基准利率计算加收利息;而针对应提供未提供关联交易同期资料的企业,则应按日加收罚息,并且按照《企业所得税法》及实施条例的规定,罚息不能税前扣除,对于企业而言无疑是笔额外的损失。从惩罚的力度上,亦可以看出总局对关联交易同期资料准备工作的重视程度。
如果企业存在《税收征管法》第六十三条或第七十条之情形,还面临税务罚款的风险,这无疑将影响企业纳税人信用等级的评定等事项,从而对企业未来经营发展产生不利影响。
3、不予受理预约定价申请。政策还规定,未按规定准备关联交易同期资料的企业,税务机关不应受理其预约定价申请的安排。
(二)相关税收建议
针对以上税务风险,相关企业应当尽早准备,深入学习相关政策和文件,充分考虑企业、关联方及所处行业的状况,提高关联交易同期资料质量。在此我们特别提醒企业注意的是:
1、首先,对于尚不能确定是否符合法定准备要求的企业,企业管理者需要准确归集本企业的关联交易金额,并根据法规要求和本企业情况判断是否需要准备关联交易同期资料,否则很可能导致税务风险。
2、另外,由于关联交易同期资料准备技术性要求较高,对于已经确定需要准备关联交易同期资料的企业,应积极参加相关培训,充分理解文件要求的具体内容,组成关联交易同期资料准备工作小组,必要时寻求专业机构帮助。
3、最后,尽管文件规定时间看似充裕,但是并不意味着企业应延期至到期再着手准备关联交易同期资料。由于关联交易同期资料的复杂性,企业尽早着手准备以提高关联交易同期资料质量,有效降低税务风险。
转载请注明文章出自天岳税务并添加原文链接!
视频一:关联交易同期资料技术要求和税收建议
视频二:天岳税务受邀参加“税企彩虹桥”入驻齐鲁软件园暨高新区第34个全国税收宣传月启动仪式
【重磅】税收征管法征求意见稿建议反馈之七大方面
【天岳动态】天岳税务受邀参加“税企彩虹桥”入驻齐鲁软件园暨高新区第34个全国税收宣传月启动仪式
【速看】贸易战再升级!2025年美国进口商品加征关税公告解读
您可以通过查找微信公众号及视频号:天岳税务,或扫描二维码,关注天岳,获取更多免费财税资讯。
欢迎关注企业抖音账号:tianyuetax。
欢迎关注天岳税务网站www.tianyuetax.com,或拨打400-878-6629垂询。
天岳税务,您身边的税务顾问。