
为贯彻落实创新驱动发展战略,激发市场活力和社会创造力,更好地支持高新技术企业和科技型中小企业发展,财政部、税务总局发布了《关于延长高新技术企业和科技型中小企业亏损结转年限的通知》(财税[2018]76号,以下简称《通知》),税务总局发布了《关于延长高新技术企业和科技型中小企业亏损结转弥补年限有关企业所得税处理问题的公告》(国家税务总局公告2018年第45号,以下简称《公告》),明确了将这两类企业亏损结转弥补年限由5年延长至10年的优惠政策、具体执行口径、征管操作事项。最近,有很多朋友咨询我们,目前是或曾经是高新技术企业或科技型中小企业,其不同年度发生的亏损到底可以结转弥补几年?
一、政策内容
根据《通知》规定,自2018年1月1日起,当年具备高新技术企业或科技型中小企业资格(以下统称“资格”)的企业,其具备资格年度之前5个年度发生的尚未弥补完的亏损,准予结转以后年度弥补,最长结转年限由5年延长至10年。
根据《公告》规定,《通知》第一条所称当年具备高新技术企业或科技型中小企业资格(以下统称“资格”)的企业,其具备资格年度之前5个年度发生的尚未弥补完的亏损,是指当年具备资格的企业,其前5个年度无论是否具备资格,所发生的尚未弥补完的亏损。2018年具备资格的企业,无论2013年至2017年是否具备资格,其2013年至2017年发生的尚未弥补完的亏损,均准予结转以后年度弥补,最长结转年限为10年。
二、适用主体
《通知》所称高新技术企业,是指按照《科技部 财政部 国家税务总局关于修订印发〈高新技术企业认定管理办法〉的通知》(国科发火[2016]32号)规定认定的高新技术企业;所称科技型中小企业,是指按照《科技部 财政部 国家税务总局关于印发〈科技型中小企业评价办法〉的通知》(国科发政[2017]115号)规定取得科技型中小企业登记编号的企业。
三、重点解析
1、正确理解“具备资格年度”如何确定
根据《公告》规定,高新技术企业按照其取得的高新技术企业证书注明的有效期所属年度,确定其具备资格的年度。科技型中小企业按照其取得的科技型中小企业入库登记编号注明的年度,确定其具备资格的年度。
目前,高新技术企业和科技型中小企业资格采取不同的管理方法。高新技术企业经过认定后,取得的高新技术企业证书有效期3年;而科技型中小企业每年评价后,赋予其科技型中小企业入库登记编号。
(1)高新技术企业资格年度确定方法 高新技术企业证书注明了发证时间和有效期,为保证企业最大限度享受政策红利,《公告》明确,高新技术企业按照其取得的高新技术企业证书注明的有效期所属年度,确定其具备资格年度。
案例1某高新技术企业,证书注明发证时间为2022年12月1日,有效期3年。根据《公告》规定,2022年、2023年、2024年、2025年为具备资格年度。
(2)科技型中小企业资格年度确定方法 科技型中小企业仅有入库登记编号注明的年度,且需在每年3月底前进行评价。为此,《公告》明确,科技型中小企业按照其取得的科技型中小企业入库登记编号注明的年度,确定其具备资格年度。
案例2某科技型中小企业,2022年5月取得入库登记编号,编号注明的年度为2022年。根据《公告》规定,2022年为具备资格年度。
2、当年具备资格的企业,以前年度发生亏损可以结转几年
根据《通知》和《公告》的规定,当年具备高新技术企业或科技型中小企业资格的企业,其具备资格年度之前5个年度发生的尚未弥补完的亏损,准予结转以后年度弥补,最长结转年限为10年。并且,其前5个年度无论是否具备资格,所发生的尚未弥补完的亏损,均可以最长结转10年。
案例3A企业2022年具备资格,假如2017年发生亏损500万元,该亏损可依次在2018年至2027年弥补亏损。不用考虑2017年是否具备资格,也不用考虑2023年至2027年是否具备资格。假如2018年至2021年有亏损,也同样可以最长结转弥补10年。
3、当年不具备资格的企业,当年发生的亏损可以结转几年
根据《通知》和《公告》的规定,当年具备高新技术企业或科技型中小企业资格的企业,其具备资格年度之前5个年度发生的尚未弥补完的亏损,准予结转以后年度弥补,最长结转年限为10年。并且,其前5个年度无论是否具备资格,所发生的尚未弥补完的亏损,均可以最长结转10年。案例3:A企业2022年具备资格,假如2017年发生亏损500万元,该亏损可依次在2018年至2027年弥补亏损。不用考虑2017年是否具备资格,也不用考虑2023年至2027年是否具备资格。假如2018年至2021年有亏损,也同样可以最长结转弥补10年。
案例4
B企业2023年不具备资格,2023年发生亏损200万元。如果该企业在2028年之前任一年度重新具备资格,按照《通知》和《公告》规定,2023年亏损准予向以后10年结转弥补,即准予依次用2024年至2033年所得弥补。如果2023年至2028年一直不具备资格,按照《通知》和《公告》规定,2023年亏损只准予向以后5年结转弥补,即依次用2024年至2028年所得弥补。
四、企业发生合并、分立时亏损结转的确定
1、企业发生合并、分立适用一般性税务处理的亏损结转
企业发生了合并、分立适用一般性税务处理,则被合并企业的亏损不得在合并企业结转弥补,企业分立相关企业的亏损不得相互结转弥补。
根据《财政部 国家税务总局关于企业重组业务企业所得税处理若干问题的通知》(财税[2009]59号)第四条规定:企业重组,除符合本通知规定适用特殊性税务处理规定的外,按以下规定进行税务处理:……(四)企业合并,当事各方应按下列规定处理:……3.被合并企业的亏损不得在合并企业结转弥补。(五)企业分立,当事各方应按下列规定处理:……5.企业分立相关企业的亏损不得相互结转弥补。
2、企业发生合并、分立适用特殊性税务处理的亏损结转
企业发生了合并、分立适用特殊性税务处理,则被合并企业的亏损可在限额内由合并企业弥补,被分立企业未超过法定弥补期限的亏损额可按分立资产占全部资产的比例进行分配,由分立企业继续弥补。
根据《财政部 国家税务总局关于企业重组业务企业所得税处理若干问题的通知》(财税[2009]59号)第六条规定:企业重组符合本通知第五条规定条件的,交易各方对其交易中的股权支付部分,可以按以下规定进行特殊性税务处理:……(四)企业合并,企业股东在该企业合并发生时取得的股权支付金额不低于其交易支付总额的85%,以及同一控制下且不需要支付对价的企业合并,可以选择按以下规定处理:……3.可由合并企业弥补的被合并企业亏损的限额=被合并企业净资产公允价值×截至合并业务发生当年年末国家发行的最长期限的国债利率。……(五)企业分立,被分立企业所有股东按原持股比例取得分立企业的股权,分立企业和被分立企业均不改变原来的实质经营活动,且被分立企业股东在该企业分立发生时取得的股权支付金额不低于其交易支付总额的85%,可以选择按以下规定处理:……3.被分立企业未超过法定弥补期限的亏损额可按分立资产占全部资产的比例进行分配,由分立企业继续弥补。……
3、适用特殊性税务处理的企业合并、分立亏损结转弥补年限如何确定?
根据《公告》第三条规定:企业发生符合特殊性税务处理规定的合并或分立重组事项的,其尚未弥补完的亏损,按照《财政部 国家税务总局关于企业重组业务企业所得税处理若干问题的通知》(财税[2009]59号)和本公告有关规定进行税务处理:(一)合并企业承继被合并企业尚未弥补完的亏损的结转年限,按照被合并企业的亏损结转年限确定;(二)分立企业承继被分立企业尚未弥补完的亏损的结转年限,按照被分立企业的亏损结转年限确定;(三)合并企业或分立企业具备资格的,其承继被合并企业或被分立企业尚未弥补完的亏损的结转年限,按照《通知》第一条和本公告第一条规定处理。
具体解析如下:
(1)适用特殊性税务处理的企业合并,被合并企业尚未弥补完的亏损,由合并企业按限额承继,结转年限与被合并企业亏损结转剩余年限一致。被合并企业具备资格的,其具备资格年度之前5个年度发生的尚未弥补完的亏损,最长结转以后10个年度弥补,不论合并企业是否具备资格,合并企业承继的被合并企业尚未弥补完的亏损结转年限,按照被合并企业的亏损结转年限确定。
案例52022年C企业吸收合并D企业,适用特殊性税务处理规定。其中,C企业(合并企业)不具备资格,其尚未弥补完的2020年亏损,准予向以后5年结转弥补。D企业(被合并企业)具备资格,其尚未弥补完的2020年亏损,准予向以后10年结转弥补。吸收合并后C企业尚未弥补完的2020年亏损,包括合并前C企业尚未弥补完的亏损和D企业尚未弥补完的亏损,按照《通知》和《公告》规定应当分别处理,即合并后C企业尚未弥补完的2020年亏损,其中合并前C企业尚未弥补完的亏损,只准予用2022年至2025年的所得弥补;合并前D企业尚未弥补完的亏损,按照财税[2009]59号文件第六条第(四)项有关规定计算后,准予用2022年至2030年的所得弥补。
如果合并后C企业2022年具备资格,合并后C企业尚未弥补完的2020年亏损,包括合并前C企业尚未弥补完的亏损和D企业尚未弥补完的亏损,均准予用2022年至2030年的所得弥补。
如果合并前D企业2021年和2022年都不具备资格,其尚未弥补完的2020年亏损,准予向以后5年结转弥补。不论合并前后C企业是否具备资格,合并前D企业尚未弥补完的亏损,按照财税[2009]59号文件第六条第(四)项有关规定计算由C企业承继的,C企业只准予用2022年至2025年的所得弥补。案
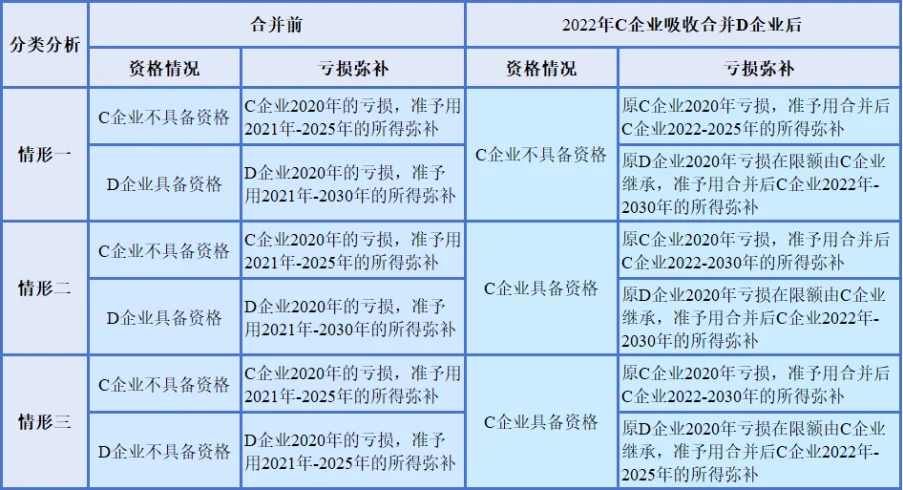
总之,合并前各企业尚未弥补完的亏损,在合并后企业弥补时,需要分别核算与处理,对于合并后企业仍存续的,亏损结转年限随合并企业“资格”变化来确定;对于合并后原企业不存续的,亏损结转年限由原企业的资格来确定。
(2)适用特殊性税务处理的企业分立,根据财税[2009]59号文件规定,被分立企业未超过法定弥补期限的亏损额,由分立企业按分立资产占全部资产的比例进行分配计算,继续弥补。分立企业承继被分立企业尚未弥补完的亏损的结转年限,按照被分立企业的亏损结转年限确定;被分立企业具备资格的,不论分立后企业是否具备资格,分立后企业承继被分立企业尚未弥补完的亏损的结转年限与被分立企业亏损结转剩余年限一致。
案例62022年E企业分立新设F企业和G企业,适用特殊性税务处理规定。其中,E企业具备资格,其尚未弥补完的2020年亏损,准予向以后10年结转弥补。分立新设的F企业和G企业分别承继E企业尚未弥补完的2020年亏损。按照《通知》和《公告》规定,分立后F企业和G企业分别承继E企业尚未弥补完的2020年亏损,按照财税[2009]59号文件第六条第(五)项有关规定计算后,无论分立后F企业和G企业是否具备资格,均准予用2022年至2030年的所得弥补。
五、符合延长亏损结转弥补年限条件的企业如何纳税申报?
由企业自行计算申报享受,无须向税务机关申请审批或办理备案手续。
根据《公告》第四条规定:符合《通知》和本公告规定延长亏损结转弥补年限条件的企业,在企业所得税预缴和汇算清缴时,自行计算亏损结转弥补年限,并填写相关纳税申报表。
您可以通过查找微信公众号及视频号:天岳税务,或扫描二维码,关注天岳,获取更多免费财税资讯。
欢迎关注企业抖音账号:tianyuetax。
欢迎关注天岳税务网站www.tianyuetax.com,或拨打400-878-6629垂询。
天岳税务,您身边的税务顾问。