2025年7月7日,国家税务总局发布《国家税务总局关于优化企业所得税预缴纳税申报有关事项的公告》(以下简称《公告》),发布了《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》(以下简称《预缴纳税申报表》)和《代理出口企业受托出口情况汇总表》。为落实《国务院关于印发〈推动大规模设备更新和消费品以旧换新行动方案〉的通知》(国发[2024]7号)关于“进一步加大节能节水、环境保护、安全生产专用设备抵免政策优惠力度”的要求,明确企业可以在预缴环节根据自身情况自主选择享受专用设备抵免政策;《公告》还调整了总分机构预缴环节税款分摊计算方法,更新了《企业所得税汇总纳税总分支机构所得税分配表》;另外为了进一步规范出口企业预缴申报管理,提升预缴申报合规性,《公告》进一步明确了生产销售企业出口收入的申报范围,规定了代理出口企业预缴申报时应同步报送《代理出口企业受托出口情况汇总表》。
一、政策重点变化

(一)专用设备优惠可以选择预缴环节申报
企业购置并使用符合税法规定的节能节水、环境保护、安全生产专用设备,其投资额的10%可以实行税额抵免,企业可以选择在预缴时申报享受抵免企业所得税政策,也可以选择在年度汇算清缴时享受抵免所得税政策。
继《财政部 税务总局关于节能节水、环境保护、安全生产专用设备数字化智能化改造企业所得税政策的公告》(2024年第9号)发布后,税务部门进一步响应《国务院关于印发〈推动大规模设备更新和消费品以旧换新行动方案〉的通知》(国发[2024]7号)的要求,加大专用设备抵免企业所得税优惠力度,企业可以选择在预缴环节享受专用设备抵免政策,充分发挥政策优势,减轻企业资金压力。
(二)明确分支机构预缴和汇缴申报要求执行《跨地区经营汇总纳税企业所得税征收管理办法》(国家税务总局公告2012年第57号发布,2018年第31号修改)的跨地区经营汇总纳税企业的分支机构,以及省(自治区、直辖市和计划单列市)税务机关参照《跨地区经营汇总纳税企业所得税征收管理办法》征收管理的仅在本省(自治区、直辖市和计划单列市)内设立不具有法人资格分支机构的企业,均使用《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》进行月度、季度预缴申报和年度汇算清缴申报。
(三)明确出口企业申报要求生产销售企业出口货物的,应就其出口货物取得的收入计算并申报缴纳企业所得税。通过自营方式出口的,应申报本企业生产销售货物对应的收入;通过委托方式出口的,应申报其委托出口本企业货物对应的收入。出口企业还需要在《预缴纳税申报表》中分别申报自营出口收入和委托出口收入的具体情况。
从事代理出口业务的企业,应将其出口代理费收入纳入营业收入进行申报,并在《预缴纳税申报表》填报出口代理费收入情况,代理的形式包括以市场采购贸易、外贸综合服务等方式。同时,为规范代理出口业务企业所得税管理,代理出口企业在预缴申报时需要附报《代理出口企业受托出口情况汇总表》,提供委托其出口货物的海关出口报关单号、实际委托出口方名称、实际委托出口方纳税人识别号(统一社会信用代码)和出口金额情况,出口货物涉及多个环节的,如通过报关行、货代公司出口的,也应填报实际委托方基础信息和出口金额情况,实际委托出口方是指出口货物的实际生产销售单位,如果企业未能准确报送实际委托出口方基础信息和出口金额的,应作为自营方式,由该企业承担相应的企业所得税。
二、《预缴纳税申报表》变化
(一)增加附报事项项目
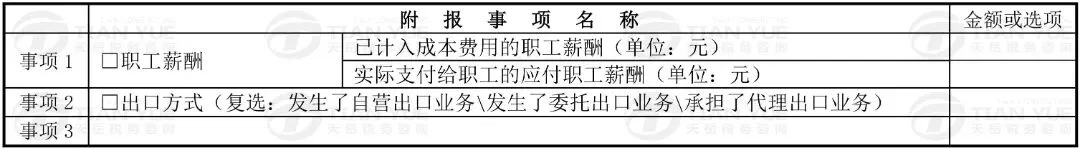
在“附报事项名称”中增加“职工薪酬”和“出口方式”,企业应在“职工薪酬”项目按照实际情况分别填写已计入成本费用的职工薪酬和实际支付给职工的应付职工薪酬,在“出口方式”项目按照实际出口业务情况选择自营、委托或代理。
(二)增加预缴税款计算项目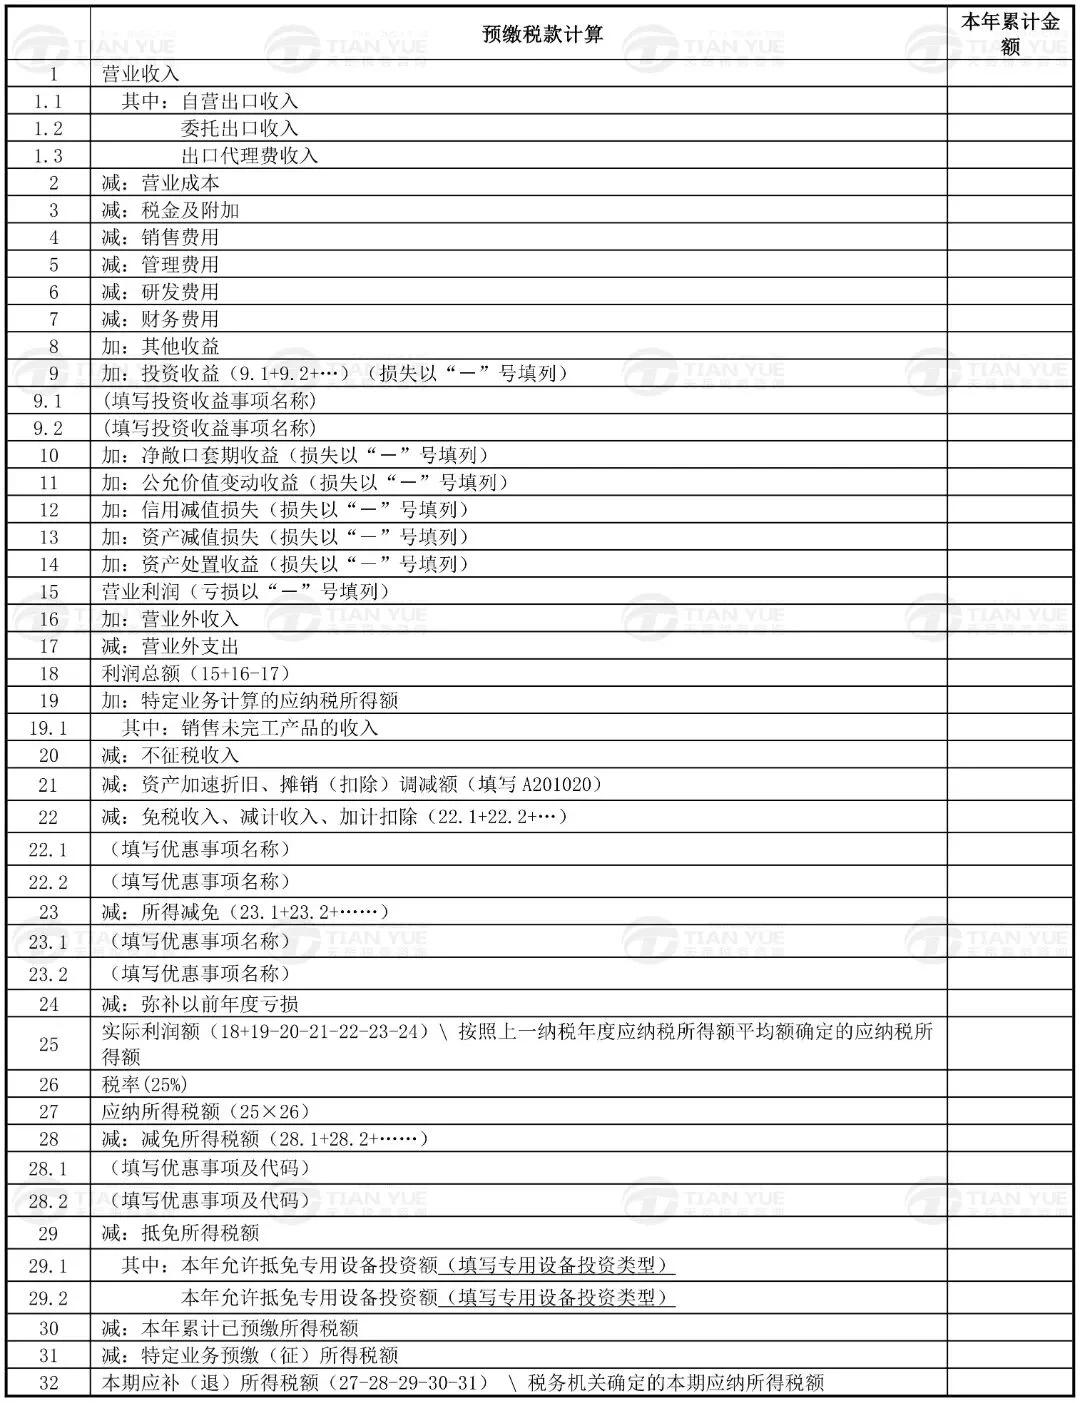
“营业收入”项目增加“自营出口收入”、“委托出口收入”、“出口代理费收入”,根据《公告》要求,出口企业需按照实际情况分别填报出口业务收入。
增加“税金及附加”、“销售费用”、“管理费用”、“研发费用”、“财务费用”等费用类项目,增加“投资收益”和“减免所得税额”项目及明细,企业在申报各类优惠事项及特定事项时,应根据《企业所得税申报事项目录》分别填写对应事项和金额。
增加“抵免所得税额”项目,根据《公告》要求,专用设备抵免所得税优惠应在此项目分别填写环境保护、节能节水、安全生产专用设备以及专用设备数字化智能化改造投资额。
增加“销售未完工产品的收入”项目,进一步明确房地产开发企业销售未完工开发产品取得预售收入申报要求。
(三)《企业所得税汇总纳税总分支机构所得税分配表》(A202000)《企业所得税汇总纳税分支机构所得税分配表》修改为《企业所得税汇总纳税总分支机构所得税分配表》,增加“总机构分摊”、“总机构财政集中分配”等项目,在列次上增加“实际应分摊所得税额”、“累计已分摊所得税额”、“分摊应补(退)所得税额”等项目。
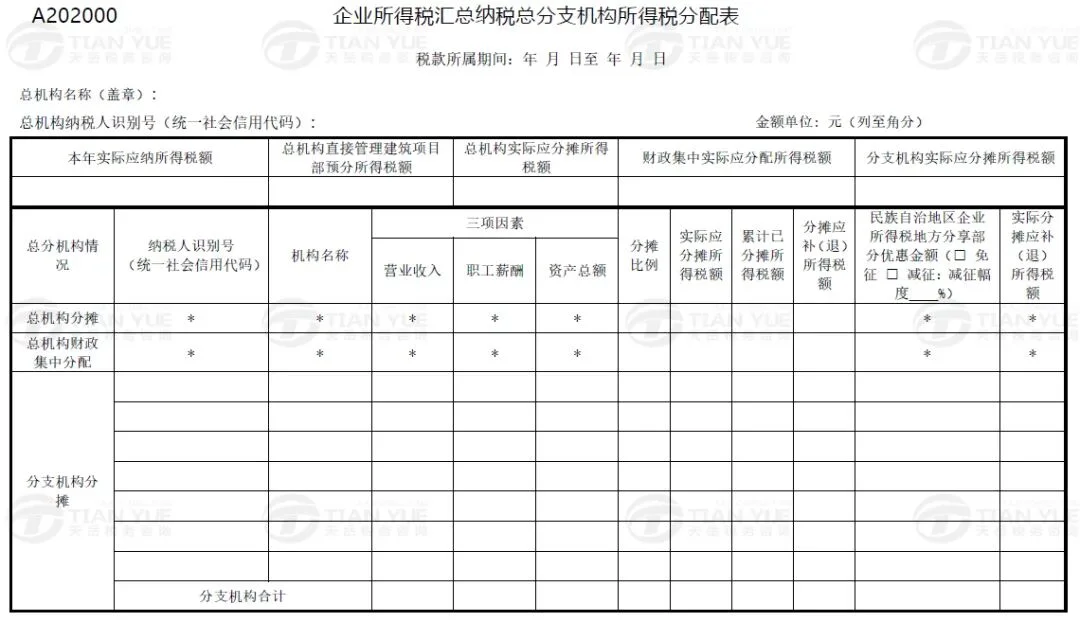
预缴环节总分机构税款分摊也按照汇缴环节的计算方法进行计算,企业先对截止到本月(季)度应纳所得税额进行分摊,再由总、分机构分别抵减其已分摊预缴税款,并计算本月(季)度应补(退)所得税,避免因变更分摊比例或分支机构注销等情况造成的预缴和汇缴所得税额不一致。
三、相关税收建议
(一)及时梳理税收优惠事项
建议相关企业及时梳理专用设备抵免企业所得税税收优惠事项,审慎评估预缴阶段享受税收优惠的可行性。企业选择预缴环节申报享受专用设备抵免政策,应重点关注设备发票(尤其是按进度款开具的设备发票)的开具情况,确定设备投入使用时间以及设备性能参数、执行标准、应用领域等符合税法要求,并及时按照规定整理相关资料,做好留存备查工作。
(二)关注地方税收政策执行口径总分机构填报《预缴纳税申报表》时,应按照营业收入、职工薪酬、资产总额准确计算各分支机构的分配比例,按照《公告》规定的计算方法准确计算并填报相关数据,存在分支机构注销或分摊税款计算不准确的情形,应及时调整。建议集团企业认真梳理分支机构的纳税身份,确保申报表适用无误,相关企业还应重点关注各省执行细则,避免因地域税收政策差异导致申报错误。
(三)完善出口业务管理避免税务风险出口企业应准确区分出口业务的类型,按照业务类型分别填报收入数据,从事代理出口业务的企业还应附报《代理出口企业受托出口情况汇总表》,准确填写委托出口货物的委托方基础信息和出口金额。建议生产型企业严格区分自营与委托收入,避免重复申报或漏报、错报。委托出口业务需要同步报送委托方信息及出口金额,避免因申报资料不规范而被视为自营纳税的风险。建议外贸代理企业完善委托方信息采集流程,并建立委托出口信息台账,以避免相关税务风险。
(四)及时更新申报系统加强税务培训《公告》自2025年10月1日起施行。按月预缴的企业从2025年9月份申报所属期开始使用新版《预缴纳税申报表》,按季度预缴的企业从2025年第三季度申报所属期开始使用新版《预缴纳税申报表》。建议企业加强财税人员培训,特别是重点学习新申报表填报逻辑及税收优惠事项相关规定。
《公告》发布了新版《预缴纳税申报表》,根据《公告》规定,参照年度纳税申报表和财务报表增加并优化了部分项目,使《预缴纳税申报表》更加合理,预缴税额更加准确。《公告》进一步落实了相关部门加大节能节水、环境保护、安全生产专用设备抵免政策优惠力度的要求,为企业享受专用设备抵免优惠提供了便利,缓解了企业资金压力,鼓励企业加大设备更新方面的投入,实现改善环境、节能减排、安全生产的目标。《公告》还明确了总分机构预缴和汇缴申报的计算方法,计算方法更加科学、合理,使总分机构之间所得税额分配更合理。《公告》进一步规范了出口企业预缴申报管理,对于不同类型的出口企业,应当按照实际收入情况分别填报《预缴纳税申报表》及附报《代理出口企业受托出口情况汇总表》。
本次修订通过优化预缴申报流程、前置税收优惠享受时点等举措,体现了税收管理的精细化与服务导向。企业应结合自身业务特点,提前规范税务安排,确保合规并及时享受政策红利。建议企业通过国家税务总局官网或专业涉税服务机构获取最新政策动态,合规处理相关税收事项,规避实务操作中的潜在税务风险。
转载请注明文章出自天岳税务并添加原文链接!
焕新·向上 | 天岳税务CBD Move In!✨
政府补助处理要点:税会差异案例实操
您可以通过查找微信公众号及视频号:天岳税务,或扫描二维码,关注天岳,获取更多免费财税资讯。
欢迎关注企业抖音账号:tianyuetax。
欢迎关注天岳税务网站www.tianyuetax.com,或拨打400-878-6629垂询。
天岳税务,您身边的税务顾问。