《增值税法》及《实施条例》自2026年1月1日起施行,与以往政策相比发生了重大变化。《实施条例》第二十五条内容是重要变化之一,对混合用途下长期资产的进项税抵扣规则予以明确,确定了基本操作口径。随之,《关于发布〈长期资产进项税额抵扣暂行办法〉的公告》(财政部 税务总局公告2026年第15号,以下简称“《办法》”)于近日发布,对《实施条例》第二十五条关于长期资产进项税额的抵扣机制作出详细规定,以保障新法顺利实施。
一、明确长期资产范围
(一)
长期资产具体范围
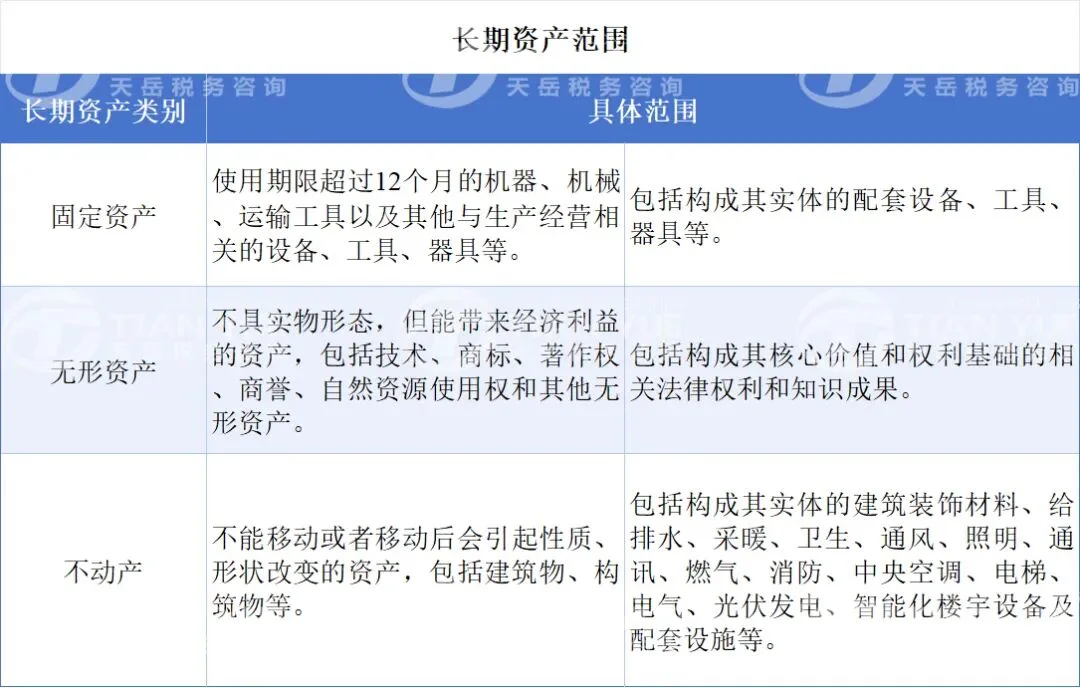
《实施条例》第二十五条规定长期资产包括固定资产、无形资产或者不动产。《实施条例》及《办法》明确长期资产包含的范围如下:
 需要注意
对于资产的配套设备、设施,虽然会计处理有可能按照资产组成部分使用寿命、折旧方法不同,单独确认为单项资产,但根据《办法》规定,应包含在相应资产范围内以此为基础判断原值是否超过500万元。
(二)
长期资产取得方式
《办法》规定取得的长期资产,是指以直接购买,自行生产、研发或者建造,接受投资、捐赠或者抵债等各种方式取得的长期资产。不包括以下三类资产:
租入的长期资产
租入的资产所有权归出租人,租赁方应按租赁服务性质而非资产性质取得进项税,并区分用途进行抵扣。
(1)专用于一般计税项目
购进租赁服务专用于一般计税方法计税项目的,对应的进项税额可以全额从销项税额中抵扣。
(2)专用于五类不允许抵扣项目
根据《增值税法》及《实施条例》规定,购进并用于简易计税、免税、不得抵扣非应税交易、集体福利或者个人消费对应的进项税额不得抵扣。因此购进租赁服务专用于五类不允许抵扣项目的,对应的进项税额不得抵扣。
(3)与简易、免征、不得抵扣非应税交易项目混用无法划分
虽然《财政部 税务总局关于租入固定资产进项税额抵扣等增值税政策的通知》(财税[2017]90号)规定:纳税人租入固定资产、不动产,既用于一般计税方法计税项目,又用于简易计税方法计税项目、免征增值税项目、集体福利或者个人消费的,其进项税额准予从销项税额中全额抵扣。但《实施条例》与财税2026年第13号公告规定,一般纳税人购进货物(不含固定资产)、服务,用于简易计税方法计税项目、免征增值税项目和不得抵扣非应税交易而无法划分不得抵扣的进项税额的,应当按照销售额或者收入占比计算不得抵扣的进项税额,且财税2026年第13号公告明确“此前规定与本公告规定不一致的,以本公告为准。”租入长期资产属于购进租赁服务,因此租入长期资产用于上述用途无法划分的,应按照规定作进项税额转出处理。
在施工现场修建的临时建筑物、构筑物
施工现场临时建筑、构筑物如工棚、临时办公室、围墙,属临时设施,完工即拆除,不具备长期使用价值,进项应在当期按照用途确定如何抵扣,无需分期调整,拆除时无需做进项税额转出。
房地产开发企业自行开发按照存货核算的房地产项目
房地产开发企业自行开发销售的商品房按存货核算,不纳入长期资产管理,相应的进项税可以在当期抵扣。
(三)
长期资产原值确定
《办法》明确长期资产原值是指取得长期资产时的入账价值,长期资产形成后发生资本化改造支出的,应当按照会计制度调整其原值。资本化改造是指符合会计制度资本化条件的修理、升级、改造、改建、扩建、修缮、装饰等情形。实务操作中,证明长期资产原值凭证主要包括增值税发票、海关进口专用缴款书,以及相关合同、付款凭证、资产评估报告、工程结算单等。
二、长期资产进项税额抵扣机制详解
《办法》第二章第五条至第十条按照用途分类,对纳税人取得长期资产进项税额抵扣机制做了非常详细、具体的规定。《办法》与以往政策最大区别在于对符合第九条规定条件的长期资产其混用期间进项税额抵扣规则进行了重大调整,以往政策允许混用期间长期资产进项税额全额扣除,《办法》缩小了政策的执行口径,明确符合条件的长期资产混用期间进项税额需按照规定做转出处理。总结来说,先判断资产用途 → 再按用途+500万元分界点确定抵扣方式 → 计算并完成抵扣核算 → 设置抵扣台账相关资料归档,以资产用途确定抵扣方式归类如下:
(一)
取得时专用于一般计税项目
《办法》第五条规定,纳税人取得长期资产专用于一般计税方法计税项目的,对应的进项税额可以全额从销项税额中抵扣,与以往政策规定相同。
(二)
取得时专用于五类不允许抵扣项目
《办法》第六条规定,纳税人取得长期资产专用于五类不允许抵扣项目的,对应的进项税额不得从销项税额中抵扣,与以往政策规定相同。
(三)
取得时不允许抵扣进项,后改变用途
《办法》第八条规定,纳税人取得长期资产专用于五类不允许抵扣项目后发生用途改变,专用于一般计税方法计税项目,或者混合用途,在用途改变的当月计算可抵扣进项税额,与以往政策规定基本相同。可抵扣进项税额计算公式如下:
可抵扣进项税额=长期资产对应的进项税额×净值率
净值率=当月期初长期资产净值÷长期资产原值×100%
甲公司2026年1月购入一辆价值50万元汽车,进项税额6.5万元,作为职工班车使用,购入时未抵扣进项。该车辆预计使用年限为4年,计提折旧时不预留残值,2027年2月将其调给业务部门外勤专用。则甲公司2027年2月可以计算抵扣进项税额为:6.5×(50-50÷(4×12)×12)÷50=4.88万元。
需要注意关于净值率的计算,国家税务总局公告2019年第14号规定的计算方法是不动产净值率=(不动产净值÷不动产原值)×100%,但未明确是按“当月月初净值”还是“当月月末净值”计算,本办法明确按“当月月初净值”。
(四)
取得时允许抵扣进项,后发生非正常损失或改变用途
《办法》第七条规定,纳税人取得长期资产并已抵扣进项税额后,发生非正常损失,或者用途改变专用于五类不允许抵扣项目的,在发生非正常损失或者用途改变的当月计算不得抵扣的进项税额,并从当期进项税额中扣减。与以往政策规定相同。不得抵扣进项税额计算公式如下:
不得抵扣的进项税额=长期资产对应的进项税额×净值率
净值率计算公式同上述第(三)项
乙公司是一家大型建材生产企业,公司生产的水泥享受即征即退增值税的优惠。2025年5月份公司购入5台大型锅炉用于水泥生产线,每台锅炉原值1000万元,进项税额130万元,预计折旧年限为10年,不考虑残值。因公司厂区与宿舍区相邻,2029年1月份将其中一台锅炉改为宿舍区供暖专用。则乙公司2029年1月不得计算抵扣进项税额为:130×(1000-1000×(7+12×3)÷(12×10))÷1000=83.42万元
(五)
取得时允许抵扣进项,后用于混合用途
《办法》第九条规定与以往政策变化较大,规定纳税人取得两类长期资产,用于混合用途的,允许购进时先全额抵扣进项税额,此后在用于混合用途期间,根据调整年限计算五类不允许抵扣项目对应的不得抵扣的进项税额,并逐年调整。第九条规定以外的长期资产,用于混合用途的,对应的进项税额可以全额抵扣,与以往政策规定相同。对于符合条件混合用途长期资产进项税额抵扣规则是重点与难点,解读分析如下:
适用分期调整方法的混合用途长期资产范围
《办法》第九条明确了混合用途长期资产进项税额分期抵扣适用范围,包含以下两类长期资产:
(1)2026年1月1日后(含当日),按照会计制度应当开始作为相关资产核算,且原值超过500万元的单项长期资产。
(2)2025年12月31日前(含当日)已在会计制度上按照相关资产核算且在2026年1月1日后完成资本化改造,完成后原值超过500万元的单项长期资产。
如果纳税人按照《办法》规定对长期资产进项税额进行调整,在调整年限结束后,该项长期资产又发生资本化改造,新增入账价值超过500万元的,视为一项新的长期资产。
需要调整的长期资产进项税额
《办法》规定需要调整的长期资产对应的进项税额,是指长期资产原值所对应的增值税扣税凭证列明、计算或者包含的进项税额,强调进项税额的确定必须以合法有效的增值税扣税凭证为依据。需要重点说明的是,对于第九条规定的第二类的长期资产,需要调整的进项税额仅包括发生资本化改造支出对应的进项税额。
举例说明丙公司2025年购置一台智能化设备用于生产,价值为400万元,对应进项税额是52万元,已全额抵扣。后因技术升级发生资本化改造,2026年改造完成增加100万元价值,对应进项税额6万元。如果以后发生混合用途,需要进行调整的进项税额仅指2026年完成的资本化改造对应的6万元,除资本化改造外的52万元进项税额仍可以全额抵扣,不需要进行进项税额调整。
进项税额调整年限
《办法》规定的进项税额调整年限是指纳税人取得符合条件的长期资产发生用途改变,需要在一定年限内做进项税额转出处理,超过规定的年限,则不再进行调整。进项税额调整年限与企业所得税规定的资产折旧(摊销)年限内涵不同,进项税额调整年限是一个确定年限,资产折旧(摊销)年限是最低年限。进项税额调整年限开始计算时间从长期资产取得或资本化改造完成且原值超过500万元后首次计提折旧或者摊销的当月开始计算。长期资产进项税额调整年限规定如下:
(1)不动产、土地使用权,为20年;
(2)飞机、火车、轮船,为10年;
(3)其他长期资产,为5年。
举例说明
丁公司于2026年7月份建成一栋原值1000万元的办公楼用于职工办公及对外出租,如果后续年度改变用途,进项税额调整年限开始计算时间为2026年8月份。如果丁公司在2037年8月份把部分楼层改成员工活动中心,调整年限未超20年,当年抵扣的进项税额则需要按照规定进行调整;如果是2047年10月份将办公楼部分楼层改为员工食堂及活动中心使用,调整年限已超过20年,则不需要调整进项税额。
04
长期资产净值计算方法
《办法》规定纳税人取得第九条规定的长期资产,净值计算公式如下:
长期资产净值=长期资产原值×(1−已取得长期资产月份数÷(调整年限×12))
05
进项税额调整方法及顺序
《办法》规定符合条件的纳税人,应当按照以下方法及顺序对混合用途期间长期资产进项税额进行逐年调整:
举例说明戊公司2026年1月建成面积20000平方米、原值1亿的厂房,取得相应进项为900万元,生产增值税应税产品。2037年1月业务调整,将其中10000平方米车间用于生产增值税免税产品,4000平方米车间对外承接适用简易计税的仓储业务,4000平方米的车间继续用来生产应税产品,剩下2000平方米改建为员工活动中心和员工食堂。2037年取得免税产品营业收入5000万元,简易计税营业收入2000万元,非应税交易收入1000万元,应税产品营业收入2000万元。厂房按20年计提折旧,未留残值,年折旧额为500万元。
不允许抵扣项目对应的进项税额计算
第一步:确定需要调整的长期资产对应的进项税额A
需要调整的长期资产对应的进项税额A=900万元
第二步:确定当年混合用途期间进项税额分期调整基数B
当年进项税额分期调整基数B=需要调整的长期资产对应的进项税额A×(当年混合用途的月份数÷(调整年限×12))=900×(12÷(20×12))=45万元
第三步:计算当年混合用途期间用于两类不允许抵扣项目对应的进项税额C
当年两类不允许抵扣项目对应进项税额C=B×两类折旧占比=当年混合用途期间进项税额分期调整基数B×当年混合用途期间按照会计制度计入两类不允许抵扣项目的长期资产折旧或者摊销额÷当年混合用途期间按照会计制度计提的长期资产折旧或者摊销额=45×(500×2000÷20000)÷500=4.5万元
第四步:计算当年混合用途期间用于三类不允许抵扣项目对应的进项税额D
当年三类不允许抵扣项目对应的进项税额D=(B-C)×三类收入占比=(当年进项税额调整基数B-两类不允许抵扣项目进项税额C)×(三类不允许进项抵扣项目销售收入÷总销售收入)=(45-4.5)×(5000+2000+1000)÷(5000+2000+1000+2000)=32.4万元
第五步:计算当年混合用途期间五类不允许抵扣项目对应的进项税额E
当年混合用途期间五类不允许抵扣项目对应的进项税额E=C+D=4.5+32.4=36.9万元。企业应在2038年1月申报期做进项税额转出申报。
06
特殊事项规定
(1)长期资产使用时间短于调整年限处理
《办法》规定对长期资产进项税额进行调整时,如果长期资产实际使用年限短于调整年限,应当在停止使用当月对应的纳税申报期,将剩余未调整的进项税额并入当年混合用途期间进行一次性调整。明确了资产提前报废、处置、停止使用等导致实际使用年限短于调整年限的进项税额的调整方法。
(2)增值税扣税凭证取得时间滞后处理
《办法》规定纳税人在长期资产开始计提折旧或者摊销后取得增值税扣税凭证的,应当按照规定对长期资产对应的进项税额进行追溯计算,将进项税额调整额随同当年五类不允许抵扣项目对应的进项税额一并进行纳税申报。该规定规范了“长期资产计提折旧或者摊销后取得增值税扣税凭证”的进项税额处理规则。
三、长期资产处置规定
(一)
整体处置单项长期资产
《办法》规定纳税人整体处置单项长期资产,应当在处置时按照《办法》第七条、第八条及相关规定,对处置资产的进项税额作相应调整,即在处置时按照净值率计算转回可抵扣进项税额。
举例说明丁公司2026年1月购买一辆价值100万元车辆,预计使用4年,用于运输服务,购入时抵扣进项13万元,2027年2月将其改为员工班车使用,2027年2月期初净值75万元。净值率=75÷100=75%;丁公司2027年1月需要做进项税额转出金额=13×75%=9.75万元。
2028年2月,丁公司将该班车出售,售价55万元,销项税额7.15万元,月初净值50万元,因前期进项已做转出处理,对外销售属于应税行为,对应的进项税额可以抵扣。因此,处置时可以转回进项税额=13×50÷100=6.5万元,需要缴纳增值税=7.15-6.5=0.65万元。
(二)
部分处置单项长期资产
如果是部分处置单项长期资产,应当在处置时按照账面价值确定处置部分和剩余部分的比例,根据处置部分的比例,在处置时按照《办法》第七条、第八条及相关规定,对处置资产的进项税额作相应调整。在调整年限内部分处置实行分期调整方法的单项长期资产,还应当在部分处置后,以剩余待调整的进项税额为《办法》第十四条规定的需要调整的长期资产对应的进项税额,在剩余调整年限内,按照本办法相关规定继续执行。
处置比例=长期资产处置部分的账面价值÷该单项长期资产的总账面价值(按会计制度确认,处置当月的账面价值,含累计折旧或者摊销、减值准备等调整后的金额)
结 语
《办法》作为《增值税法》配套政策,以实质重于形式为原则统一了长期资产的抵扣规则,规范了资产用途变更、处置等情形的进项税调整方式。建议企业以 “口径统一、核算精准、流程规范、资料留存”为核心落实政策要求,根据用途判断长期资产抵扣方式,在此基础上准确计算进项税额,并及时归集长期资产对应的增值税扣税凭证,做好记录、归档,按照规定设置长期资产进项税额抵扣台账,记录原值超过500万元的单项长期资产的取得、使用、处置,以及进项税额抵扣情况,如实准确办理纳税申报。

转载请注明文章出自天岳税务并添加原文链接!
视频一:【重磅】《增值税法实施条例》重点内容解读
视频二:新《增值税法》“视同应税交易”常见误区
您可以通过查找微信公众号及视频号:天岳税务,或扫描二维码,关注天岳,获取更多免费财税资讯。
欢迎关注企业抖音账号:tianyuetax。
欢迎关注天岳税务网站www.tianyuetax.com,或拨打400-878-6629垂询。
天岳税务,您身边的税务顾问。