2026年7月24日,财政部、税务总局联合发布《关于离岸信托个人所得税有关事项的公告》(财政部、税务总局公告2026年第21号,以下简称“21号公告”),随后国家税务总局发布与之配套的《关于离岸信托个人所得税有关征管事项的公告》(国家税务总局公告2026年第15号,以下简称“15号公告”)。本文旨在系统梳理离岸信托个人所得税新规的核心政策内容、征税规则及征管要求,帮助涉及离岸信托的纳税人及相关专业人士准确理解政策要点,把握合规申报的关键事项与时间节点。
一、政策背景
(一)征管现存突出问题
近年来,高净值人群常通过设立离岸信托进行财富代际传承、跨境资产配置以及风险管理。但离岸信托往往设立在信息透明度低、税负较低的国家和地区,同时,我国此前暂无离岸信托个税专项征管制度,仅依托通用征税规则及反避税条款监管,制度适配性不足。部分纳税人借此隐匿跨境资产、转移财富,进而规避个人所得税纳税义务。
(二)征管条件逐步成熟
2025年金税四期全面上线,我国税务数据整合与跨维度信息交叉比对能力实现质的提升。随着税务机关跨境涉税信息获取能力和精准监管能力的提升,离岸信托征管制度的落地具备了更为成熟的数据基础。
(三)两项公告协同发力
21号公告首次以专项规范性文件的形式,明确了离岸信托设立、存续、终止清算等环节的征税规定。15号公告作为配套征管规范,同步细化了主管税务机关确定、申报期限、报送资料等操作性规则。两份公告相互配套,共同构建起“政策实体法+征管程序法”的双层框架,填补了离岸信托个人所得税征管制度的空白。
二、范围界定与纳税主体身份判定
(一)离岸信托的认定标准
离岸信托是指依照境外法律设立的信托或具有信托功能的其他法律安排。具有信托功能的其他法律安排是指不以信托名义设立,实质上具有类似信托功能的境外法律安排,但受所在国家和地区金融监管机构监管,面向不特定客户独立开展业务并承担风险的银行、保险公司、证券公司、基金公司等发行的金融产品除外。这一除外条款意味着个人购买境外金融机构发行的标准化金融产品(如境外公募基金、理财产品等),不属于公告所称的离岸信托,不适用离岸信托的征税规则。
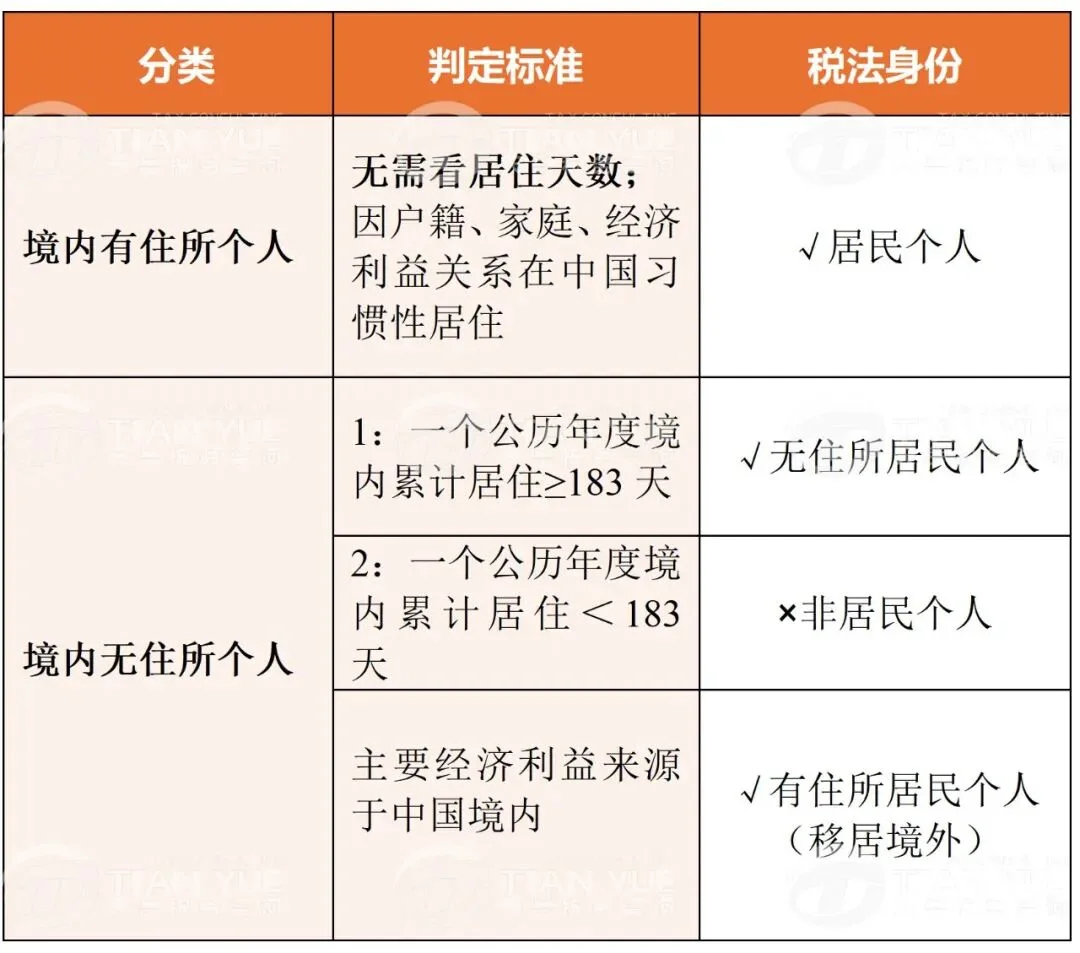
(二)居民个人与非居民个人的判定
(三)征税对象
根据21号公告规定,个人将财产装入离岸信托以及通过离岸信托取得收益,属于取得《中华人民共和国个人所得税法》第二条规定的所得,应当按照本公告规定申报缴纳个人所得税。
个人将财产装入离岸信托包括以下情形:
1、个人将财产转移给离岸信托或离岸信托受托人持有、管理、运用、处分;
2、个人将财产转移给离岸信托或离岸信托受托人持有、控制、管理的境外实体持有、管理、运用、处分。
个人通过其他个人或组织转移财产,并且该财产由该个人实际出资、负担、控制的,视为该个人取得并装入财产。其中财产,包括动产、不动产和其他各类财产。
三、征税规则
(一)设立环节
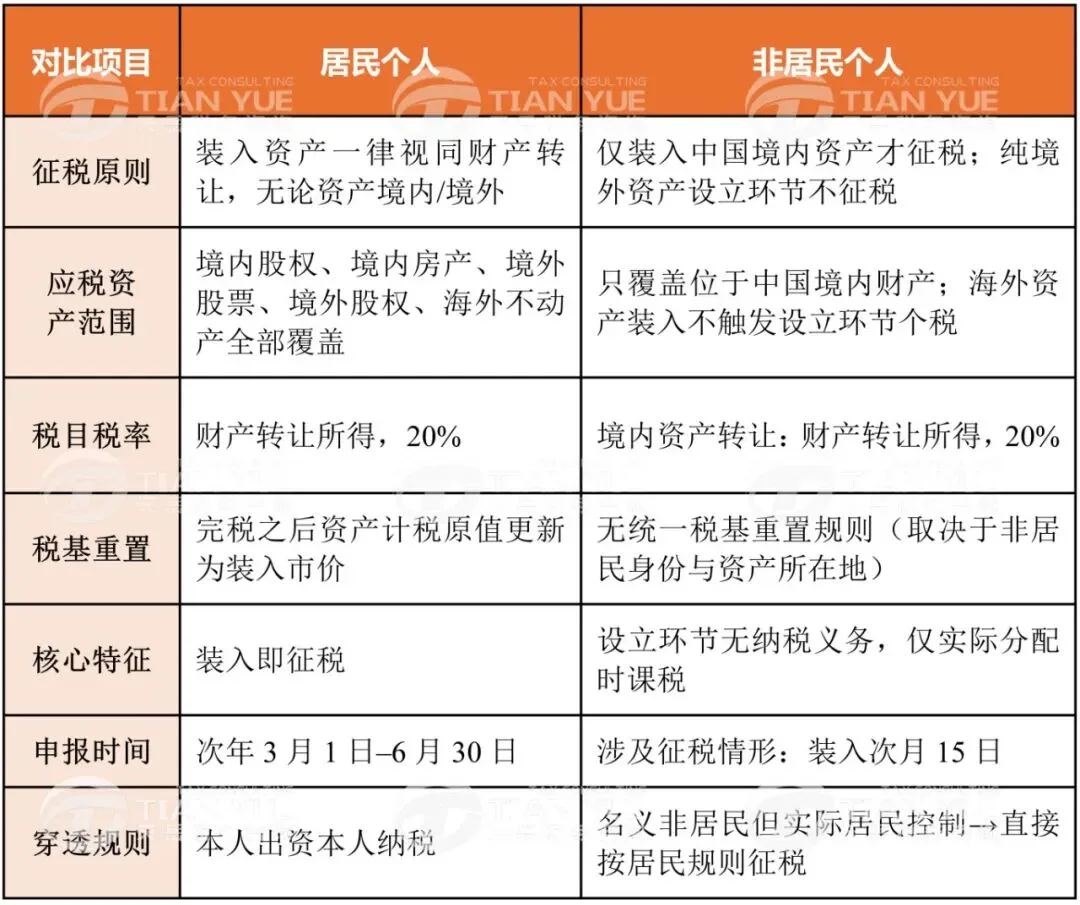
1
居民个人的纳税义务
根据21号公告第三条规定,居民个人将财产装入离岸信托,以财产装入时市场价值扣除财产原值和合理费用后的余额为应纳税所得额,按照“财产转让所得”申报缴纳个人所得税,适用20%税率。居民个人缴纳税款后,财产原值调整为装入时的市场价值。
根据21号公告第四条规定,居民个人离岸信托及该离岸信托持有、控制、管理的境外实体以分配、赠与、划转、低价转让等方式转移信托财产的,应按财产市场价值扣除财产原值和合理费用后的余额确定“财产转让所得”应纳税所得额。向离岸信托关联方转移财产形成的损失额不得抵减“财产转让所得”应纳税所得额。
2
非居民个人的纳税义务
根据21号公告第八条规定,非居民个人将财产装入离岸信托,视同个人转让财产,就其取得来源于境内的“财产转让所得”,以财产市场价值扣除财产原值和合理费用后的余额为应纳税所得额,按照“财产转让所得”申报缴纳个人所得税。
非居民个人将财产装入离岸信托,由居民个人实际控制的,视为居民个人将财产装入离岸信托,按照本公告申报缴纳个人所得税。
3
特殊合并规则
根据21号公告第九条规定,居民个人和非居民个人将财产装入同一离岸信托,视为全部由居民个人将财产装入离岸信托,按照本公告规定申报缴纳个人所得税。
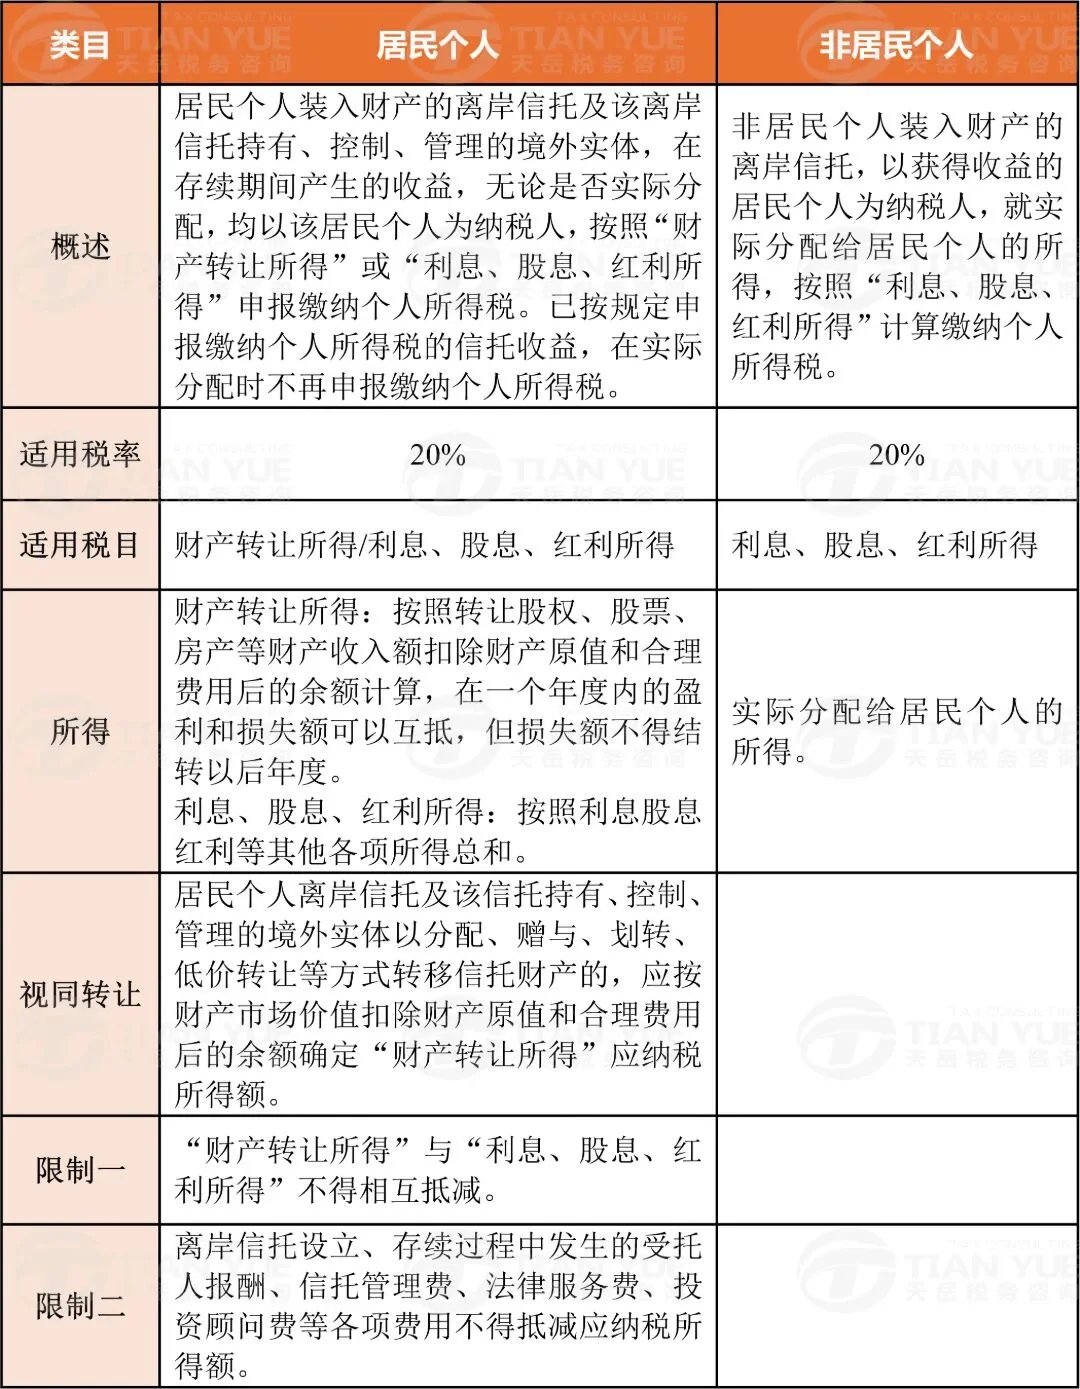
(二)存续环节
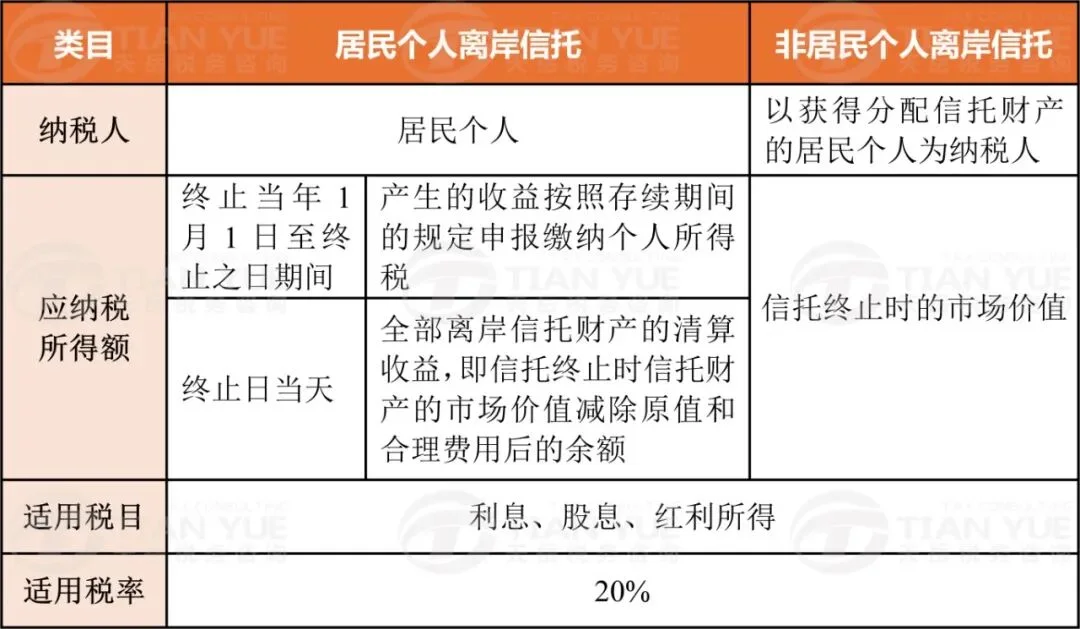
(三)终止环节
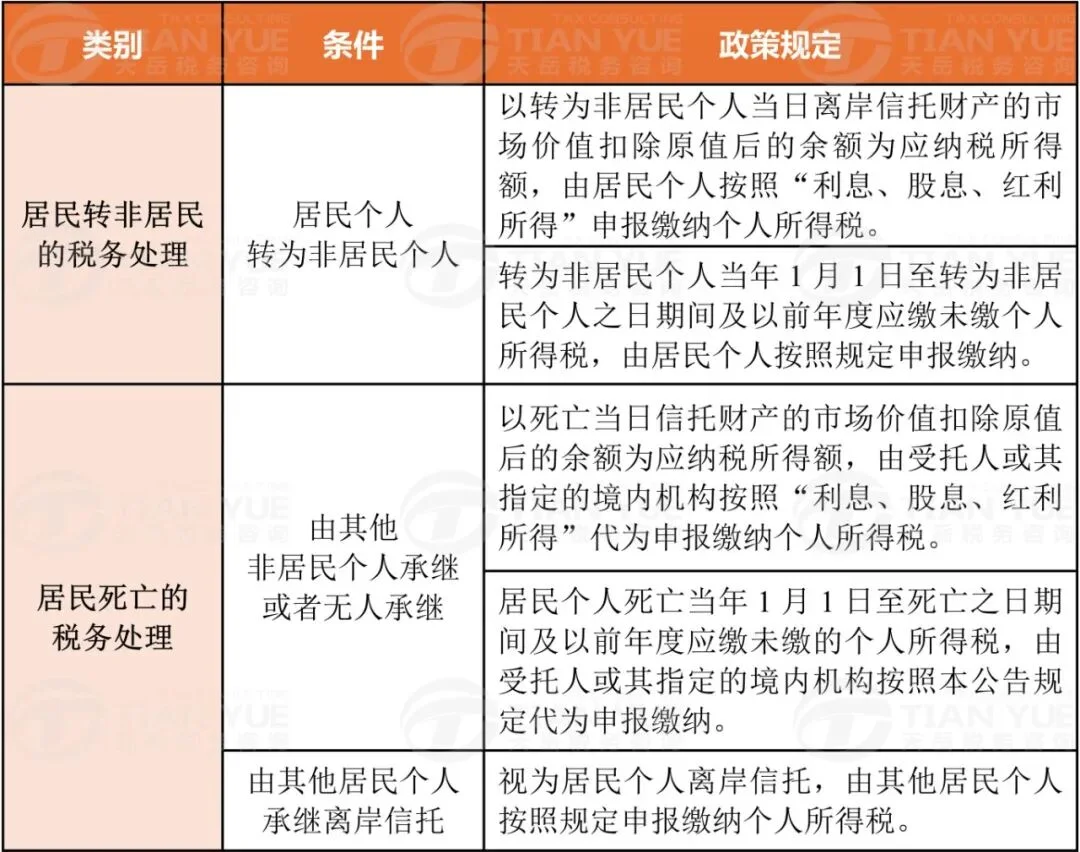
(四)身份变更的特殊处理
四、反避税机制
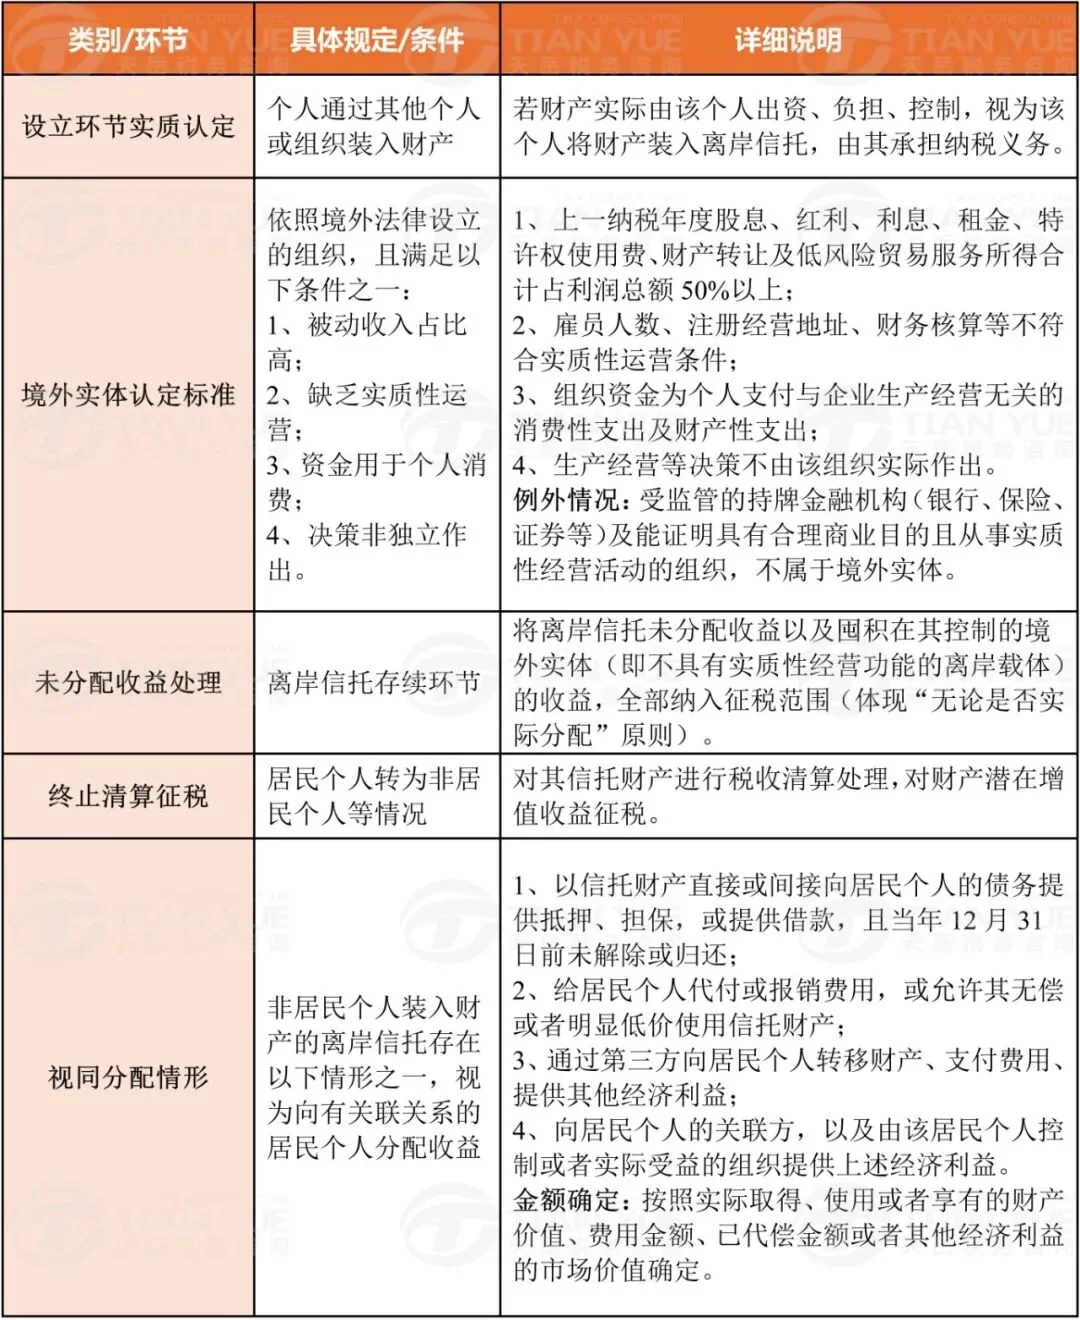
五、税收征管安排
(一)主管税务机关的确定规则
离岸信托个人所得税管理按以下顺序确定主管税务机关:以与装入离岸信托财产相关的境内主要生产经营企业登记注册地税务机关为主管税务机关;纳税人不存在境内生产经营企业的,按照与离岸信托相关的境内财产所在地确定;既不存在境内生产经营企业也不存在与离岸信托相关的境内财产的,按照境内经常居住地确定。
对2025年度已办理汇算清缴申报并补税或退税的纳税人,继续以汇算清缴税务机关为主管税务机关。纳税人对主管税务机关有异议的,税务部门为纳税人确定其主管税务机关。
(二)申报期限
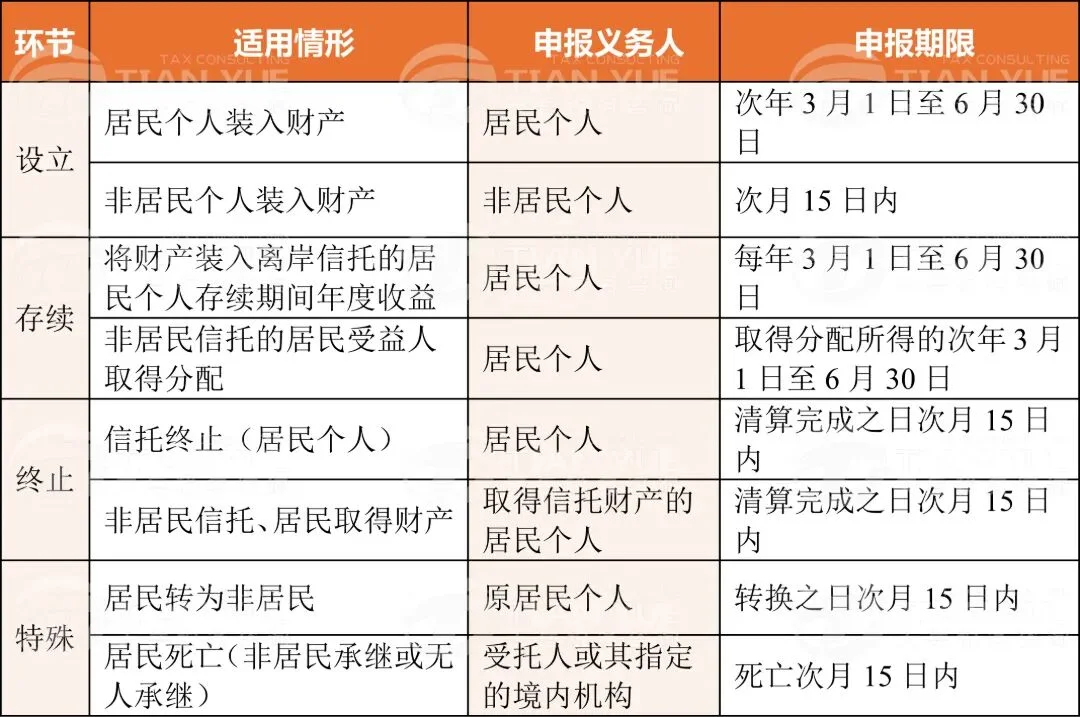
(三)报送资料
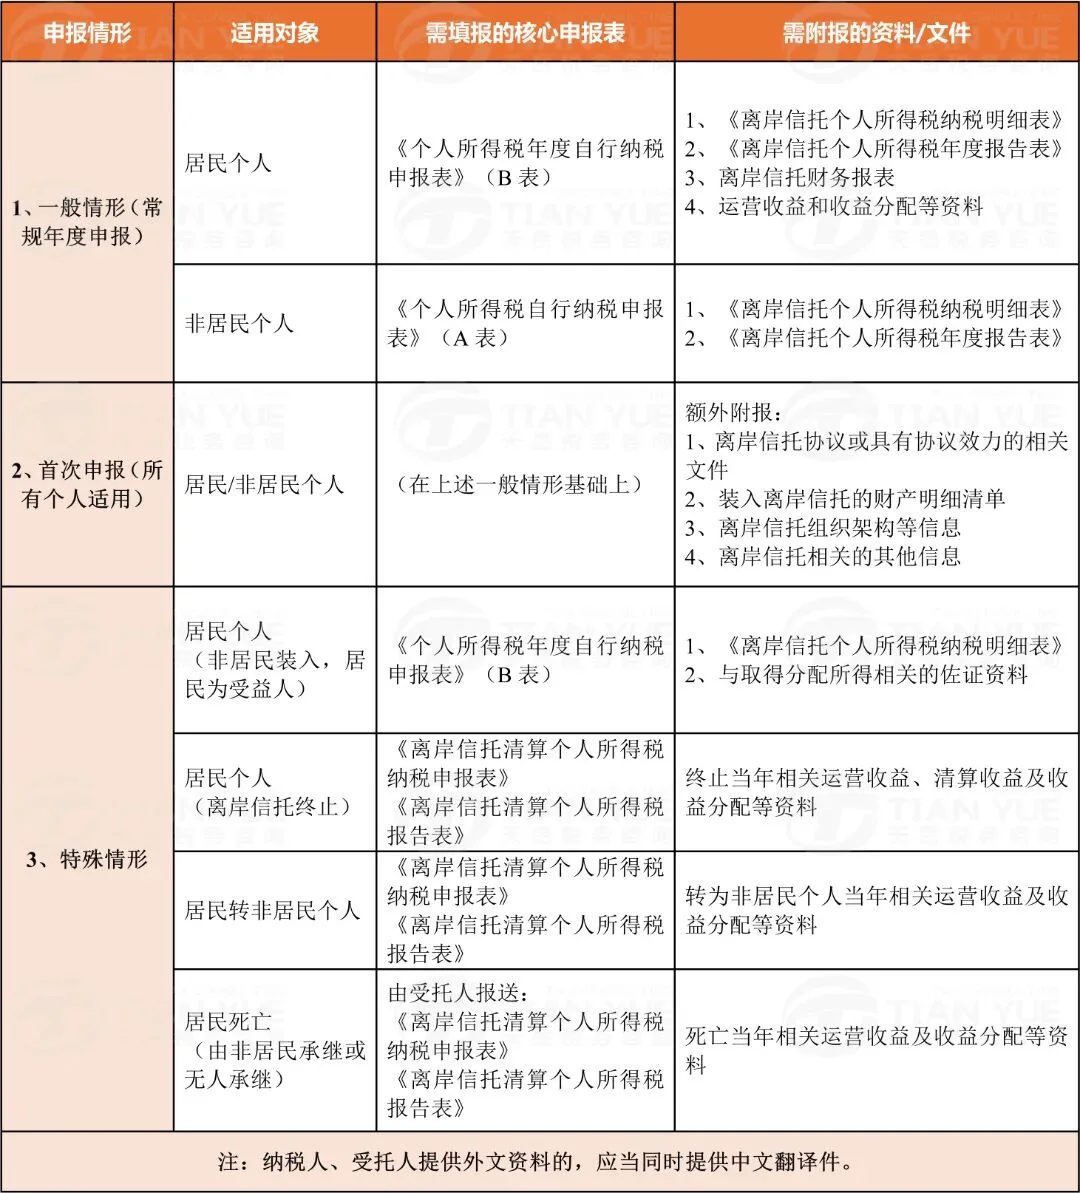
六、历史欠税处理与过渡安排
21号公告第十七条对发布前已设立的离岸信托未缴税款的申报缴纳作出了具体规定。
(一)设立环节
对离岸信托设立环节的未缴税款,原则上征收三年,即2023年1月1日起将财产装入离岸信托的个人应按规定申报缴税。设立超过3年的离岸信托,不再追征设立环节的税款。金额较大的,税务机关可依据税收征管法延长追缴年限。
(二)存续环节
2026年1月1日前居民个人离岸信托存续期间产生的收益,不区分所得项目,居民个人按照“利息、股息、红利所得”,在公告实施之日起90日内申报缴纳个人所得税,不加收滞纳金。非居民个人装入财产的离岸信托存续期间分配给居民个人的所得,同样适用。
(三)逾期未缴的后果
纳税人逾期未缴纳上述个人所得税的,税务机关按照税收征管法规定予以处理,并加收滞纳金。属于偷逃税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处以罚款。
21号公告和15号公告的发布标志着中国离岸信托个人所得税制度从制度空白走向专项规制。两份公告系统构建了覆盖离岸信托设立、存续、终止各环节的征税规则体系,并配套建立了反避税机制与可操作的征管程序。
从深层信号看,全球资产信息透明化正在重塑跨境财富管理的税务生态,实质课税原则正在成为税务监管的核心导向,中国正加速将国际税收治理规则转化为国内法规范。对涉及离岸信托的纳税人而言,有必要在90日宽限期内完成历史欠税的申报缴纳,并建立与各环节征税规则相适应的税务管理体系。政策重在规范申报纳税行为,而非限制合法资产配置。相关纳税人应强化依法纳税意识,主动做好合规申报。
转载请注明文章出自天岳税务并添加原文链接!
视频:离岸信托新规落地
【热点聚焦】征收挥发性有机物环境保护税试点实施办法解读
【热点聚焦】“一税两费”合并为地方附加税,11%-13%幅度税率下放省级制定
【热点聚焦】从分散办理到集成服务!科技型企业创新政策扶持“一件事”专项行动正式启动
您可以通过查找微信公众号及视频号:天岳税务,或扫描二维码,关注天岳,获取更多免费财税资讯。
欢迎关注企业抖音账号:tianyuetax。
欢迎关注天岳税务网站www.tianyuetax.com,或拨打400-878-6629垂询。
天岳税务,您身边的税务顾问。