2026年9月1日,国家税务总局发布《税务行政复议规则》征求意见稿(以下简称“《复议规则》”),向社会公开征求意见,意见反馈截止日期为9月30日。此次《复议规则》的修订,完善了我国税务行政复议规则与上位法的衔接,落实了国务院关于按照新规定新要求及时做好立改废释等工作的要求,为有效应对税务行政复议工作面临的新形势提供了制度保障。
本文将从修订背景、主要内容、合规建议等角度,对《复议规则》进行全面深刻的专业解读。
一、《复议规则》的修订背景
(一)
完善行政复议制度
《复议规则》认真贯彻党中央、国务院决策部署,贯彻落实习近平总书记关于“发挥行政复议公正高效、便民为民的制度优势和化解行政争议的主渠道作用”的重要指示精神,积极回应社会关切,明确行政复议原则、职责和保障,扩大行政复议范围,增加行政复议申请便民举措,完善行政复议审理程序,加强行政复议对行政执法的监督。对行政复议机构的职责、行政复议范围、参加人、行政复议申请时限的起算、受理条件、审理程序、行政复议决定的适用情形等作出更为细化的规定。
(二)
与上位法有效衔接
现行税务部门规章《税务行政复议规则》于2010年公布施行,2015年、2018年两次修订,在化解税务争议、保护纳税人合法权益、监督和保障税务机关依法行使职权方面发挥了重要作用。2024年1月1日起,新修订的《行政复议法》开始施行,与之配套的新《行政复议法实施条例》已于2026年7月1日起施行。
国务院要求,要按照新规定新要求及时做好立改废释等工作,对与新法及实施条例不相适应的部门规章、地方性法规和地方政府规章进行清理。《复议规则》能够更好地与上位法衔接,符合税收改革、依法治税的总体要求,有效应对税务行政复议工作出现新情况新变化。
二、《复议规则》的主要内容
《复议规则》全面体现新《行政复议法》及实施条例的内容,细化税务行政复议的操作性规定,为纳税人缴费人申请行政复议和税务行政复议机构办理复议案件提供具体指引。在篇章结构上,《复议规则》与新《行政复议法》及实施条例保持一致,将原12章调整为10章,即总则、税务行政复议机构和人员、税务行政复议申请、税务行政复议受理、税务行政复议审理、税务行政复议决定、税务行政复议和解与调解、税务行政复议指导与监督、法律责任、附则。在条款内容上,《复议规则》对原《复议规则》承继了26条、修改了74条、新增了32条,共132条。
(一)
厘清税务行政复议边界
一是彰显“税费皆重”工作理念,将税务机关按照职责权限征收社会保险费、非税收入行为纳入复议范围。二是将原纸质发票场景下的“发票管理行为,包括发售、收缴、代开发票等”表述,调整为“发票管理行为,包括代开、限制开具、收缴、停止发放、额度确定或者调整等”,与数电票改革相适应。三是明确不属于行政复议的范围,依据上位法规定,将制定、修改税务规范性文件等抽象行政行为,税务机关对工作人员的奖惩、任免行为等明确排除出税务行政复议范围。四是首次以清单形式明确不予受理事项,规定申请人就下列事项申请行政复议的,税务复议机关不予受理:税务机关将案件移送公安机关处理的行为;税务机关实施的说服教育、约谈警示、风险提示提醒、自查辅导等行政指导行为;税务机关为作出行政行为而实施的论证、请示、咨询等过程性行为;上级税务机关对下级税务机关的执法监督、督促履责等行为;税务机关对信访事项作出的登记、受理、交办、转送、复查、复核等行为。
(二)
完善税务行政复议参加人制度
一是对申请人不服税务机关与其他行政机关共同作出的行政行为申请行政复议的,明确以税务机关与其他行政机关为共同被申请人,申请人可以向其中任何一个有管辖权的行政复议机关申请行政复议,由有管辖权的行政复议机关共同作出复议决定。二是针对税务部门被撤销或者职权变更后,申请人无法找到适格被申请人的情况,规定以继续行使其职权的税务机关为被申请人。三是明确申请人、第三人可以委托1至2名律师、基层法律服务工作者、近亲属、工作人员、税务师等代为参加行政复议,将“税务师”明确列为可以委托的代理人类型,适应专业税务服务发展的现实需要。
(三)
优化复议申请提出、受理与审理程序
一是结合行政复议信息化趋势,明确申请人可以通过互联网渠道申请行政复议。二是坚持“应受理尽受理”原则,规定除不符合法定受理条件外,税务行政复议机关必须受理行政复议申请。三是按照上位法规定,将审理程序划分为普通程序与简易程序,实现繁简分流。完善税务行政复议机关听取意见、听证、调查取证等规定,将“书面审理”转化为“开门办案”,让纳税人缴费人对公平正义更加可感、可及。四是新增提级审理制度和合并审理制度,规定上级税务复议机关对涉及重大社会公共利益或者有重大影响、属于新类型案件且案情重大疑难复杂、具有法律适用指导意义等情形的案件,可以决定提级审理;对因同一税务行政行为或者同类税务行政行为发生的案件,税务复议机关可以决定合并审理并合并作出复议决定。
(四)
丰富行政复议决定类型
区分确认违法和撤销的适用情形,完善驳回行政复议请求、新增确认行政行为无效的决定类型,明确赔偿请求的处理。强化“变更决定”适用情形,充分发挥税务行政复议机关监督执法、化解争议的作用。同时,新增行政复议决定的特殊情形,规定税务复议机关作出行政复议决定后,申请人以外的公民、法人或者其他组织就同一税务行政行为或者同样税务行政行为申请行政复议且符合受理条件的,税务复议机关可以在受理后根据发生法律效力的税务行政复议决定的内容,直接作出行政复议决定,避免对同类案件重复审理。
(五)
扩大和解调解适用范围
依法确立“应调解尽调解”原则,不再将和解调解适用范围限定在税务机关行使自由裁量权作出的行政行为、行政赔偿、行政奖励、其他存在合理性问题的行政行为,调整适用范围扩大。同时,强调和解调解的原则,即不得损害国家利益、社会公共利益和他人合法权益,不得违反法律、法规、规章的强制性规定。需要注意的是,调解仍受合法、自愿原则约束,征税行为的合法性本身不存在裁量空间。
(六)
强调税务行政复议工作的组织保障
一是为应对案件数量快速增长的趋势,要求各级税务机关建立专业化行政复议人员队伍,强化行政复议人员选配,确保与所承担的工作任务相适应。二是对税务行政复议机关及其工作人员、被申请人履职尽责提出要求。同时,明确对行政复议人员及其近亲属实施报复陷害的,由税务机关依法转送有权部门处理,构成犯罪的,依法追究刑事责任。
三、对企业税务合规的建议
(一)
抓住征求意见窗口期,积极反馈意见
征求意见阶段(2026年9月1日至9月30日)是企业参与规则修订的重要窗口期。企业应仔细审阅《复议规则》全文,重点关注其中与企业自身业务密切相关的条款,评估是否存在不合理或难以执行的内容,并利用这一机会积极提出建设性意见。
(二)
重视复议前置与纳税前置的程序衔接,避免丧失诉讼权利
《复议规则》进一步扩大了行政复议前置的范围,将上位法规定的复议前置情形在税务领域予以具体化和明确化。除原有的征税行为复议前置外,明确列举了税务机关当场作出的行政处罚决定、税务机关未履行法定职责、以及税务机关依据《政府信息公开条例》决定不予公开政府信息等情形,均需先申请行政复议,对复议决定不服方可提起诉讼。需要特别注意的是,税务机关明确答复不予受理、明示拒绝履行、不完全履行的,不属于行政复议前置情形,申请人可以直接就“明示拒绝”行为提起诉讼,无需先走复议程序。
合规建议:企业收到税务文书后,应首先判断该行为是否属于复议前置情形。对于征税行为(如税款征收、滞纳金加收等),按照现行有效的《税收征管法》的规定,还需特别注意“纳税前置”要求——必须先依照税务机关的纳税决定缴纳或解缴税款及滞纳金,或提供相应担保,方可申请复议。目前“纳税前置”要求在《税收征管法(征求意见稿)》中有所调整,但修订尚未完成,现行规则下纳税前置仍然是申请复议的强制性前提,未缴清税款或提供担保的,复议机关不予受理,企业还需关注后续政策的具体规定。若未履行前置程序直接起诉,可能被法院驳回。建议企业在收到税务处理决定后,第一时间启动内部法务或税务师介入,评估前置程序履行方案,避免因程序错误丧失救济途径。
(三)
严格把控复议申请期限,充分利用最长保护期规则
《复议规则》明确,复议申请期限原则上为自知道或应当知道行政行为之日起60日内。但若税务机关作出行政行为时未告知复议权利、复议机关和申请期限的,申请期限自知悉复议权利之日起计算,但自知道行政行为内容之日起最长不得超过1年。同时,自行政行为作出之日起超过5年申请复议的,不予受理。
合规建议:企业应建立税务文书签收与时效跟踪台账,对每份载有复议权利告知的税务文书标注60日的复议截止日期。若税务机关未告知复议权利,企业仍应在知道行政行为内容之日起1年内主动行使复议权,避免因超过最长保护期而丧失救济机会。对于通过公告送达等方式送达的文书,申请期限自公告规定期限届满之日起计算,企业应安排专人定期关注税务机关公告信息。
(四)
善用互联网申请与听证程序,提升复议参与质效
《复议规则》明确,税务机关通过互联网渠道送达税务决定书的,应同时提供提交复议申请书的互联网渠道;通过互联网提交的申请材料符合要求的,复议机关不得要求另行提供纸质材料。在审理程序上,普通程序要求复议机构应当当面或通过互联网、电话等方式听取当事人意见;重大、疑难、复杂案件应当组织听证,被申请人的负责人应当参加听证,不能参加的,应当说明理由并委托相应的工作人员参加听证。
合规建议:企业应积极利用互联网渠道提交复议申请,降低时间与人力成本。对于重大税务争议案件,可主动向复议机关请求组织听证,通过听证程序充分陈述事实和理由,质证证据。听证笔录是复议决定的重要依据,企业应提前做好听证准备,包括整理证据材料、拟定质证提纲、安排熟悉案情的人员参加。被申请人负责人参加听证的规定,也为企业在复议中直接与税务机关负责人沟通提供了制度窗口。
(五)
强化证据意识,主动承担法定举证责任
《复议规则》在证据规则上进一步细化。虽然被申请人对行政行为的合法性、适当性负有举证责任,但企业在三种情形下需主动承担举证责任:一是认为税务机关不履行法定职责的,应提供曾经要求其履职的证据(被申请人应依职权主动履职的除外);二是提出行政赔偿请求的,应提供受行政行为侵害而造成损害的证据;三是法律、法规规定需要申请人提供证据的其他情形。注意,被申请人有证据证明其在行政程序中依法要求企业提供证据,企业无正当理由未提供,又在复议程序中提交的证据,复议机关不予采纳。
合规建议:企业在日常经营中应建立完善的税务档案管理制度,对与税务机关的往来函件、申请材料、送达回证等书面文件妥善保管。在行政程序中,若税务机关要求提供相关证据或材料,应在规定期限内积极提交,避免因未及时提供而导致复议阶段丧失举证机会。申请复议时若一并提出赔偿请求,应提前收集损害事实的证据(如缴款凭证、资金流水、相关合同等),确保举证充分。
(六)
积极运用和解调解机制,以最低成本化解争议
《复议规则》取消了原规则对和解调解适用范围的限制,确立了“应调解尽调解”原则。当事人在复议决定作出前可以自愿达成和解;复议机关办理复议案件也可以进行调解。和解调解应遵循合法、自愿原则,不得损害国家利益、社会公共利益和他人合法权益。达成和解并经复议机关准许后,申请人撤回申请,但不得再以同一事实和理由再次申请复议。当事人在调解过程中对协商条件、方案等所作的认可,不得在后来的复议审理中作为对其不利的证据。
合规建议:企业在申请复议后,应主动关注与税务机关达成和解或调解的可能性。对于事实清楚、争议金额不大或涉及自由裁量权的案件,和解调解往往是成本最低、效率最高的解决方式。但需注意,调解并非万能,征税行为的合法性本身不存在裁量空间。在调解过程中,企业可以坦诚表达诉求和底线,但需注意调解中的表态不作为后续不利证据。达成和解协议后,应确保协议内容合法有效,并经复议机关准许后撤回申请,避免因同一事由再次申请复议的权利受限。建议企业在复议初期即评估和解调解的可行性,必要时可委托税务师或律师参与调解谈判。
向下滑动查看附件
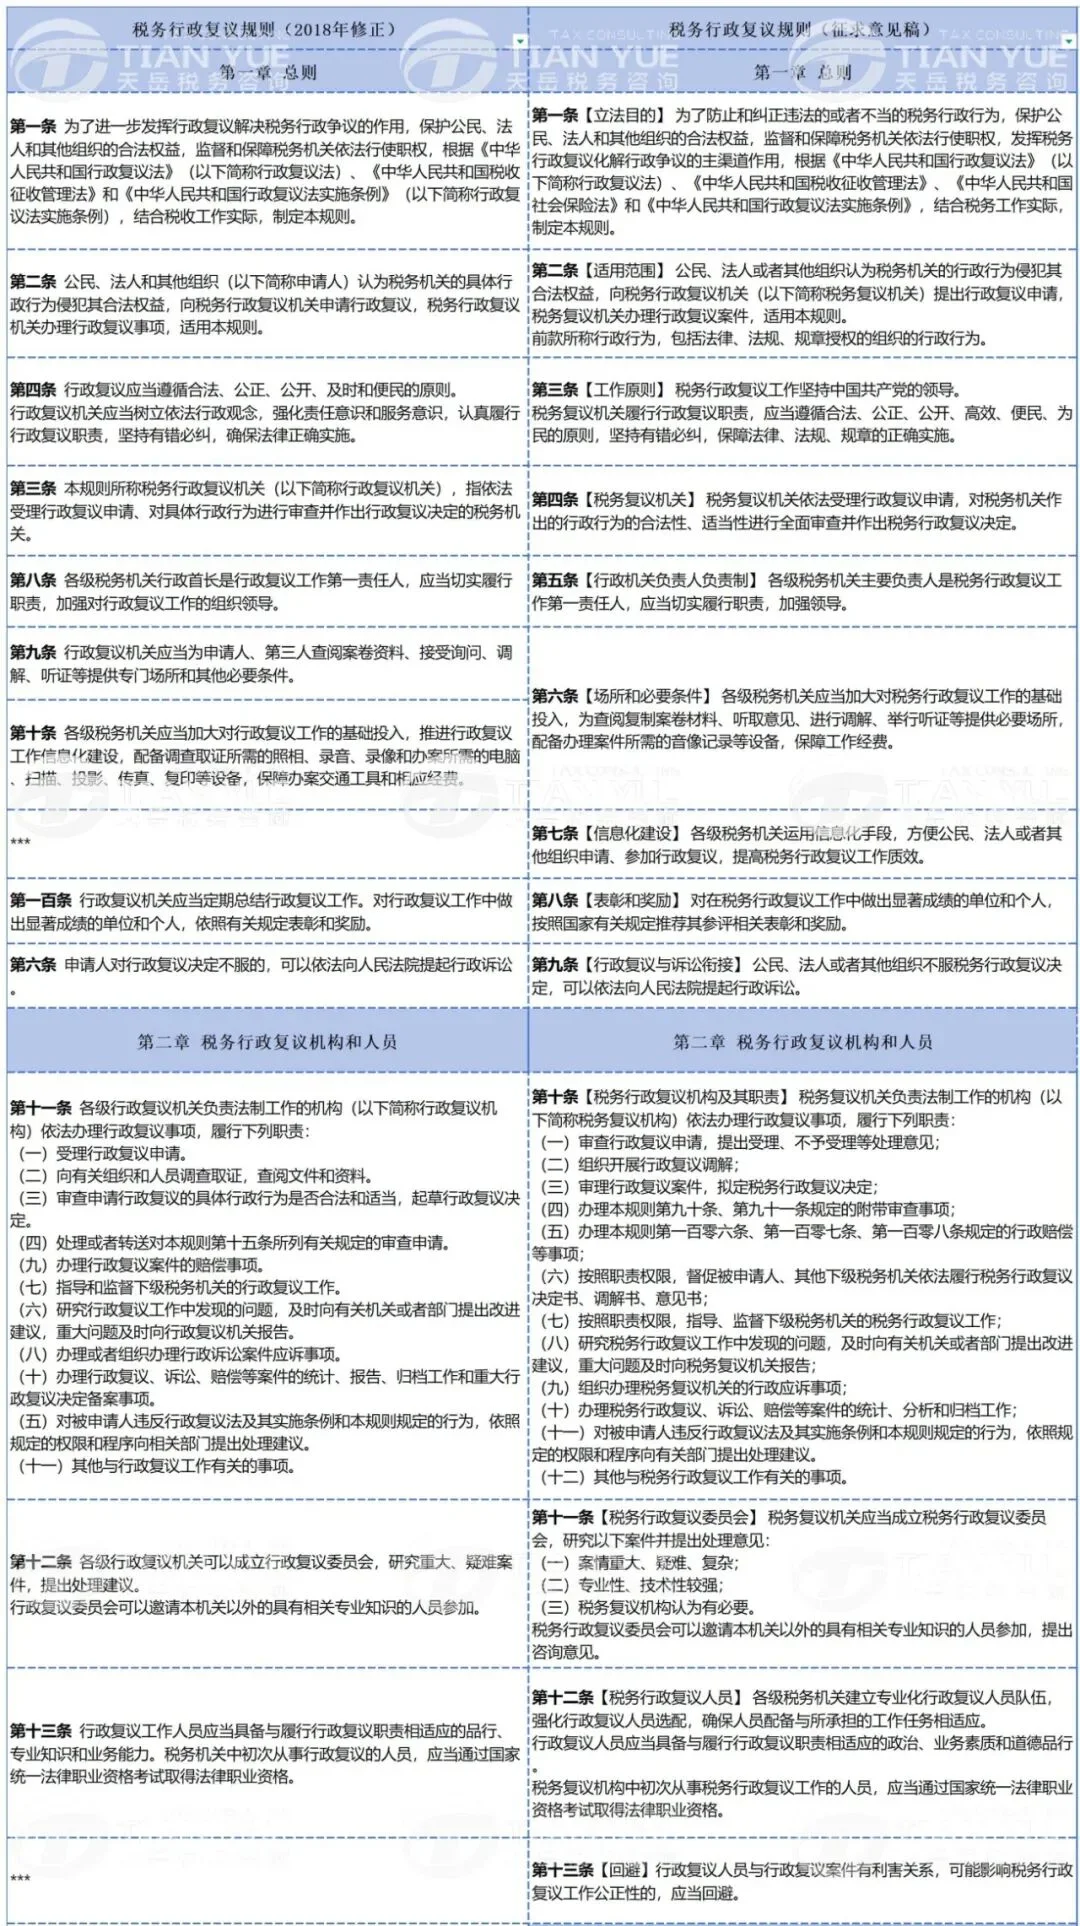
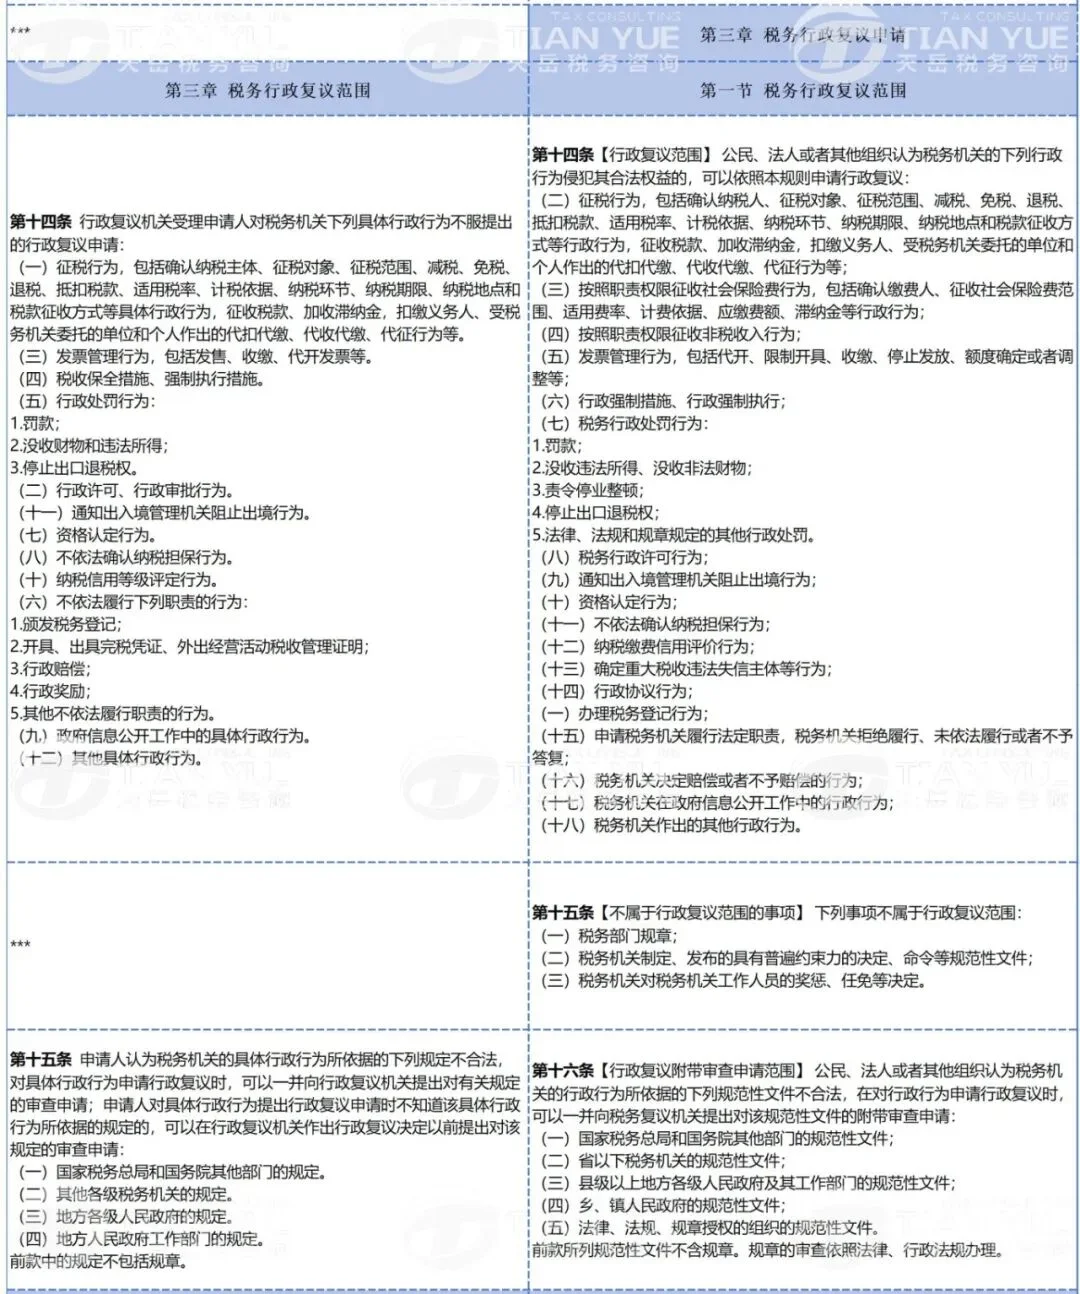
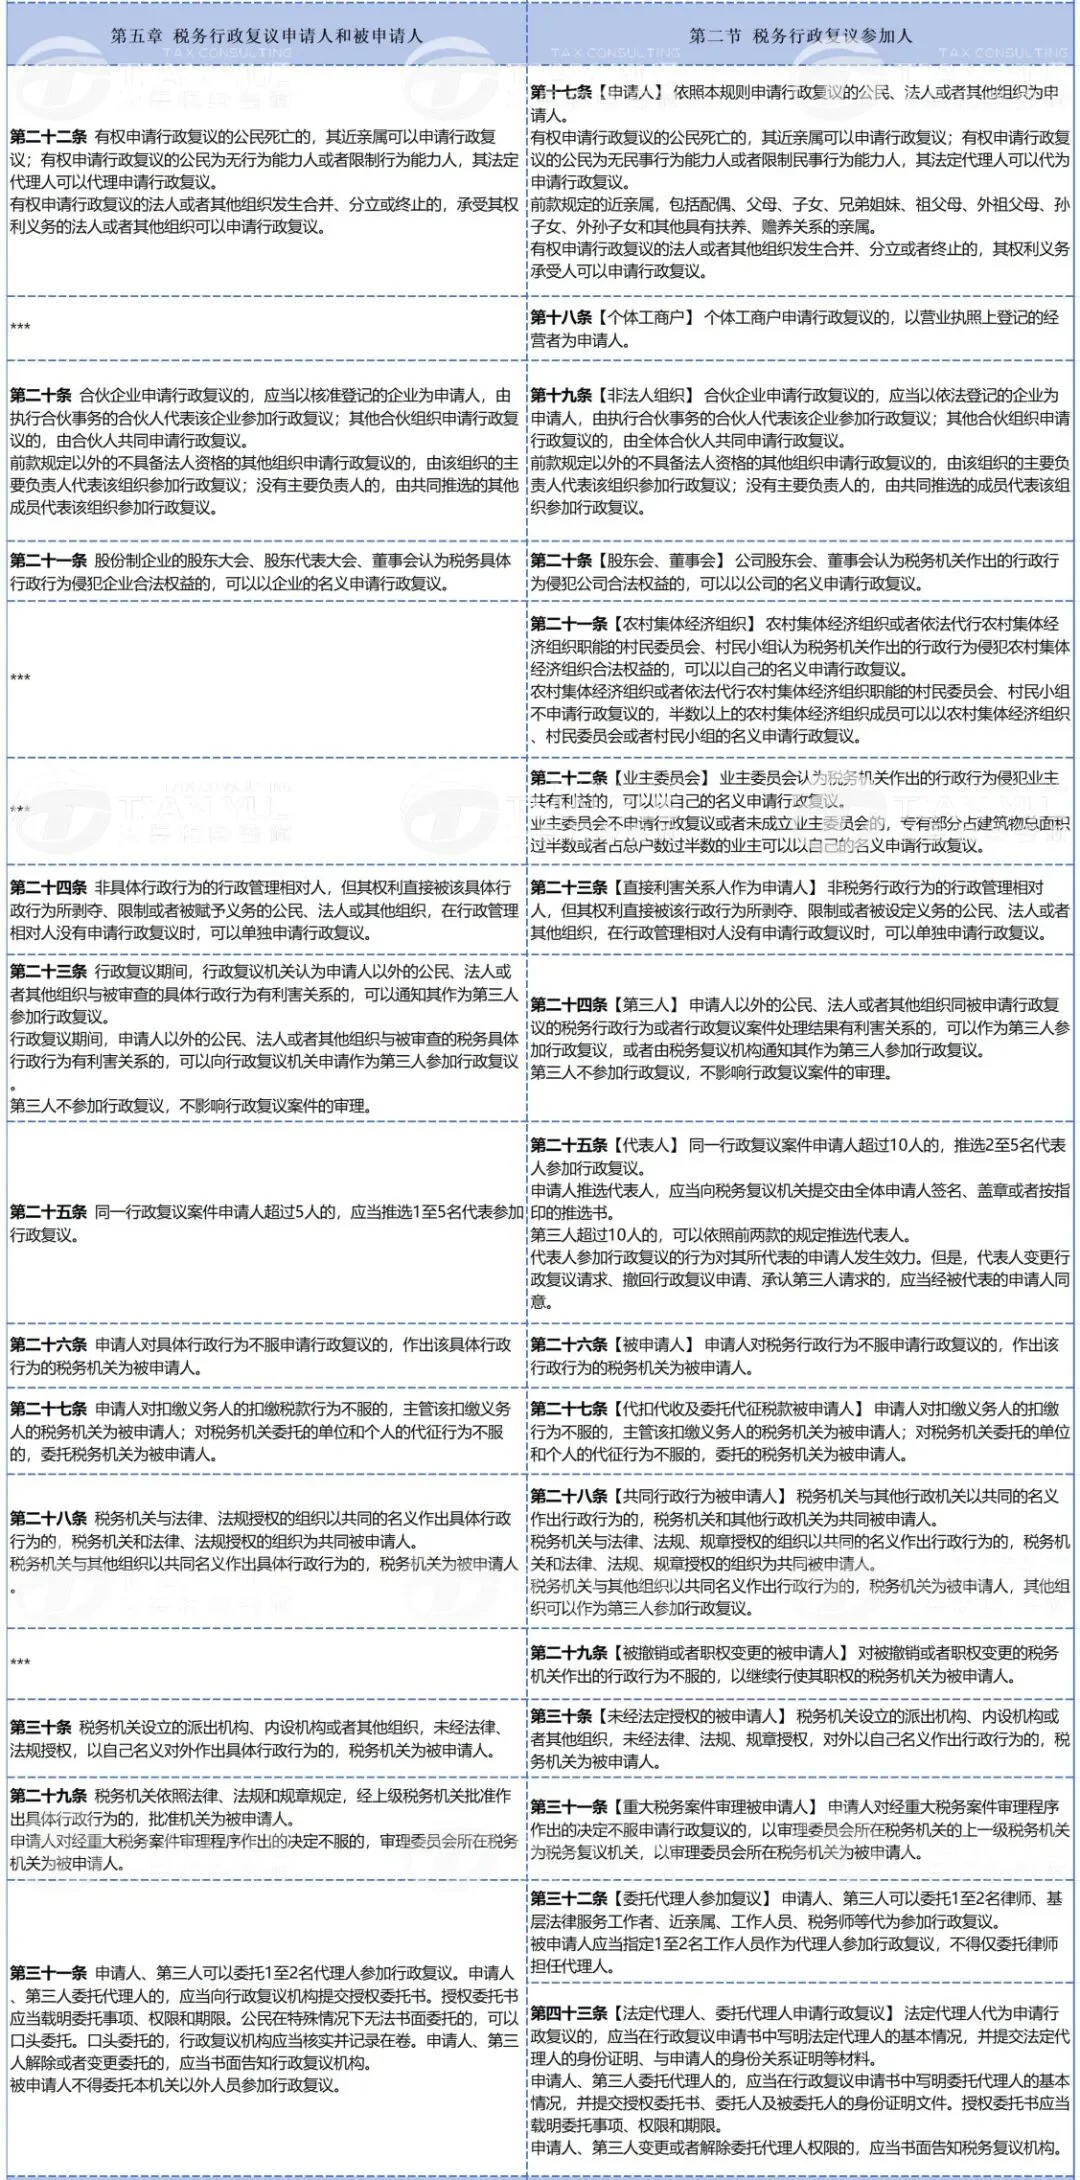
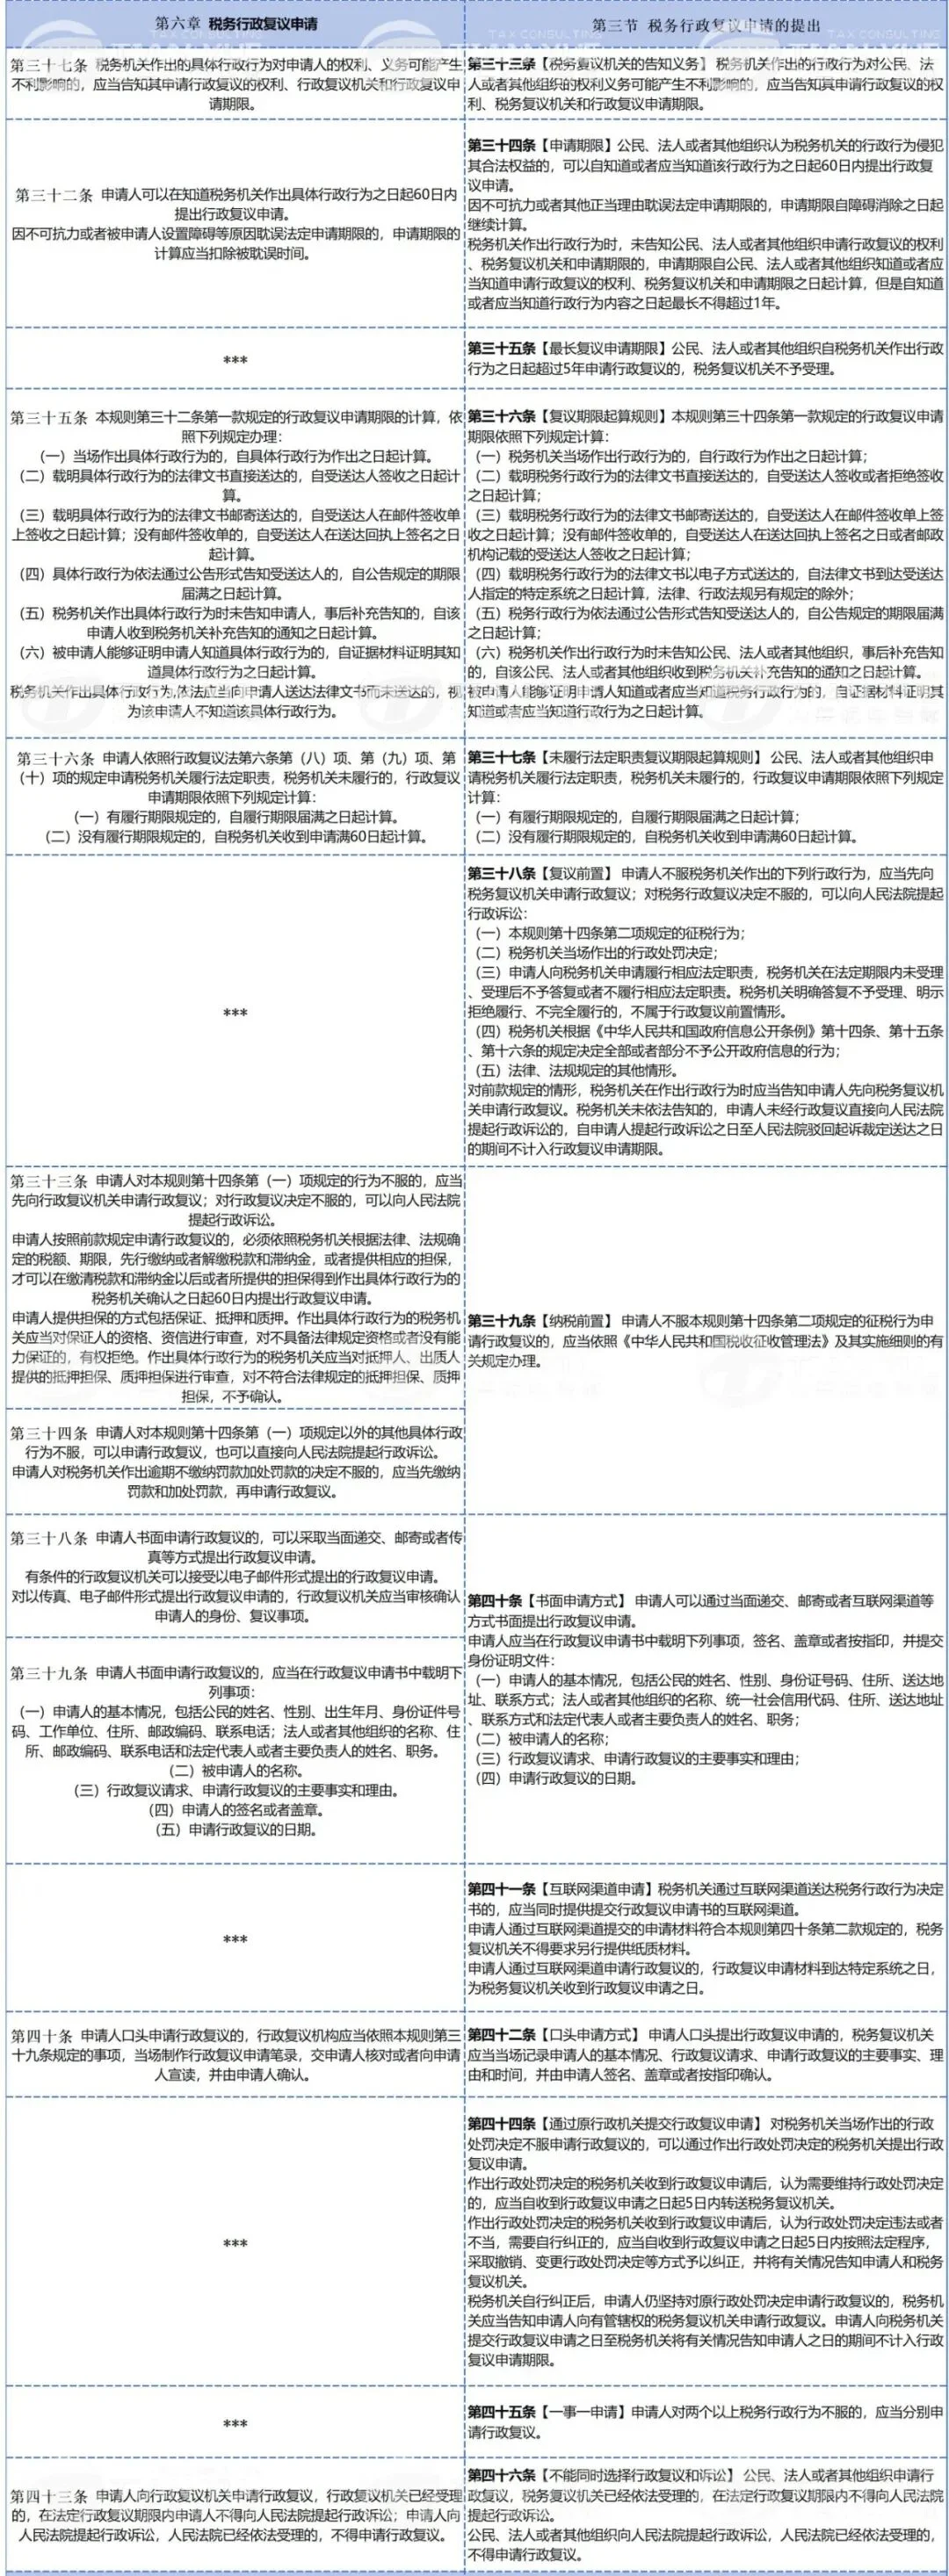
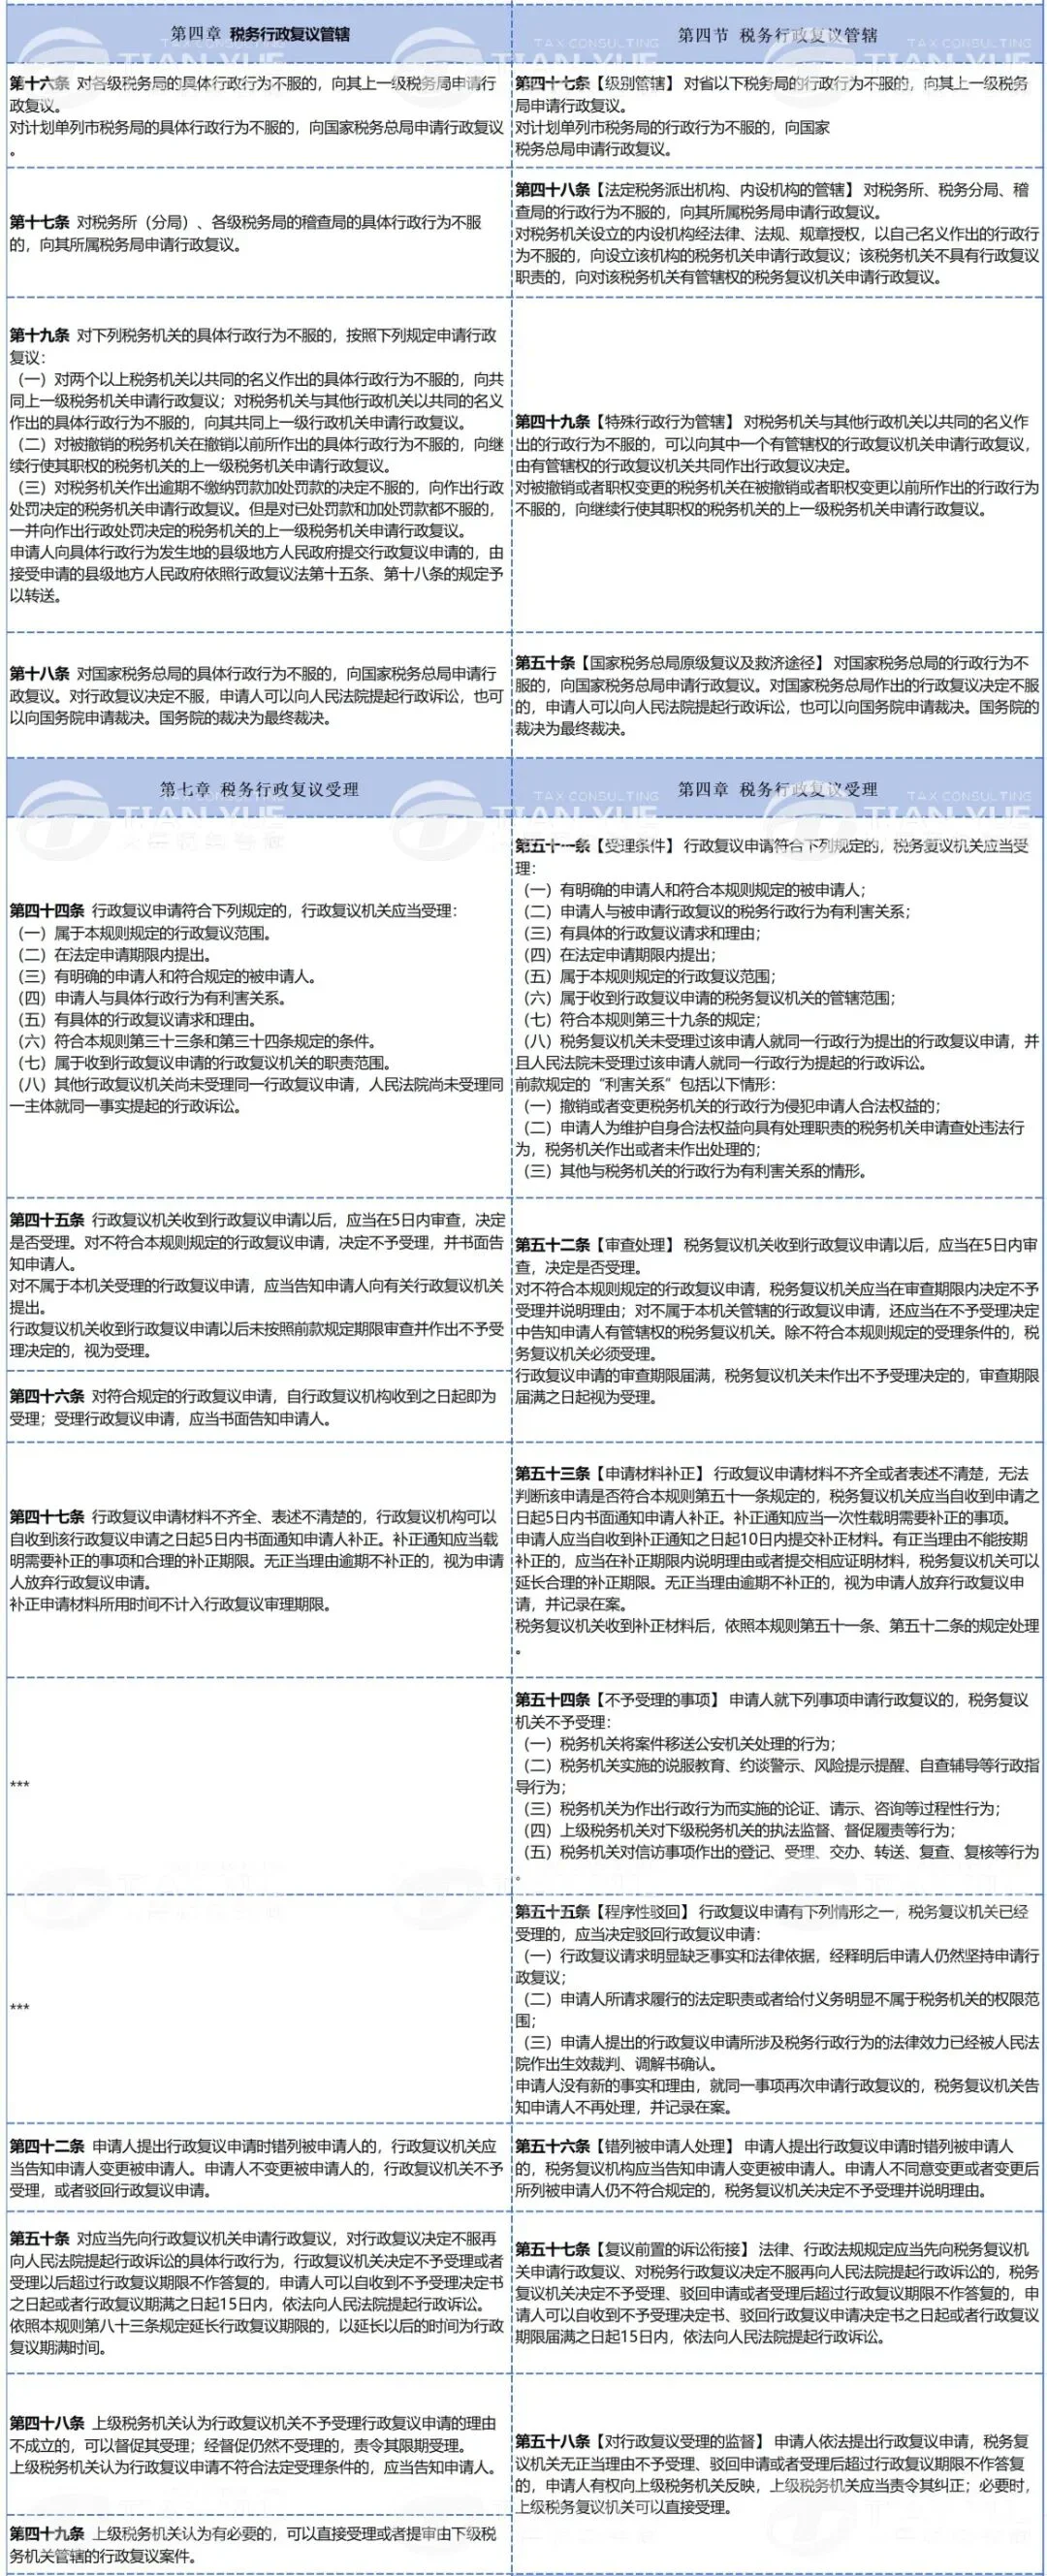
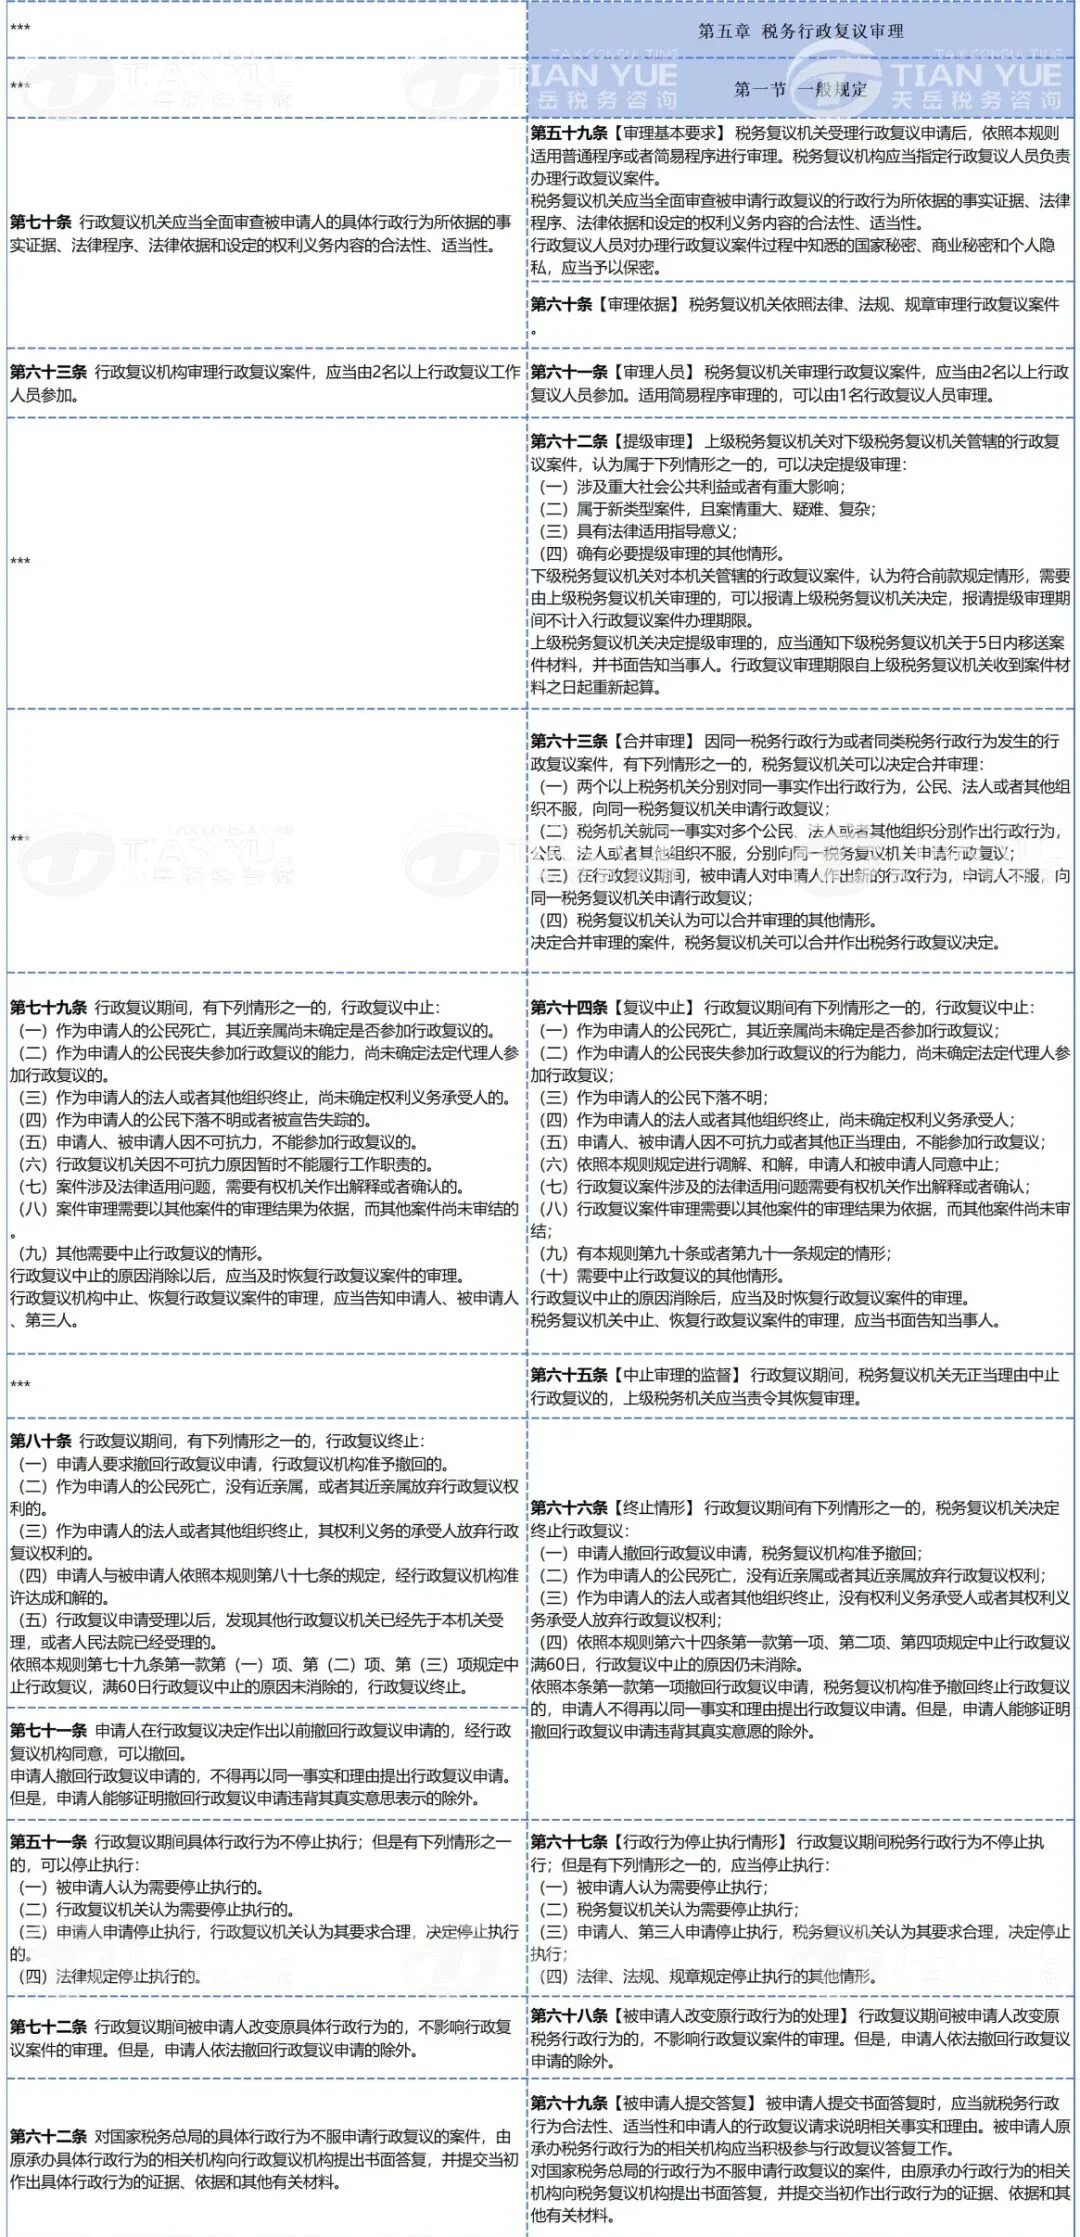
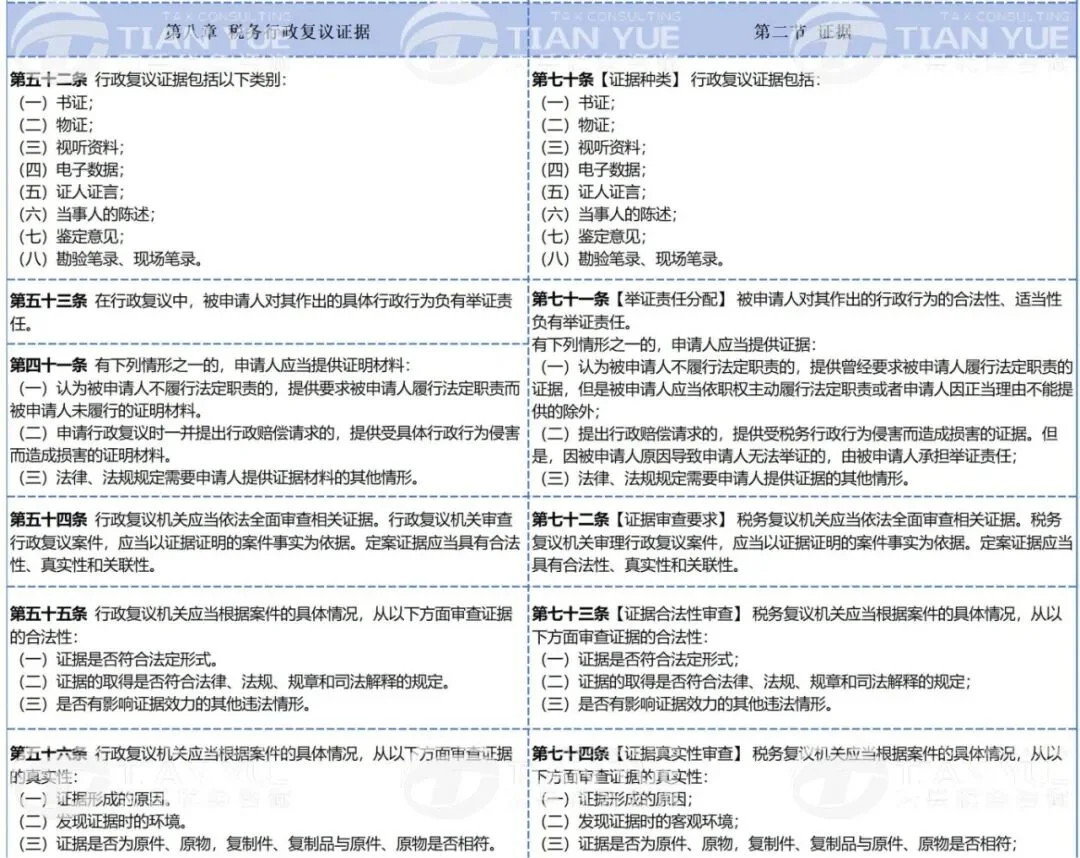
综上,本次《复议规则》征求意见稿立足新《行政复议法》及其实施条例的制度框架,结合税费征管、数电票改革等税务实践,从复议受案范围、参加人、审理程序、决定类型、和解调解机制等多方面完成系统性修订,既强化了对税务行政执法的监督,也进一步完善了纳税人缴费人的权利救济渠道。
对企业而言,规则修订带来程序上的新变化,复议前置范围扩容、申请时效、举证责任、调解和解机制均有重要调整,意味着涉税争议处理的程序规则发生重大变化,程序门槛与制度维权机遇并存。企业应当把握本次公开征求意见的窗口期,充分理解新规带来的程序风险,重视文书签收、时效管理、证据留存等基础工作,善用线上申请、听证、调解和解等制度工具,在遇到税务争议时严格恪守纳税前置、复议前置等法定程序,选择合法高效的路径维护自身涉税合法权益。后续也需持续关注规章正式发布落地,及时调整内部税务争议应对机制,做好合规预案。
转载请注明文章出自天岳税务并添加原文链接!
视频:离岸信托新规落地
您可以通过查找微信公众号及视频号:天岳税务,或扫描二维码,关注天岳,获取更多免费财税资讯。
欢迎关注企业抖音账号:tianyuetax。
欢迎关注天岳税务网站www.tianyuetax.com,或拨打400-878-6629垂询。
天岳税务,您身边的税务顾问。