2026年8月28日,财政部与税务总局联合发布《中华人民共和国地方附加税法(征求意见稿)》(以下简称“《征求意见稿》”)。这一立法举措旨在贯彻落实党的二十届三中全会关于“研究把城市维护建设税、教育费附加、地方教育附加合并为地方附加税,授权地方在一定幅度内确定具体适用税率”的改革部署。
现从政策沿革、核心变化及实务影响三个方面,对《征求意见稿》与现行“一税两费”政策进行对比分析。
一
政策变革背景与总体平移思路
现行制度下,以增值税、消费税为计税依据的三项附加税费分别为:城市维护建设税、教育费附加和地方教育费附加;城市维护建设税依据2020年8月第十三届全国人大常委会第二十一次会议通过的《中华人民共和国城市维护建设税法》,教育费附加依据1986年4月国务院发布的《征收教育费附加的暂行规定》,地方教育附加依据《中华人民共和国教育法》和《国务院关于进一步加大财政教育投入的意见》(国发[2011]22号)及地方规定)。
《征求意见稿》遵循“税费制度基本平移、保持税负水平总体稳定”的总体思路,将上述三项合并为单一税种。2025年,全国城市维护建设税收入达5170亿元,三项合计收入近万亿元,改革涉及利益规模巨大。
二
核心差异与重大变化分析
《征求意见稿》共13条,主要规定了纳税人、计税依据、税率、税收优惠和征收管理五方面的内容。与现行制度相比,主要有以下几点变化:
(一)税制结构:从“一税两费”到“单一税种”的规范化整合
现行政策:三项税费性质各异。城建税属于税收,有正式立法;教育费附加与地方教育附加属于政府性基金,以行政规章或规范性文件为依据。
《征求意见稿》变化:将三项统一为“地方附加税”,以法律形式确立。
专业分析:此次“费改税”解决了长期以来附加费法律层级偏低的问题。最大的法律突破在于教育费附加脱离了“专款专用”的行政收费属性,改为纳入地方税收统筹管理,赋予地方更大的财政支配权。
(二)税率设定:从“差别比例”到“单一幅度比例”的变革
这是本次税改对纳税人影响最直接的核心变化,具体对比如下:
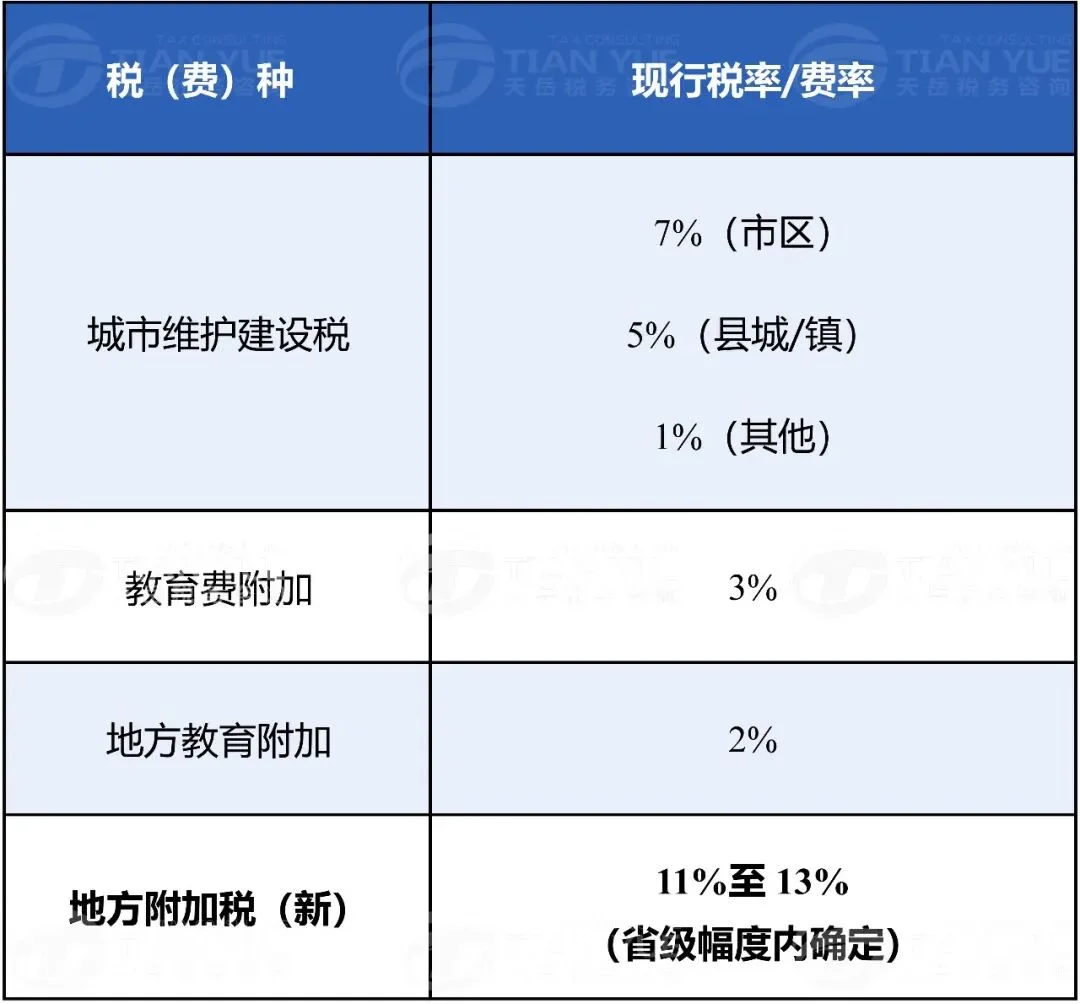
税率差异的底层逻辑转变:现行城建税税率根据纳税人所在地划分,体现城市维护建设的地域属性;新法将税率制定权上收至省、自治区、直辖市,且取消了地区类型的税率差异。这意味着跨区域经营的企业税负将不再取决于其机构的行政级别,而是取决于其所在省份的政策选择。
(三)税权归属:从“中央定规则”到“地方定税率”的自主权下放
现行政策:城建税税率由国家统一法律规定;教育费附加费率由国家统一规定。
《征求意见稿》变化:省、自治区、直辖市人民政府可在11%-13%幅度内提出具体适用税率,报同级人大常委会决定并备案。
专业分析:此举赋予了地方一定的税收管理权限,有利于地方根据自身财力状况灵活调整,但也可能导致地区间税负差异,企业在进行跨省投资布局时需将“地方附加税税率”作为新的考量因素。
三
其他重要要素的平移与明确
(一)计税依据的明确细化
《征求意见稿》延续了城建税法中对计税依据的复杂计算口径(应当缴纳税额 + 免抵税额 - 直接减免税额 - 留抵退税),并明确对进口货物或境外单位向境内销售服务、无形资产缴纳的增值税、消费税,不征收地方附加税。这在法律层面统一了过去三项税费在实际执行中的口径。
(二)征管协同性增强
明确纳税义务发生时间、地点与增值税、消费税保持一致,扣缴义务人在扣缴主税时同步扣缴。这种“主税附税同征同管”模式大幅降低了企业的遵从成本和税务机关的征管成本。
四
对纳税人的影响
(一)税负总体稳定,但需关注各省动态
11%-13%的幅度税率是基于原7%+3%+2%=12%的综合负担测算。对于市区纳税人而言,若各省均取中间值12%,名义税负无变化。但若个别省份取13%上限,则纳税人实际税负会有所上升;取11%下限则可能有所减轻。对于县城/镇/其他地区的纳税人,实际税负都有所增加。
(二)消除“政策洼地”效应
原城建税因市区与县镇税率差不再存在,企业选址将更多考虑当地经济发展需求而非单纯税率差。
(三)地方财政自主与税负预期的变化
由于地方教育附加过去常被视为“专款专用”用于教育,改为地方附加税后,虽可能拓展地方可用财力,但纳税人需关注地方资金使用方向的透明度。税务机关后续可能出台更具体的备案申报操作规范,建议企业密切关注所属省级人大常委会确定的最终税率。
综上,《征求意见稿》是我国深化财税体制改革、健全地方税体系的关键步骤。拟以“法律形式”统一了多项附加税费,以“地方权限”调整了税率决定机制,标志着我国税收法定原则的进一步落实和地方财政自主权的实质性探索。
转载请注明文章出自天岳税务并添加原文链接!
视频:《牛来》票房逆袭,导演能拿多少钱?
税来!一张电影票的“税务旅行”
【热点聚焦】从分散办理到集成服务!科技型企业创新政策扶持“一件事”专项行动正式启动
【热点聚焦】税务行政处罚裁量基准征求意见稿深度解读——税务处罚出新规,裁量尺度看四方面
《中国注册税务师》杂志刊发天岳税务原创文章:中国预约定价安排的发展演进、实务操作与前景展望
您可以通过查找微信公众号及视频号:天岳税务,或扫描二维码,关注天岳,获取更多免费财税资讯。
欢迎关注企业抖音账号:tianyuetax。
欢迎关注天岳税务网站www.tianyuetax.com,或拨打400-878-6629垂询。
天岳税务,您身边的税务顾问。