一、政策背景
(一)VOCs的环境危害与治理紧迫性
挥发性有机物(VOCs)是形成臭氧和细颗粒物(PM2.5)的重要前体物,可引发雾霾、光化学烟雾等大气环境问题。随着我国工业化进程的持续推进,目前可监测的VOCs有300多种且排放量高居不下,已成为制约空气质量持续改善的关键因素之一。将VOCs纳入环境保护税征税范围,是运用税收杠杆促进VOCs减排的重要制度安排,也是打赢“蓝天保卫战”的重要举措,对于改善空气质量、保护人体健康具有重要意义。
(二)VOCs征税试点法定授权
2025年10月28日,十四届全国人大常委会第十八次会议表决通过了《关于修改〈中华人民共和国环境保护税法〉的决定》,授权国务院开展征收挥发性有机物环境保护税试点工作,为征收挥发性有机物环境保护税提供了法律依据。
(三)《试点实施办法》的制定与发布
依据《环境保护税法》新增第二十七条的授权,经国务院同意,财政部、税务总局、生态环境部于2026年7月8日联合印发《征收挥发性有机物环境保护税试点实施办法》(财税〔2026〕50号),自2027年1月1日起施行。
(四)试点路径与立法考量
本次试点采取“试点先行、分步实施、稳步推进”的稳妥路径。环境保护税立法时,不具备对VOCs全面征收环保税的条件,仅对苯、甲苯等18种具有毒性或恶臭的VOCs征收环境保护税。随着VOCs排放标准、产品标准和排放量核算方法的日趋完善,全面征税的技术条件已经成熟。修法决定明确国务院自试点办法施行之日起五年内需向全国人大常委会报告试点情况并提出修改法律建议,体现了“先授权开展试点、积累经验后再全面推开”的渐进式立法思路。
二、纳税主体及试点征收范围界定
(一)纳税主体
直接向环境排放《环境保护税法》所附《应税污染物和当量值表》规定以外的VOCs的企业事业单位和其他生产经营者,为VOCs环境保护税的纳税人。
(二)暂不征收情形
下列企业事业单位和其他生产经营者,暂不征收VOCs环境保护税:
(1)不属于排污许可管理的;
(2)纳入排污许可管理但排污许可证中未标识排放VOCs的。
暂不征收规定为试点阶段过渡性安排。随着试点工作推进及排污许可管理制度持续完善,相关暂不征税适用范围将逐步收窄。
(三)首批八大重点试点管控行业
首批纳入征收试点范围的行业合计VOCs排放量占工业源总排放量的70%以上。包括:
1、印刷业;
2、石油、煤炭及其他燃料加工业;
3、化学原料和化学制品制造业;
4、医药制造业;
5、炼铁、炼钢业;
6、通用设备制造业;
7、专用设备制造业;
8、汽车制造业。
以上行业根据国民经济行业分类确定。结合试点情况,适时将涉及VOCs管控的其他行业全面纳入征收试点范围。
三、VOCs环保税计税规则
(一)单独计征规则
VOCs整体作为一类大气污染物单独征收环境保护税,不适用《环境保护税法》第九条第一款“每一排放口或者没有排放口的应税大气污染物,按照污染当量数从大到小排序,对前三项污染物征收环境保护税。”规定的征税排序。这意味着VOCs不参与大气污染物中按污染当量数从大到小排序前三项征税的规则,而是单独计算、单独征收。
(二)实际排放量
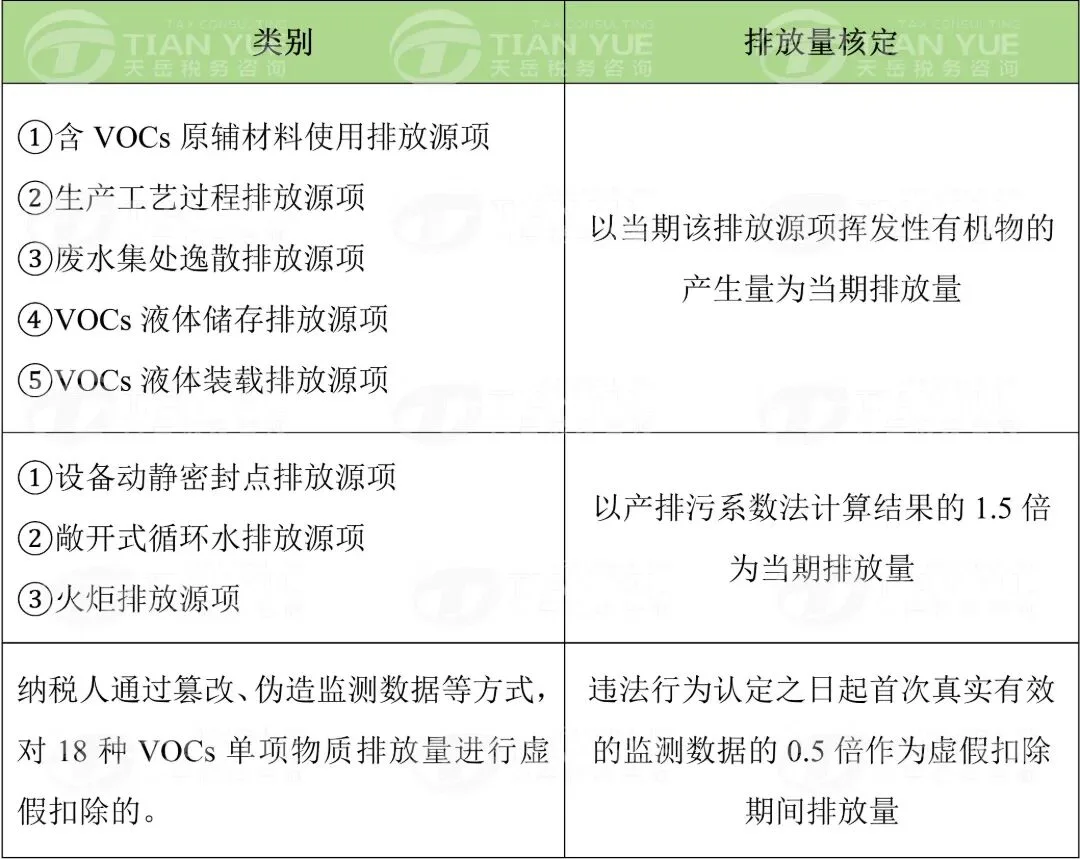
《办法》采用列明排放源项清单的方式,对不同的挥发性有机物排放源项规定了不同的计算方法,覆盖有组织和无组织排放全口径:
1、含挥发性有机物原辅材料使用排放源项,采用物料衡算法计算:
在含挥发性有机物的原辅材料调配(混合、搅拌等)、涂装(喷涂、浸涂、淋涂、辊涂、刷涂、涂布等)、印刷(平版、凸版、凹版、孔版等)、粘结(涂胶、热压、复合、贴合等)、印染(染色、印花、定型等)、干燥(烘干、风干、晾干等)、清洗(浸洗、喷洗、淋洗、冲洗、擦洗等)等使用过程中产生的VOCs排放。
含VOCs原辅材料是指VOCs质量占比大于或等于10%的物料,主要包括涂料、油墨、胶粘剂、清洗剂、稀释剂、润版液、光油、整理剂、涂层剂等。
2、设备动静密封点排放源项,采用监测法、产排污系数法计算:
设备动静密封点排放源项指在工业生产全过程设备与管线组件动静密封点泄漏产生的VOCs排放,适用于设备动静密封点数量大于或等于2000个的排污单位。设备动静密封点类型主要包括泵、压缩机(轴封)、搅拌器(轴封)、阀门、泄压设备(安全阀)、取样连接系统、开口阀或开口管线、法兰、连接件(螺纹连接)、其他密封设备等。
3、其他排放源项,采用产排污系数法计算:
(1)生产工艺过程排放源项
生产工艺过程排放源项指在产品生产过程中,除含VOCs原辅材料使用排放源项以外的工艺单元所产生的VOCs排放。
(2)废水集处逸散排放源项
废水集处逸散排放源项指含VOCs的废水在集输、储存、处理过程中,从水中挥发的VOCs排放。
(3)VOCs液体储存排放源项
VOCs液体储存排放源项指储罐单罐容积20立方米及以上的VOCs液体固定顶罐(立式和卧式)、浮顶罐(内浮顶和外浮顶)的静置呼吸损耗和工作损耗产生的VOCs排放。VOCs液体是指VOCs质量占比大于或等于10%的有机液体。
(4)VOCs液体装载排放源项
VOCs液体装载排放源项指在VOCs液体装载、分装过程中产生的VOCs排放。
(5)敞开式循环水排放源项
敞开式循环水排放源项指污染物通过循环冷却水设施的闪蒸、汽提和风吹等作用将VOCs释放到大气中产生的排放。
(6)火炬排放源项
火炬排放源项指含VOCs的废气通过火炬系统燃烧产生的VOCs排放。
(三)应税排放量
VOCs的应税排放量,为前述各排放源项排放量之和扣除同期苯、甲苯、二甲苯、甲醛、乙醛、丙烯醛、甲醇、酚类、苯胺类、氯苯类、硝基苯、丙烯腈、氯乙烯、三甲胺、甲硫醇、甲硫醚、二甲二硫、苯乙烯等18种VOCs单项物质排放量后的余额。
即:应税排放量=排放源项排放量之和-18种VOCs单项物质排放量之和
上述18种VOCs单项物质的排放量,按照《环境保护税法》第十条规定核算确定。这意味着,这18种物质仍按照环境保护税法规定作为单项物质征税,其排放量在计算VOCs环境保护税应税排放量时予以扣除,避免双重征税问题。
(四)税额幅度
VOCs环境保护税的税额幅度为每污染当量8元至12元。具体适用税额由各省、自治区、直辖市人民政府统筹考虑本地区大气环境承载能力、VOCs排放现状和经济社会生态发展目标要求,在上述规定的税额幅度内确定。该标准充分考量了VOCs多为敞开液面挥发、动静密封点泄漏等无组织排放,治理难度与治理成本高于二氧化硫、氮氧化物等以有组织排放为主的传统大气污染物的特点。
(五)应纳税额
VOCs环保税应纳税额=VOCs污染当量数×税额;
VOCs污染当量数=应税排放量÷0.95(VOCs的污染当量值为0.95千克)。
(六)税收优惠
《办法》规定了对大气环境绩效国家重点行业A级和B级纳税人的税收优惠,如下图所示:
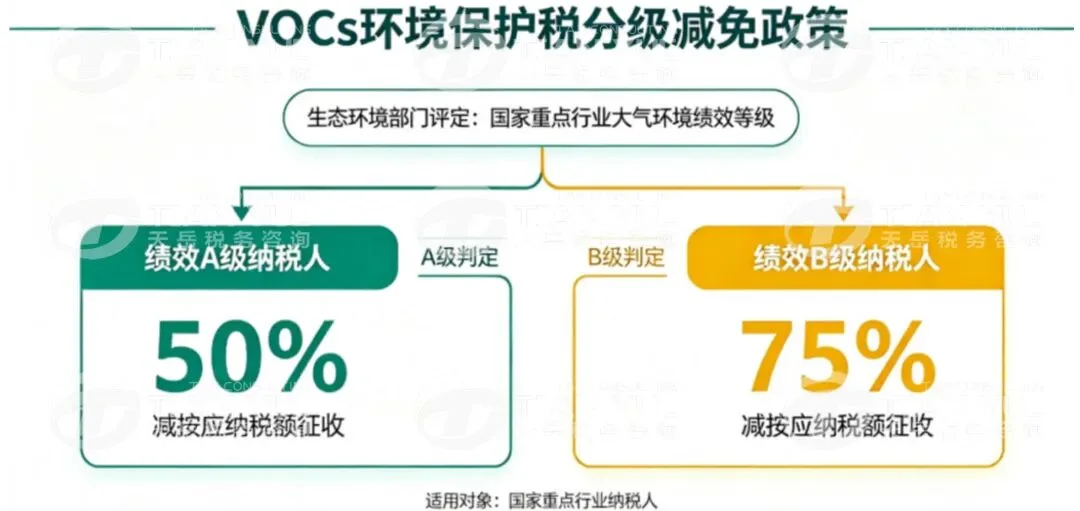
大气环境绩效分级管理是基于国家设定的行业大气污染防治绩效分级指标,对企业的装备水平、工艺水平、能源清洁水平、污染治理技术、大气污染物排放水平(排放限值)、无组织排放管控水平、监测监控水平、环境管理水平、运输方式、运输管理水平等进行分级评价。其中A级指所有指标均达到行业先进水平,B级指相关指标达到行业良好水平。
享受优惠的两项限制:
1、存在《办法》第十七条列明违法申报排放量等行为的,当期不得享受上述优惠;
2、按照本办法计算缴纳的挥发性有机物环境保护税,不按排放浓度值享受税收优惠。
与传统大气污染物环保税“污染物排放浓度值低于国家标准30%的,减按75%征收;排放浓度值低于国家标准50%的,减按50%征收。”的优惠方式不同,《办法》体现了对VOCs以“无组织挥发、泄漏排放为主、浓度管控难度大”特征的针对性考量。
四、征收管理
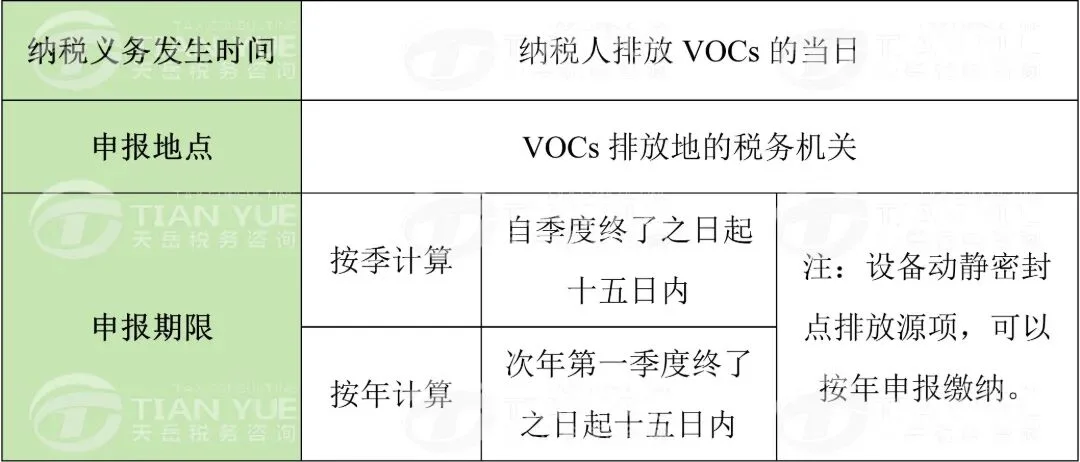
(一)申报缴纳要点
(二)联合监管机制
《办法》建立了税务与生态环境部门的双向信息共享和联合监管机制,如下图所示:
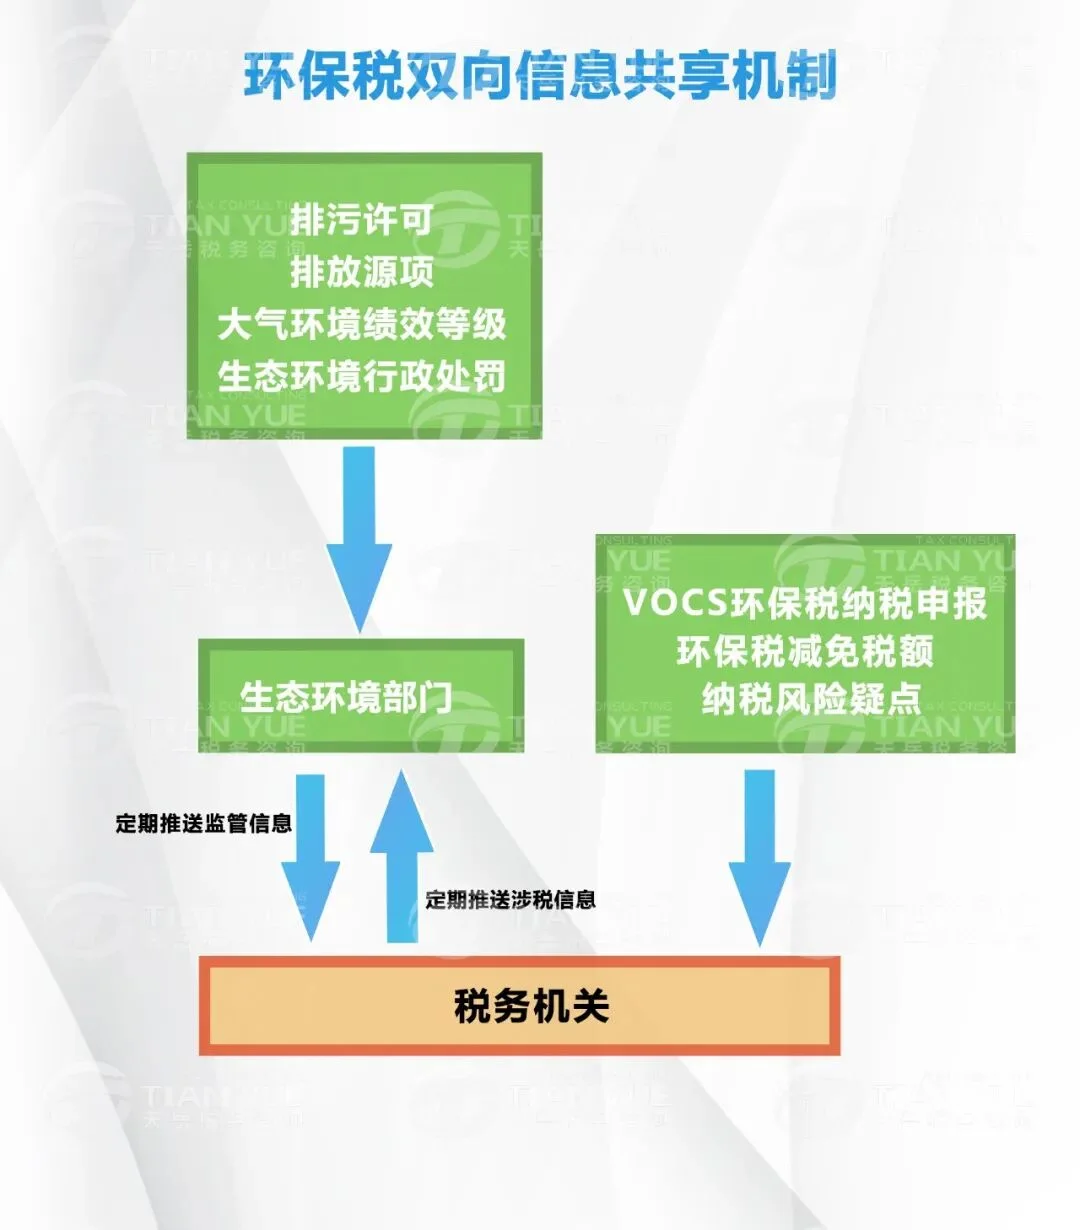
税务机关与生态环境主管部门应当及时共享挥发性有机物相关涉税信息,开展联合监管与执法,严厉打击偷逃税款、弄虚作假等违法行为,典型案例适时公开曝光。
(三)问题复核机制
1、生态环境主管部门发现纳税人排放源项基本情况、治理设施运行情况、原辅材料使用情况、产排污系数或物料衡算公式运用等存在问题,可能导致应纳税额计算错误的,应当自发现之日起三十日内通知税务机关。
2、税务机关发现纳税人的纳税申报数据资料异常,或者对涉及排放量计算的信息无法准确认定的,可以提请生态环境主管部门进行复核。生态环境主管部门应当自收到数据资料之日起三十日内向税务机关出具复核意见。税务机关应当按照复核的数据资料调整应纳税额。
(四)违法申报排放量核算
《办法》第十七条规定,纳税人存在下列情形之一的,按照本条款规定计算当期排放量:
(1)少报排放源项的;
(2)单个排放源项少报的VOCs排放量占比超过40%的;
(3)篡改、伪造涉VOCs应税排放量计算的监测数据、原辅材料VOCs含量等检测数据、泄漏检测与修复数据的。
五、企业关注要点与应对建议
(一)准确判断是否属于试点范围
企业需严格依据国民经济行业分类标准,比对自身行业类型,确认是否纳入本次VOCs环保税试点征收范围,从源头规避行业认定偏差、错征漏征等合规问题。同时全面摸排厂区全生产链条,对照政策明确的八大类VOCs排放源项清单,逐项核查梳理原辅材料使用、生产工艺过程、有机储罐储存、设备动静密封点泄漏、废水收集处理逸散等全部VOCs排放点位。
(二)建立VOCs排放源项台账
企业需以VOCs八大排放源项为核心,搭建标准化、可溯源、可报税的专项台账体系。台账需逐项归集原辅材料使用、工艺过程、储罐储存、装卸输送、设备密封泄漏、废水逸散、循环水、火炬排放等全源项基础信息,明确各源项产生工序、排放特征、核算方式及治理配套情况。
(三)全面依规精准核算
政策过渡期内,企业需严格按照法定物料衡算法、产排污系数法,全面核算全厂VOCs总排放量,精准归集苯、甲苯、甲醛等18种单列VOCs单体监测数据,在总排放量中依法足额扣除,杜绝重复计税。精细计算企业真实税费成本,以严谨的数据核算结果为支撑,保障纳税申报合法合规。
(四)重视大气环境绩效评级
A级和B级纳税人可分别享受50%和75%的减征优惠。鉴于VOCs环保税税额幅度(8-12元/污染当量)下限高于二氧化硫等传统大气污染物(1.2-12元/污染当量),绩效评级带来的税负差异可能较为显著。企业需对照行业绩效分级评价指标,全面优化无组织管控体系,完善废气密闭收集、高效治理、在线监控等配套设施,规范日常环保运维管理,杜绝超标排放、环境违法等违规情形。主动补齐环保管理短板,积极申报行业绩效评级,力争获评A、B级绩效等级。
(五)关注地方适用税额
VOCs环境保护税的具体适用税额由各省、自治区、直辖市人民政府在每污染当量8元至12元的幅度内确定。各地区将根据本地区大气环境承载能力、VOCs排放现状和经济社会发展目标确定具体税额。企业应密切关注所在省份的具体税额标准,及时进行税负测算。
转载请注明文章出自天岳税务并添加原文链接!
视频:征收挥发性有机物环境保护税试点实施办法
【热点聚焦】税务行政处罚裁量基准征求意见稿深度解读——税务处罚出新规,裁量尺度看四方面
《中国注册税务师》杂志刊发天岳税务原创文章:中国预约定价安排的发展演进、实务操作与前景展望
【热点聚焦】企业重组特殊性税务处理破局:从“全体一致”到“多数一致”
您可以通过查找微信公众号及视频号:天岳税务,或扫描二维码,关注天岳,获取更多免费财税资讯。
欢迎关注企业抖音账号:tianyuetax。
欢迎关注天岳税务网站www.tianyuetax.com,或拨打400-878-6629垂询。
天岳税务,您身边的税务顾问。