
首款国产3A游戏作品《黑神话:悟空》在全球掀起了现象级热潮,不仅引爆了游戏市场,还激发72个中国古建取景地旅游火爆,更是讲好中国故事、推动中华文化“走出去”的成功典范,促进了文化创新、文化输出与国际交流。
根据数据分析公司Video Game Insights 9月5日报道,游戏《黑神话:悟空》约两周时间全球总销量已突破1810万份,累计收入超过8.66亿美元(约合人民币61亿元)。在销量喜人的同时,《黑神话:悟空》也收获了极高的口碑,Steam平台上的好评率高达96%,实现了口碑与销量的双赢。
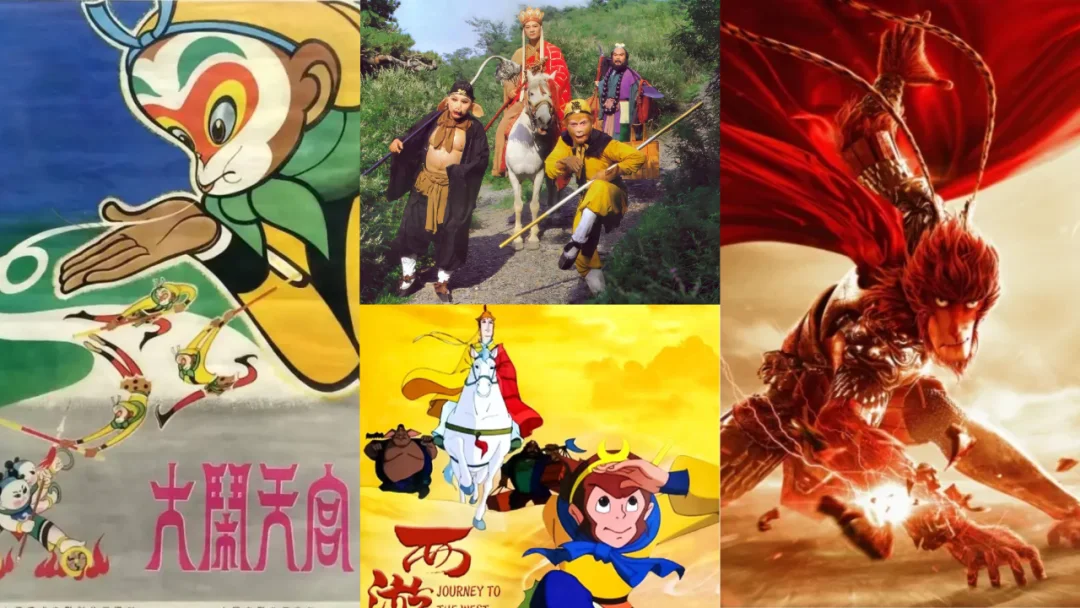
《西游记》与孙悟空是最能代表中国文化的IP之一。《黑神话:悟空》游戏借用中国文学巨著《西游记》的框架,在尊重原著剧情的基础之上进行了大胆的创新,充分融合了中式古建筑和彩塑等中国传统文化元素,让玩家充分感受到中国文化的独特魅力。《黑神话:悟空》创始人冯骥曾表示:“让全世界玩家,因为这个载体去深入了解中国文化”。果不其然,《黑神话:悟空》不仅满足了国内玩家的文化认同和情怀,激发强烈的民族自豪感,而且引发了外国玩家和网友对以《西游记》为代表的中国神话传说的强烈兴趣和向往,激发外国友人对中国文化的自发探索。
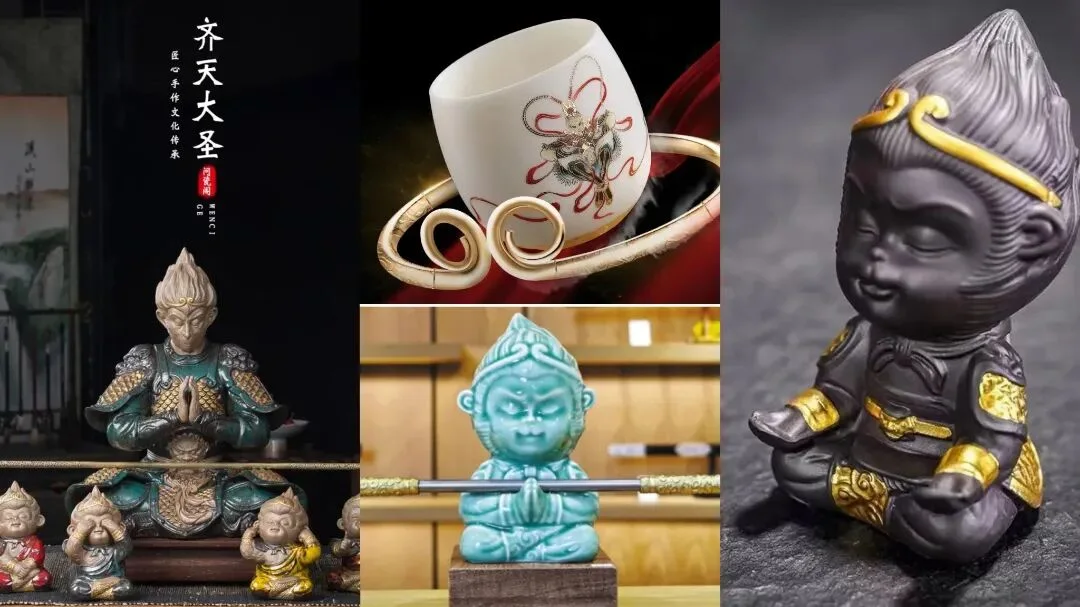
毫无疑问,《黑神话:悟空》带动了文化产业的发展。在文创产品方面,南京邮政与杭州游科公司合作开发的《黑神话:悟空》实体礼盒三万余套在预售的5秒内被抢购一空,浙江省龙泉市以大圣孙悟空为灵感的青瓷宝剑文创产品随游戏爆火再现销售活力,“飞天”挂件、冰箱贴、手机壳等极具“西游”韵味的文创产品,受到顾客青睐,销量暴增。联想电脑、瑞幸咖啡、稻香村、滴滴青桔、周大福等与《黑神话:悟空》的联名产品数不胜数。在文化服务方面,除了《黑神话:悟空》中取景地旅游火爆以外,山西文物部门等开展如开设壁画课程、举办与文物相关的研讨会等活动,旅游景区推出相关节目演出,还有以《黑神话:悟空》为主题的动漫艺术节、音乐艺术节遍地生花。
《黑神话:悟空》在全球的爆火不仅是中国游戏行业的荣耀,更是成功地展现了中华优秀传统文化的独特魅力,开辟了“文化出海”的新路径,促进了中华文化在世界的传播,对增强文化自信、增进文化认同感起到了重要作用。
上两期为大家揭开《黑神话:悟空》背后游戏产业、旅游产业的税收密码。今天,小编为大家梳理了文化产业相关税收政策,继续和大家聊聊《黑神话:悟空》背后的税收故事。
 财务孙经理
Hi,税小岳,《黑神话:悟空》爆火带动了文创产品和周边产品的消费热潮,我公司推出的文创产品销售收入大增,同时还开展了以《黑神话:悟空》为主题的文艺演出活动,取得文化相关服务收入,应该如何缴纳增值税呢?
税小岳
您公司在境内销售货物(包括文创产品等)或提供应税劳务(如文化服务等),应当依法缴纳增值税。对于如何缴纳增值税,需要具体情况具体分析。
如果您公司为增值税一般纳税人,按一般计税方法缴纳增值税,销售货物的适用税率为13%,销售服务、无形资产等的适用税率为6%。
根据《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号)附件1和附件2的规定,一般纳税人发生的文化服务可以选择适用简易计税方法计税,适用征收率为3%,需注意的是,一经选择适用简易计税方法计税,36个月内不得变更。
这里所说的文化服务,是指为满足社会公众文化生活需求提供的各种服务。包括:文艺创作、文艺表演、文化比赛,图书馆的图书和资料借阅,档案馆的档案管理,文物及非物质遗产保护,组织举办宗教活动、科技活动、文化活动,提供游览场所。
如果您公司为增值税小规模纳税人,按简易计税方法缴纳增值税,适用3%征收率,2023-2027年期间减按1%征收率征收增值税,同时,对月销售额10万元以下(或者季度销售额未超过30万元)的增值税小规模纳税人,免征增值税。
 财务孙经理
税小岳,对于文化企业来说,增值税方面有哪些税收优惠?
税小岳文化企业增值税税收优惠很多,我将其分成四大类:增值税留抵退税、文化场所门票收入相关税收优惠、广播影视节目(作品)相关税收优惠以及报刊、图书等出版物相关税收优惠。下面具体展开进行说明:
1、增值税留抵退税
《关于扩大全额退还增值税留抵税额政策行业范围的公告》(财政部 税务总局公告2022年第21号)将《关于进一步加大增值税期末留抵退税政策实施力度的公告》(财政部 税务总局公告2022年第14号,以下称2022年第14号公告)第二条规定的制造业等行业按月全额退还增值税增量留抵税额、一次性退还存量留抵税额的政策范围,扩大至“批发和零售业”、“农、林、牧、渔业”、“住宿和餐饮业”、“居民服务、修理和其他服务业”、“教育”、“卫生和社会工作”和“文化、体育和娱乐业”企业(含个体工商户)。即,自2022年7月1日起,文化企业可按月全额退还增值税增量留抵税额、一次性退还存量留抵税额。
2、门票收入税收优惠
纪念馆、博物馆、文化馆、文物保护单位、美术馆、展览馆、书画院、图书馆在自己的场所提供文化体育服务取得的第一道门票收入免增值税。
寺院、宫观、清真寺和教堂举办文化、宗教活动的门票收入免增值税。
2027年12月31日前,对科普单位的门票收入,以及县级及以上党政部门和科协开展科普活动的门票收入免征增值税。
政策依据:
①《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号)附件1和附件3
②《关于延续实施宣传文化增值税优惠政策的公告》(财政部 税务总局公告2023年第60号)
3、广播影视节目(作品)相关税收优惠
2027年12月31日前,对电影主管部门按照各自职能权限批准从事电影制片、发行、放映的电影集团公司(含成员企业)、电影制片厂及其他电影企业取得的销售电影拷贝(含数字拷贝)收入、转让电影版权(包括转让和许可使用)收入、电影发行收入以及在农村取得的电影放映收入免征增值税。
2027年12月31日前,对广播电视运营服务企业收取的有线数字电视基本收视维护费和农村有线电视基本收视费免征增值税。
政策依据:
《关于延续实施支持文化企业发展增值税政策的公告》(财政部 税务总局公告2023年第61号)
4、报刊、图书等出版物相关税收优惠
根据《增值税暂行条例》及《实施细则》规定,销售、进口古旧图书免征增值税。
2027年12月31日前,图书批发、零售环节免征增值税。
2027年12月31日前,对一些特定的图书、报纸和期刊等出版物在出版环节以及特殊印刷、制作业务执行增值税100%先征后退政策,对另一些图书、期刊、音像制品、电子出版物、特定的报纸在出版环节执行增值税50%先征后退的政策。
政策依据:
①《关于延续实施宣传文化增值税优惠政策的公告》(财政部 税务总局公告2023年第60号)
②《关于更新宣传文化增值税优惠政策适用名单的公告》(财政部 税务总局公告2024年第11号)(注:更新部分报纸期刊名单)
 财务沙经理
太好了,我公司就是一家图书出版公司,得赶快看看您提到的优惠政策,分析一下我公司的哪些出版物在先征后退政策范围内。税小岳,我听说与我公司签约的作家、投稿者也有个人所得税优惠,您也介绍一下呗。
税小岳您说得对,但您一定要了解稿酬、工资薪金、特许权使用费、劳务报酬的区别。
个人因其作品以图书、报刊等形式出版、发表而取得的所得,称之为“稿酬所得”,稿酬所得以收入减除百分之二十的费用后的余额为收入额,稿酬所得的收入额减按百分之七十计算。稿酬所得以每次收入额为应纳税所得额。
您公司签约的作家、投稿者是专职或兼职写作,且不在您公司任职的,就按稿酬收入的百分之七十计入“稿酬所得”缴纳个人所得税,但是若在您公司任职的职工投稿取得所得,应作为“工资、薪金所得”缴纳个人所得税。再比如,任职、受雇于报刊、杂志等单位的记者、编辑等专业人员,因在本单位的报刊、杂志上发表作品取得的所得,属于因任职、受雇而取得的所得,应与其当月工资收入合并,按“工资、薪金所得”项目征收个人所得税。
您公司给作家等出书的版权费,也就是个人提供著作权的使用权取得的所得,则属于“特许权使用费所得”,这里不包括稿酬所得。特许权使用费所得包括个人提供专利权、商标权、著作权、非专利技术以及其他特许权的使用权取得的所得。
若您公司请外部专家或人员进行翻译或审稿等,以及孙经理所在公司请非本公司职员进行演出、表演等,支付给个人的所得属于“劳务报酬所得”。具体来讲,劳务报酬所得,是指个人从事劳务取得的所得,包括从事设计、装潢、安装、制图、化验、测试、医疗、法律、会计、咨询、讲学、翻译、审稿、书画、雕刻、影视、录音、录像、演出、表演、广告、展览、技术服务、介绍服务、经纪服务、代办服务以及其他劳务取得的所得。
您公司在支付上述所得时,需要代扣代缴个人所得税。年度终了,居民个人需要汇总工资薪金、劳务报酬、稿酬、特许权使用费所得等四项综合所得的收入额,减除费用6万元以及专项扣除、专项附加扣除、依法确定的其他扣除和符合条件的公益慈善事业捐赠后,计算缴纳个人所得税并办理退税或补税。
此外,根据《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号)附件3的规定,个体工商户、其他个人转让著作权免征增值税。
财务沙经理讲得太详细了,这下我清楚了。我公司签约的作家也很厉害,获得了省级单位颁发的文学创作奖和奖金,这部分奖金是不是也有税收优惠?
税小岳是的,不仅是省级以上单位奖励的文化方面奖金,外国组织奖励的文化方面奖金,也都可以免征个人所得税。具体规定请见《中华人民共和国个人所得税法》第四条第一款:省级人民政府、国务院部委和中国人民解放军军以上单位,以及外国组织、国际组织颁发的科学、教育、技术、文化、卫生、体育、环境保护等方面的奖金,免纳个人所得税。
财务孙经理税小岳,我看了天岳税务发布的前两篇关于《黑神话:悟空》背后的税收政策文章,游戏公司、旅游公司在企业所得税方面都好多优惠呀,请您介绍一下,我们文化公司在企业所得税方面能享受哪些优惠呢?
税小岳非常感谢您的支持与信任,文化公司和游戏公司、旅游公司的企业所得税优惠政策有些是一致的,例如:
1、企业所得税税率优惠
①2023-2027年期间小型微利企业减按25%计算应纳税所得额,按20%的税率缴纳企业所得税。
②对经认定为高新技术企业的文化创意和设计服务企业,减按15%的税率征收企业所得税。
③认定为技术先进型服务企业的文化企业,减按15%的税率征收企业所得税。
④注册在海南自由贸易港并实质性运营的鼓励类产业企业(包括文化、体育和娱乐业、现代服务业企业),减按15%征收企业所得税。
⑤设在横琴粤澳深度合作区符合条件的产业企业(包含文化会展商贸产业、现代服务业企业),减按15%的税率征收企业所得税。
2、研发设计费加计扣除
自2023年1月1日起,企业为获得创新性、创意性、突破性的产品进行创意设计活动而发生的相关费用,可享受税前加计扣除政策,加计扣除比例为100%。
创意设计活动是指多媒体软件、动漫游戏软件开发,数字动漫、游戏设计制作;房屋建筑工程设计(绿色建筑评价标准为三星)、风景园林工程专项设计;工业设计、多媒体设计、动漫及衍生产品设计、模型设计等。
 财务唐经理
太好了,那就是说,文化企业若符合相应政策的条件,也同样可以享受上述这些优惠,那如果是博物馆、纪念馆、文化馆、图书馆类似的文化单位有特有的企业所得税优惠政策吗?
税小岳有的呀,例如,符合条件的文化单位可享受非营利组织企业所得税优惠。
依照国家有关法律法规设立或登记的事业单位、社会团体、基金会、社会服务机构、宗教活动场所、宗教院校以及财政部、税务总局认定的其他非营利组织,文化单位如符合非营利组织相应条件,从事公益性或者非营利性活动取得的收入为企业所得税免税收入,非营利组织的免税收入还包括下列:
①接受其他单位或者个人捐赠的收入。
②除《中华人民共和国企业所得税法》第七条规定的财政拨款以外的其他政府补助收入,但不包括因政府购买服务取得的收入。
③按照省级以上民政、财政部门规定收取的会费。
④不征税收入和免税收入孳生的银行存款利息收入。
⑤财政部、国家税务总局规定的其他收入。
如果非营利组织从事营利性活动取得的收入,则不属于免税收入。
您提到的文化单位如符合条件,可按规定享受相关优惠。
财务唐经理税小岳,我公司是由省属经营性文化事业单位转制而注册成立的,听说有特定的税收优惠,请您介绍一下吧。
税小岳好的,经营性文化事业单位转制为企业的税收优惠主要体现在企业所得税、房产税、增值税、印花税、契税等。
1、为了支持深化文化体制改革,财政部、税务总局、中央宣传部三部门联合发布《关于延续实施文化体制改革中经营性文化事业单位转制为企业有关税收政策的公告》(财政部 税务总局 中央宣传部公告2023年第71号),明确了经营性文化事业单位转制为企业,可以享受以下税收优惠政策:
①经营性文化事业单位转制为企业,自转制注册之日起五年内免征企业所得税。
②由财政部门拨付事业经费的文化单位转制为企业,自转制注册之日起五年内对其自用房产免征房产税。
③党报、党刊将其发行、印刷业务及相应的经营性资产剥离组建的文化企业,自注册之日起所取得的党报、党刊发行收入和印刷收入免征增值税。
④对经营性文化事业单位转制中资产评估增值、资产转让或划转涉及的企业所得税、增值税、城市维护建设税、契税、印花税等,符合现行规定的享受相应税收优惠政策。
上述所称“经营性文化事业单位”,是指从事新闻出版、广播影视和文化艺术的事业单位。转制包括整体转制和剥离转制。其中,整体转制包括:(图书、音像、电子)出版社、非时政类报刊出版单位、新华书店、艺术院团、电影制片厂、电影(发行放映)公司、影剧院、重点新闻网站等整体转制为企业;剥离转制包括:新闻媒体中的广告、印刷、发行、传输网络等部分,以及影视剧等节目制作与销售机构,从事业体制中剥离出来转制为企业。
享受税收优惠政策的转制文化企业应符合的条件和其他规定,请查看政策原文。
2、根据《关于企业改制重组及事业单位改制有关印花税政策的公告》(财政部 税务总局公告2024年第14号)规定,事业单位改制过程中印花税方面的政策如下:
①事业单位改制过程中成立的新企业,其新启用营业账簿记载的实收资本(股本)、资本公积合计金额,原已缴纳印花税的部分不再缴纳印花税,未缴纳印花税的部分和以后新增加的部分应当按规定缴纳印花税。
②事业单位改制过程中评估增加的实收资本(股本)、资本公积合计金额,应当按规定缴纳印花税。
③事业单位改制前书立但尚未履行完毕的各类应税合同,由改制重组后的主体承继原合同权利和义务且未变更原合同计税依据的,改制重组前已缴纳印花税的,不再缴纳印花税。
④对事业单位改制书立的产权转移书据,免征印花税。
⑤对县级以上人民政府或者其所属具有国有资产管理职责的部门按规定对土地使用权、房屋等建筑物和构筑物所有权、股权进行行政性调整书立的产权转移书据,免征印花税。
需要注意的是,此政策所称事业单位改制,是指事业单位按照国家有关规定改制为企业,原出资人(包括履行国有资产出资人职责的单位)存续并在改制后的企业中出资(股权、股份)比例超过50%。
3、根据《关于继续实施企业、事业单位改制重组有关契税政策的公告》(财政部 税务总局公告2023年第49号)规定,事业单位按照国家有关规定改制为企业,原投资主体存续并在改制后企业中出资(股权、股份)比例超过50%的,对改制后企业承受原事业单位土地、房屋权属,免征契税。
4、根据《关于纳税人资产重组有关增值税问题的公告》(国家税务总局公告2011年第13号)和《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号)附件2的规定,纳税人在资产重组过程中,通过合并、分立、出售、置换等方式,将全部或者部分实物资产以及与其相关联的债权、负债和劳动力一并转让给其他单位和个人,不属于增值税的征税范围,其中涉及的货物转让、不动产、土地使用权转让行为,不征收增值税。
 财务朱经理
税小岳,我是一家集动漫设计、动漫软件开发一体化的公司,公司创作的以民间故事为题材的动漫作品,讲述中国故事展现了中华文化魅力,我公司是否也可享受一些税收优惠?
税小岳是的呢,动漫产业也是现代文化产业体系中重要的组成部分,是我国大力支持发展的文化产业之一。动漫企业不断挖掘中华优秀文化宝藏,积极探索文化走出去的创新路径,国家也给予相应税收优惠扶持,助力动漫产业蓬勃发展。
1、动漫软件出口免征增值税
根据《关于延续动漫产业增值税政策的通知》(财税[2018]38号)规定,动漫软件出口免征增值税。
动漫软件,按照《关于软件产品增值税政策的通知》(财税[2011]100号)中软件产品相关规定执行:
①软件产品,是指信息处理程序及相关文档和数据。软件产品包括计算机软件产品、信息系统和嵌入式软件产品。
嵌入式软件产品是指嵌入在计算机硬件、机器设备中并随其一并销售,构成计算机硬件、机器设备组成部分的软件产品。
②取得软件产业主管部门颁发的《软件产品登记证书》或著作权行政管理部门颁发的《计算机软件著作权登记证书》。
2、销售自主开发生产动漫软件增值税超税负部分即征即退
根据《关于延续动漫产业增值税政策的通知》(财税[2018]38号)及优惠延续相关政策,自2018年1月1日至2023年12月31日,动漫企业增值税一般纳税人销售其自主开发生产的动漫软件,对其增值税实际税负超过3%的部分,实行即征即退政策。
虽然,上述优惠执行至2023年底,但如果增值税一般纳税人销售自主开发生产动漫软件符合《关于软件产品增值税政策的通知》(财税[2011]100号)规定的软件产品,仍可以享受超税负部分即征即退政策,即按13%税率征收增值税后,对其增值税实际税负超过3%的部分实行即征即退政策。
3、动漫设计等服务可选择适用简易计税方法计算缴纳增值税
根据《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号)附件2规定,增值税一般纳税人经认定为动漫企业的,发生下列应税行为可以选择适用简易计税方法计税:为开发动漫产品提供的动漫脚本编撰、形象设计、背景设计、动画设计、分镜、动画制作、摄制、描线、上色、画面合成、配音、配乐、音效合成、剪辑、字幕制作、压缩转码(面向网络动漫、手机动漫格式适配)服务,以及在境内转让动漫版权(包括动漫品牌、形象或者内容的授权及再授权)。
自主开发、生产的动漫产品,是指动漫企业自主创作、研发、设计、生产、制作、表演的符合《动漫企业认定管理办法(试行)》(文市发[2008]51号文件印发)第五条规定的动漫产品(不含动漫衍生产品);仅对国外动漫创意进行简单外包、简单模仿或简单离岸制造,既无自主知识产权,也无核心竞争力的除外。
申请认定为动漫企业应符合《动漫企业认定管理办法(试行)》(文市发[2008]51号文件印发)规定的条件。
4、动漫企业可享受国家鼓励软件产业发展的企业所得税优惠
经认定的动漫企业自主开发、生产动漫产品,可申请享受国家现行鼓励软件产业发展的企业所得税优惠政策,即,认定为动漫企业的,自获利年度起,第一年至第二年免征企业所得税,第三年至第五年按照25%的法定税率减半征收企业所得税;认定为重点动漫企业的,自获利年度起,第一年至第五年免征企业所得税,接续年度减按10%的税率征收企业所得税。
政策依据:
①《关于扶持动漫产业发展有关税收政策问题的通知》(财税[2009]65号)
②《关于印发〈动漫企业认定管理办法(试行)〉的通知》(文市发[2008]51号)
③《关于实施〈动漫企业认定管理办法(试行)〉有关问题的通知》(文产发[2009]18号)
④《关于进一步鼓励软件产业和集成电路产业发展企业所得税政策的通知》(财税[2012]27号)
⑤《关于集成电路设计和软件产业企业所得税政策的公告》(财政部 税务总局公告2019年第68号)
⑥《关于促进集成电路产业和软件产业高质量发展企业所得税政策的公告》(财政部 税务总局 发展改革委 工业和信息化部公告2020年第45号)
 财务孙经理
税小岳,刚才您提到动漫软件出口免征增值税。《黑神话:悟空》也为中华文化走向世界提供了契机。我公司文化服务也成功地“走”出了国门,增值税有优惠吗?
税小岳有,这主要涉及到增值税零税率以及免税的相关政策了。具体来说:
1、增值税零税率
境内单位和个人向境外单位提供完全在境外消费的广播影视节目(作品)的制作和发行服务适用增值税零税率政策。广播影视节目(作品)制作服务和发行服务具体范围,您可以查阅《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号)附件1和附件4。
2、增值税免税
境内单位和个人在境外提供的广播影视节目(作品)的播映服务,免征增值税。
境内的单位和个人在境外提供的文化服务,免征增值税。为参加在境外举办的科技活动、文化活动、文化演出、文化比赛而提供的组织安排服务,属于在境外提供的文化服务;通过境内的电台、电视台、卫星通信、互联网、有线电视等媒体向境外单位或个人提供的文化服务,不属于在境外提供的文化服务。
向境外单位提供的完全在境外消费的知识产权服务、广告投放地在境外的广告服务,免征增值税。
详情可查阅《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号)附件1、附件4和《关于发布〈营业税改征增值税跨境应税行为增值税免税管理办法(试行)〉的公告》(国家税务总局公告2016年第29号)。
提醒您注意的是:
境内的单位和个人销售适用增值税零税率的服务或无形资产的,可以放弃适用增值税零税率,选择免税或按规定缴纳增值税。放弃适用增值税零税率后,36个月内不得再申请适用增值税零税率。
纳税人销售货物或者应税劳务适用免税规定的,可以放弃免税,依照《增值税暂行条例》的规定缴纳增值税。放弃免税后,36个月内不得再申请免税。
财务孙经理原来文化产业相关的税收优惠政策这么多呀!
税小岳没错,国家为了支持文化产业发展,建立健全了诸多税收优惠政策,助力社会文明程度提高,推动公共文化服务水平提升,促进现代文化产业升级,推进对外文化交流发展。只有详细了解相关税收规定,才能做到合法依规纳税,应享尽享税收优惠。
文化兴则国运兴,文化强则民族强。《黑神话:悟空》带动文化产业“强势输出”,税收优惠政策助力文化产业繁荣发展。《黑神话:悟空》背后的税收密码已经揭晓,相信定能助力游戏产业、旅游产业、文化产业融合发展、走向世界、行稳致远。
转载请注明文章出自天岳税务并添加原文链接!
您可以通过查找微信公众号及视频号:天岳税务,或扫描二维码,关注天岳,获取更多免费财税资讯。
欢迎关注企业抖音账号:tianyuetax。
欢迎关注天岳税务网站www.tianyuetax.com,或拨打400-878-6629垂询。
天岳税务,您身边的税务顾问。