
随着我国陆上风力发电的不断发展,整个风力发电产业已经进入成熟期,技术相对成熟,成本大幅下降,市场竞争也进一步提升。陆上风电成本已降至0.2-0.3元/kWh,部分项目IRR达到8%-10%,再加上陆上风电对生态系统、噪音污染、土壤及水资源等有一定影响。在我国能源结构转型的关键时期,风力发电作为清洁能源的重要组成部分,其发展历程与行业格局正经历着深刻变革,风电产业从陆地走向资源更丰富的海洋也是一种必然的趋势。
财政部、海关总署、国家税务总局于2025年10月17日联合发布了《财政部 海关总署 税务总局关于调整风力发电等增值税政策的公告》(财政部 海关总署 税务总局公告2025年第10号,以下简称“10号《公告》”),对风力发电、核电机组的增值税政策进行了修订,实现了更精准的政策扶持,并对部分行业的增值税政策进行了废止,取消了普惠性优惠。10号《公告》的出台对税收优惠政策实现了“有退有进”的精准优化,能够营造更加公平的税收环境,并引导资源向需要扶持的新兴领域配置。
一、本次修订的主要变化1、风力发电即征即退的范围收紧
将《财政部 国家税务总局关于风力发电增值税政策的通知》(财税[2015]74号)废止,旧政策中纳税人销售自产的利用风力生产的电力产品均可以按照50%的比例享受增值税即征即退,而10号《公告》对纳税人销售自产的利用风力生产电力产品的范围以及政策优惠期间做出了限定,只有利用海上风力生产的电力产品并且在2025年11月1日至2027年12月31日之间才可以享受增值税即征即退50%的政策,对于其他的利用风力生产的电力产品,不再享受增值税即征即退。陆上风力发电起步早,技术已经比较成熟,而海上风力发电投资成本高、建设难度大。将政策扶持集中在海上风力发电,能鼓励企业向更深、更远的海域发展,提升我国海上风电的技术和装备水平,推动海洋经济高质量发展,也体现了国家对风力发电的精准扶持。
2、社会治理新模式对《财政部 国家税务总局关于核电行业税收政策有关问题的通知》(财税[2008]38号)中核力发电企业增值税先征后退的范围重新进行了划分,10号《公告》将核电机组分为三大类:
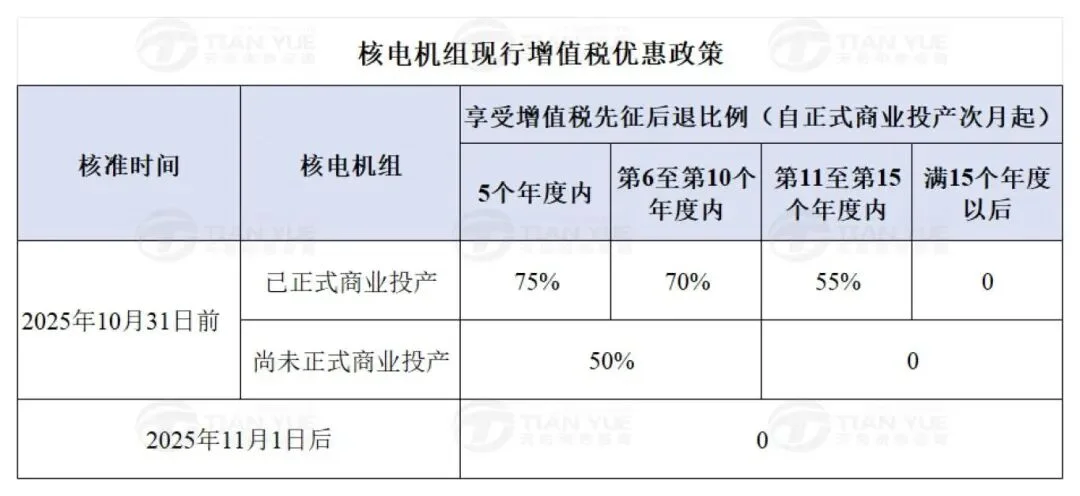
2025年10月31日前已正式商业投产的核电机组,继续按照财税[2008]38号执行三阶段逐级递减的增值税先征后退政策;
2025年10月31日前国务院已核准但尚未正式商业投产的核电机组,核力发电企业生产销售电力产品,自正式商业投产次月起10个年度内,实行增值税先征后退政策,退税比例为已入库税款的50%;
2025年11月1日后核准的核电机组,不再享受增值税先征后退政策。
10号《公告》规定的核力发电企业增值税先征后退的重大变化,一个是以2025年10月31日作为划分节点,2025年10月31日之前核准的核电机组享受增值税先征后退,之后的不再享受;另一个是2025年10月31日前核准的核电机组正式商业投产次月起10个年度内,已正式商业投产的核电机组分阶段享受75%和70%的退税比例,尚未正式商业投产的核电机组享受50%的退税比例。由此可见,对核电企业实施的增值税先征后退优惠政策范围正逐步收窄,国家对核电行业的普惠性扶持政策正在有序退出。而过渡性政策安排既保障了已立项投资者的合理预期,避免因政策急转造成不利影响,也确保了行业在政策调整过程中实现平稳过渡。
10号《公告》规定的核电机组增值税先征后退退税比例总结如下图所示:
 3、多项增值税优惠政策被废止
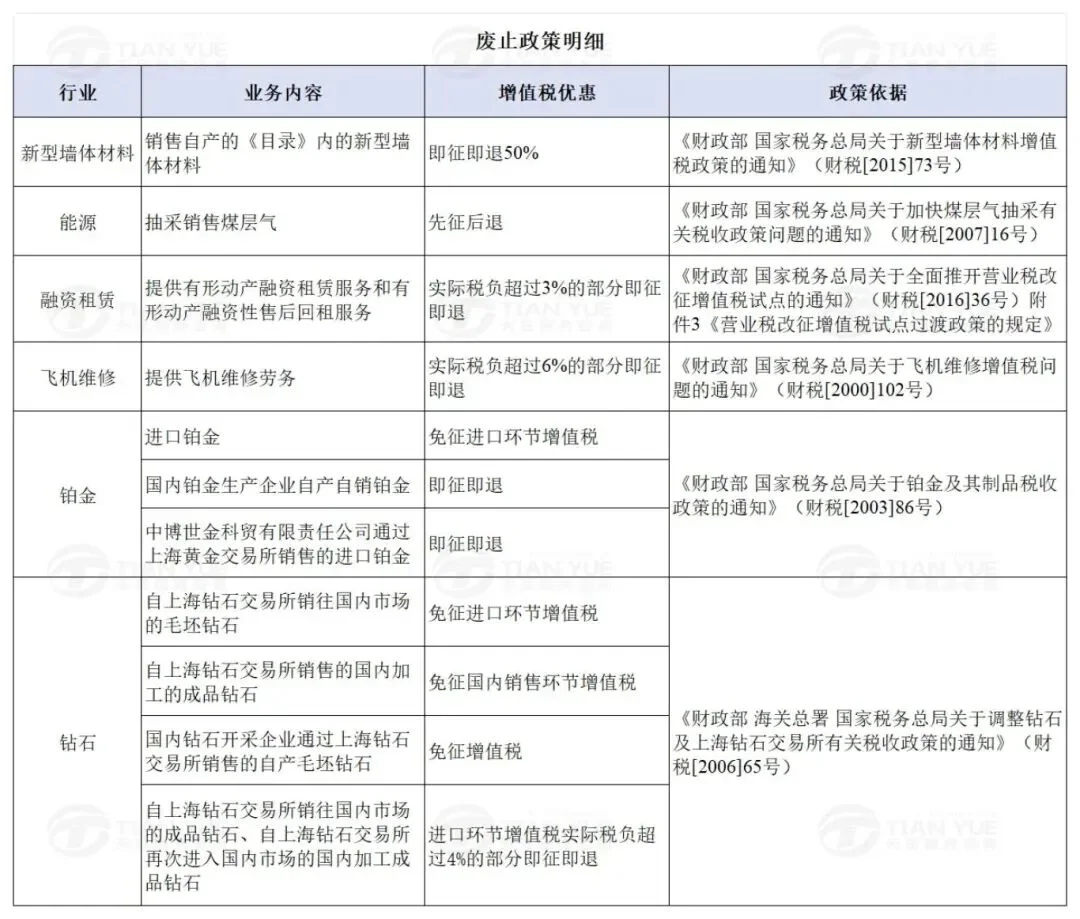
在税收优惠政策的扶持下,我国的风力发电、核电、飞机维修等行业得到长足发展,产业规模明显增大,政策支持的方向发生了变化。10号《公告》不仅对风力发电、核力发电的政策进行了修订,同时还规定了部分增值税一般纳税人的税收优惠政策自2025年11月1日起废止,涉及到金融以及多个实体产业。本次政策的调整有利于构建更加公平合理的税制环境,促进公平竞争,对行业未来的发展也提供了引导作用。
比较特殊的是,铂金、钻石、黄金在政策调整前均享受增值税优惠,本次调整取消了铂金、钻石的增值税免税以及即征即退,减少了特殊优惠,能够促进铂金、钻石行业在市场环境中公平竞争;同时,保留了黄金的增值税即征即退优惠,降低黄金交易成本,能提高市场参与者的积极性,增强我国黄金市场的国际定价话语权,吸引更多的黄金交易向我国集中,提升我国在全球黄金市场中的地位。
10号《公告》废止政策的具体内容详见图表:
二、现行的其他增值税即征即退优惠政策
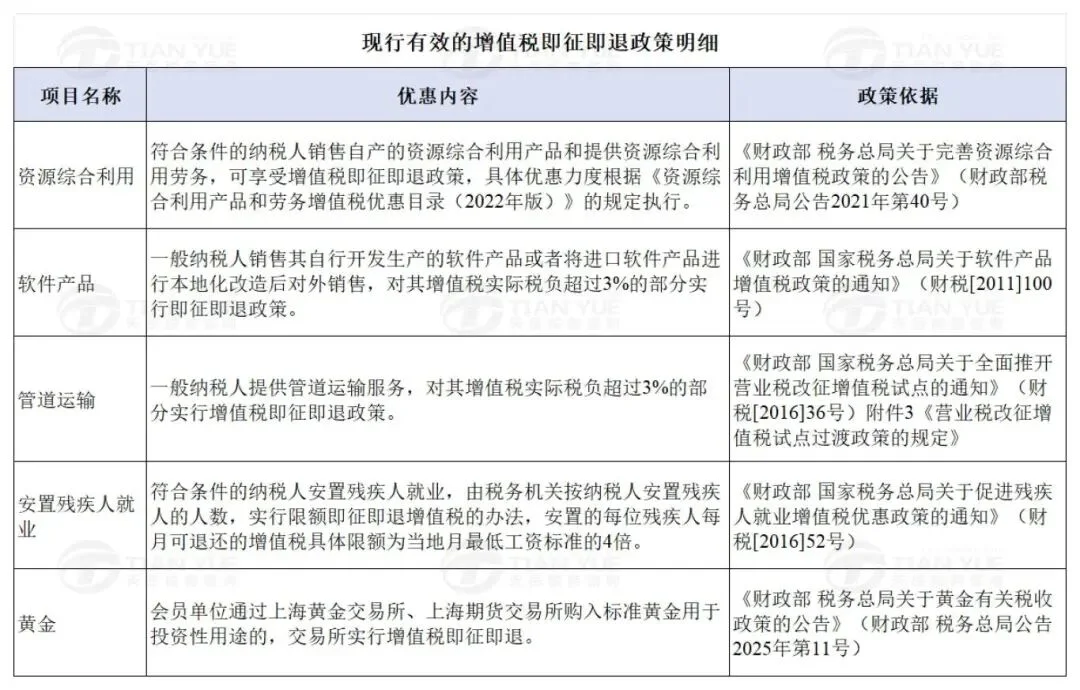
现行的增值税即征即退优惠政策,除了10号《公告》规定的风力发电、核力发电外,还涉及到资源综合利用、软件产品、管道运输、安置残疾人就业以及黄金交易。各行业增值税即征即退的退税比例各不相同,反映出政策扶持的力度与倾向。其中,交易所向会员单位销售投资性黄金,增值税即征即退100%;纳税人提供资源综合利用产品以及劳务,按资源分别适用退税比例30%、50%、70%、90%、100%;软件产品和管道运输均按照实际税负的3%即征即退;较为特殊的是安置残疾人就业政策,按安置残疾人的人数以及当地月最低工资标准计算月度退税限额。
同时,资源综合利用增值税即征即退政策对纳税人的信用等级、是否曾受环保和税务处罚、项目是否属于淘汰或限制类或“双高”产品等做出了限定;而安置残疾人就业增值税即征即退政策对于残疾人安置比例及人数、劳动合同的签订、社保缴纳以及工资支付提出了要求,纳税人需要注意判别。
现行有效的其他增值税即征即退政策明细如下图所示:
三、相关税收建议1、判断自身业务是否符合政策要求
对于享受增值税优惠的企业,要明确所销售产品或者提供的服务是否在政策规定范围内,特别是资源综合利用企业,要按照《资源综合利用产品和劳务增值税优惠目录(2022年版)》的技术标准和条件准确进行判断;根据自身生产经营情况,把握好政策的时间节点和条件,确保自身符合政策要求,尤其是享受增值税先征后退的核力发电企业,需准确判断核电机组的核准时间和正式商业投产时间。
2、做好财务核算与管理工作企业应建立健全财务核算体系,对享受增值税优惠政策的业务进行单独核算,确保数据的准确性,尤其是核力发电企业,要对符合先征后退政策的核电机组的电力产品销售情况进行详细核算;规范发票开具和取得,确保发票信息与业务实际相符,为后续的退税申请提供准确的财务数据支持。
结语
综上所述,10号《公告》取消了对已具备市场竞争力的陆上风电和新建核电的普惠性优惠,减少了税收政策对市场公平竞争的干预;取消多个行业的增值税优惠政策,引导资源配置到技术门槛更高、发展潜力更大的海上风电领域和对保障国家能源安全具有持续重要性的存量及在建核电项目。此次调整标志着我国对清洁能源的扶持政策进入了更加精细化、市场化的发展阶段,未来税收杠杆将更侧重于弥补市场不足、激励技术创新,从而推动能源结构向更高质量、更可持续的方向优化升级。企业需及时落实税收优惠范围变动,确保合法合规,以做到税收优惠应享尽享。如有疑问,欢迎与我们联系,沟通交流。
转载请注明文章出自天岳税务并添加原文链接!
视频视频一. 女性的底气来自健康
视频一:【重磅】增值税留抵退税新规全方位解析
视频二:【重磅】纳税缴费信用管理新规来临:企业如何应对并守护信用等级?
您可以通过查找微信公众号及视频号:天岳税务,或扫描二维码,关注天岳,获取更多免费财税资讯。
欢迎关注企业抖音账号:tianyuetax。
欢迎关注天岳税务网站www.tianyuetax.com,或拨打400-878-6629垂询。
天岳税务,您身边的税务顾问。